악재 겹치며 시총 3위서 8위로
내년 PBR 0.59배…절대 저평가
전기차산업 정책지원도 11월 발표
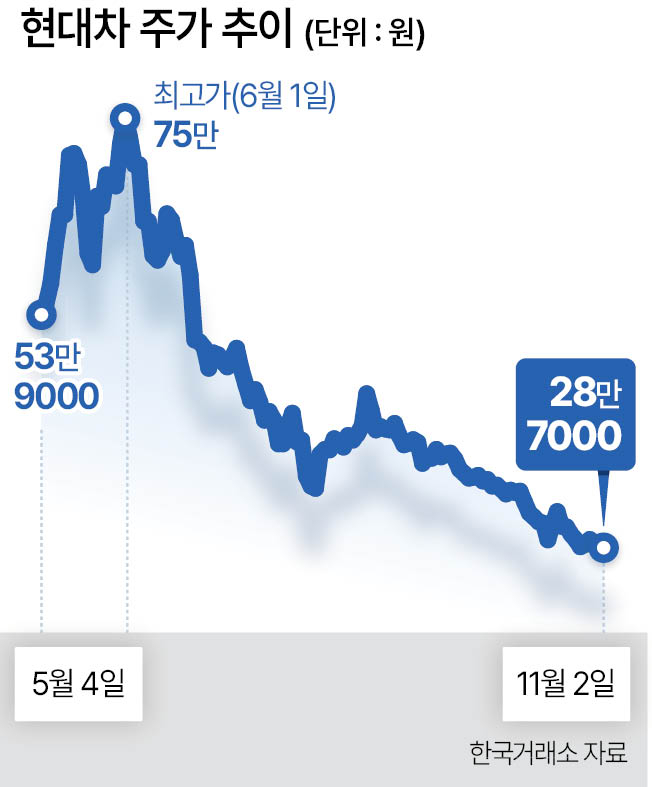
연초 코스피 시가총액 3위까지 올랐던 현대차가 업황 둔화와 원자재 가격 상승, 환율 영향 등 각종 악재 속에 8위까지 밀려났다. 당장 가파른 순위 반등을 장담하기는 쉽지 않지만, 정부와 국회의 정책 지원 움직임과 주가 저평가 매력이 맞물리며 관심이 쏠리고 있다. 자동차 본업의 수익성 방어와 미래 신사업 모멘텀이 살아나면 향후 시총 3위권 경쟁에 다시 합류할 수 있다는 전망도 나온다.
올해 들어 현대차의 주가 흐름은 부침이 컸다. 올 초 코스피 시총 6위로 출발한 현대차는 로봇과 피지컬 AI 등 미래 비전에 힘입어 1월 19일 삼성전자, SK하이닉스에 이어 시총 3위까지 치고 올라왔다. 그러나 3월 말 LG에너지솔루션에 역전을 허용한 뒤 내리막길을 걸었다. 4월 말 5위, 8월 말 7위를 거쳐 이달에는 8위까지 주저앉았다. 코스피 전체 시총에서 현대차가 차지하는 비중은 2일 기준 1.11%까지 떨어졌다. 주가는 6월 1일 기록한 장중 최고점(78만3000원) 대비 63.3% 하락한 수준이다.
원화 강세와 원재료비 상승에 따른 비용 부담, 부품사 화재 및 노조 부분파업으로 인한 생산 차질 등이 겹친 영향이다. 글로벌 시장에서 중국 전기차 업체들의 공격적인 해외 진출과 가격 공세로 전통 완성차 업체(OEM)들의 수익성 압박 역시 심화하고 있다.
단기 악재가 우세하지만, 밸류에이션 매력과 중장기 펀더멘털을 근거로 향후 주도주 복귀 가능성을 열어두는 시각도 있다. 하나증권은 ‘2027년 주식시장 전망과 전략’ 리포트에서 내년 하반기 주도 업종으로 자동차와 제약·바이오를 꼽았다. 이재만 하나증권 연구원은 “주가 장기 소외주인 삼성바이오로직스와 자기자본이익률(ROE) 상승은 예상되지만, 주가순자산비율(PBR)이 상대적으로 낮은 현대차의 시총 3위 각축전이 예상된다”고 밝혔다.
하나증권 추정에 따르면 현대차의 추정 ROE는 2026년 7.8%에서 2027년 8.02%로 상승할 전망이나, 추정 PBR은 2026년 0.63배, 2027년 0.59배 수준에 머물러 있어 절대적 저평가 구간에 놓여 있다는 분석이다. 자동차 업종의 순이익 증가율 또한 내년 상반기 1.1%에서 하반기 13.4%로 개선될 것으로 내다봤다.
이현욱 IBK투자증권 연구원은 “하반기 주요 신차 투입과 전동화 라인업 확대를 통해 믹스 개선 기조는 이어질 전망”이라며 “중장기적으로는 로보택시 공급 확대와 아틀라스 상용화 등 피지컬 AI 사업도 계획대로 진행 중으로, 단기 판매 성장 둔화에도 자동차 본업의 수익성 방어와 신사업 모멘텀은 유효하다”고 했다.
정부의 정책 지원도 현대차 주가 향방에 주요 변수로 주목된다. 이형일 부총리 겸 재정경제부 장관은 2일 경기 화성 현대차·기아 기술연구소를 방문해 전기차 산업 경쟁력 강화를 위한 업계 간담회를 개최했다. 특히 부총리는 이달 중 자율주행 기술력 제고와 핵심 부품·기술 연구개발(R&D) 확대를 골자로 한 ‘전기차 산업 경쟁력 강화방안’을 발표하겠다고 밝혀 현대차 주가 반등의 기대감이 커지고 있다. 김지윤 기자
jiyun@heraldcorp.com