“AI 장세, 예측 대신 견딜 돈으로 대응”
“투자는 종잣돈 5000만원 모은 뒤 일부만”
“노후는 세컨잡 더한 ‘저속 은퇴’로 설계”
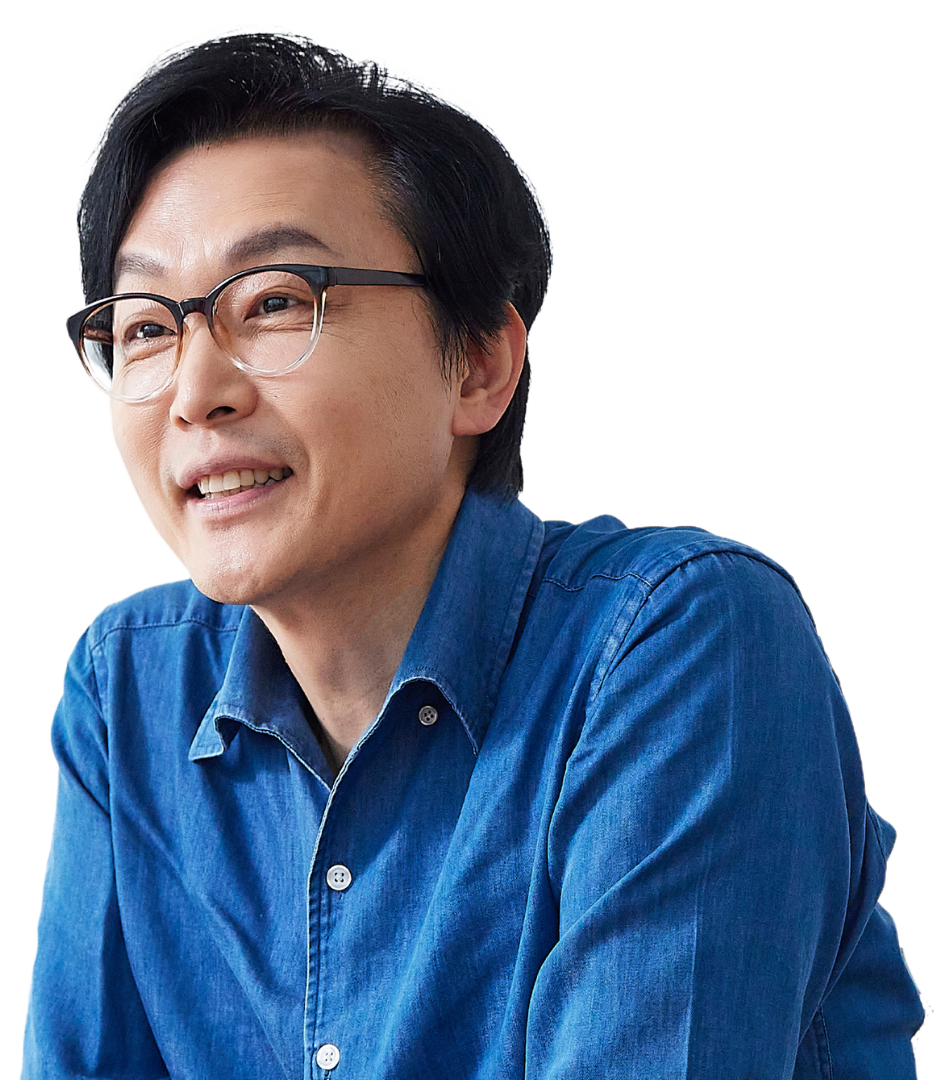
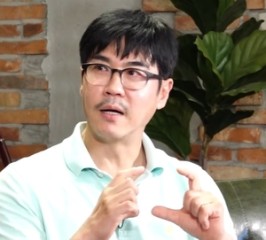
[헤럴드경제=홍태화 기자] 이른바 ‘돈쭐남’으로 널려 알려진 김경필 머니트레이닝랩 대표가 인공지능(AI) 랠리에 올라탄 투자자들에게 “견딜 수 있는 돈으로 하라”고 조언했다.
시장은 예측의 대상이 아니라 버텨내야 할 시간에 가깝다는 것이다. 종잣돈 없이 뛰어든 추격 매수는 조정을 견딜 수 없다는 의미기도 하다. 노후 역시 한 번에 멈추는 은퇴가 아니라 속도를 늦추는 ‘저속 은퇴’로 설계해야 한다고 강조했다.
김 대표는 헤럴드경제와의 인터뷰에서 향후 1년 증시 경로를 묻는 질문에 방향을 특정하지 않았다. 그는 “AI라는 메가트렌드에 따른 상승 장세가 지속될지 조정을 겪을지는 미국의 인플레이션과 금리, 전쟁 등 단기적으로 나타날 여러 이벤트에 따라 달라질 수 있어 예측하기 어렵다”고 말했다.
대신 ‘대응의 층위’를 바꿀 것을 주문했다. “시시각각 변하는 파도를 따라 시장에 대응하는 트레이딩의 관점에서 벗어나 그야말로 ‘인베스팅(투자)’을 한다면, 2030년 이후 본격화될 AI 서비스 시대에 맞는 저가 매수로 대응해야 한다”는 것이다.
여기에 조건을 하나 달았다. 김 대표는 “미국 주식의 경우 특별한 조정 없이 계속 상승해 온 만큼 3년 이내에 써야 할 자금은 종목 투자를 배제하고 철저히 장기투자의 관점을 가져야 할 때”라고 했다.
그는 ‘머니 리밸런싱’에 대해서도 부동산과 금융자산의 비중을 기계적으로 맞추는 작업이 아니라고 선을 그었다.
김 대표는 “주택은 높아지는 주거비용 때문에 금융자산과 비중을 조절할 대상이라기보다, 우선적으로 소득에 맞는 1주택 마련이 최우선이 돼야 한다”고 말했다. 집은 조정 변수가 아니라 선결 과제라는 뜻이다.
리밸런싱의 무대는 그다음 금융자산이다. 투자 위험을 얼마나 감수할 수 있는지, 투자 기간을 얼마나 확보할 수 있는지 두 가지가 기준이다. 그가 제시한 연령대별 비율은 2030세대 위험자산 70%·안전자산 30%, 4050세대 50%대 50%, 6070세대 위험자산 30%·안전자산 70%다.
자산배분에 앞서 나눌 돈부터 만들어야 한다는 점도 강조했다. 그가 종잣돈 기준선으로 제시한 금액은 5000만원이다. 최소한 목돈 5000만원을 만든 뒤 그중 일부를 투자해야 성공할 수 있다는 것이다.
김 대표는 “투자의 성공은 반드시 조정과 하락이라는 힘든 고통의 시간을 견뎌야 하는 법인데, 여유자금이 아닌 돈은 이런 시기를 버텨내지 못한다”고 덧붙였다.
‘포모(FOMO)’에 대한 경고는 부동산에서 주식으로 옮겨왔다. 그는 2021년 10월을 국내 부동산 가격의 상투 지점으로 지목하며 “5년이 지난 지금 그 교훈을 까맣게 잊어버리고 올해 많은 젊은이들이 포모에 추격 매수를 감행해 소위 반도체 주식에 물려 있다”고 지적했다.
‘저속 은퇴’에 대해서는 목표 금액 산출부터 손볼 것을 주문했다. 2인 가구 기준 월 250만~300만원이라는 통상의 노후생활비 기준을 두고 “평균을 적용한 것인데 이제 평균은 의미 없다”고 잘라 말했다.
대신 현재 월 생활비에서 교육비와 대출이자를 뺀 순생활비를 구하고 두 배를 적용하라고 제안했다. 현재 생활비는 주말만 여가로 보내는 구조인 반면, 은퇴 후에는 이레 전부가 여가이기 때문이다.
부족분을 메우는 통로로는 국민연금과 퇴직연금, 임대소득 또는 주택연금, 개인연금, 세컨잡 소득 등 네댓 갈래를 제시했다. 국민연금 전체 평균 수급액이 월 65만6494원에 그치는 만큼 한 곳에 기대서는 안 된다는 것이다.
저속 은퇴를 강조하는 이유는 수익률의 한계에서 나온다. 노후자금 5억원으로 60세에 은퇴해 매월 350만원을 인출할 경우 수익률 3%로는 74세까지, 6%로는 78세까지 버틸 수 있다. 수익률을 두 배로 끌어올려도 4년이 늘어날 뿐이다.
반면 월 150만원의 소득을 유지하면 실제 인출액이 200만원으로 줄어 86세까지 버틴다. 12년이 길어지는 셈이다.
김 대표는 “60~70세까지 세컨잡에 도전해 높은 소득이 아니더라도 사회활동을 연장하는 저속 은퇴를 준비해야 한다”며 소득이 낮아도 활동량이 늘어 돈과 건강, 외로움이라는 노후 3대 문제를 동시에 풀 수 있다고 설명했다.
th5@heraldcorp.com