
[헤럴드경제=송하준 기자] 미국 연방준비제도(Fed·연준)가 3년 만에 기준금리를 인상한 가운데 국내 증권사들의 고객자산 확보 경쟁도 달아오르고 있다. 증권사들은 이번 금리 인상에 앞서 발행어음 금리를 최고 연 5%까지 높였고, 파생결합사채(DLB)와 종합투자계좌(IMA)에서도 높은 수익률을 제시했다. 상품 금리뿐 아니라 신규 자금 유치와 타사 자산 이전, 상품 간 연계 혜택까지 내걸며 고객자금을 붙잡기 위한 경쟁이 전방위로 확산하고 있다. 고금리 여파로 주식 거래가 위축되고 증시 자금이 줄어드는 추세도 증권사들이 고객 확보에 적극 나서는 배경으로 꼽힌다.
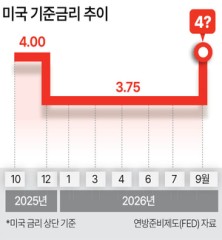
17일 금융투자업계에 따르면 연준은 16일(현지시간) 연방공개시장위원회(FOMC) 정례회의에서 기준금리를 기존 연 3.50~3.75%에서 3.75~4.00%로 0.25%포인트 인상했다. FOMC 위원들은 만장일치로 금리 인상을 결정했다. 연말 기준금리 전망치 중간값은 연 4.1%로 제시돼 연내 한 차례 추가 인상을 시사했다.
증권사들은 이번 FOMC에 앞서 이미 상품 금리와 수익률을 높이며 고객자금 확보에 나섰다. 금융투자협회에 따르면 지난 15일 기준 CMA 잔액은 103조7748억원으로 집계됐다. 이 가운데 발행어음형 CMA 잔액은 23조2404억원으로 전체의 22.4%를 차지했다. CMA는 고객의 투자 대기자금이 머무는 계좌인 데다 이 자금이 주식·채권·펀드 등 다른 금융상품 투자로 이어지는 만큼 증권사들이 고객자금을 끌어들이는 주요 통로다.
발행어음에서는 연 5% 금리가 등장했다. 발행어음은 자기자본 4조원 이상 요건을 갖춰 초대형 투자은행(IB)으로 지정된 대형 증권사가 자체 신용으로 발행하는 1년 만기 이하 금융상품이다. 증권사는 자기자본의 최대 200%까지 발행할 수 있어 기업금융 등에 투입할 자금을 확보하는 주요 조달 수단으로 활용한다.
발행어음 시장의 경쟁자도 늘었다. 최근 삼성증권이 단기금융업 인가를 받으면서 발행어음 사업자는 기존 미래에셋증권·한국투자증권·NH투자증권·KB증권·키움증권·신한투자증권·하나증권을 포함해 8곳으로 늘었다. 발행어음으로 조달한 자금의 모험자본 공급 의무도 올해 10%에서 2027년 20%, 2028년 25%로 단계적으로 높아진다. 모험자본 공급 비중이 커지면서 발행어음으로 자금을 얼마나 조달하느냐뿐 아니라 이를 운용해 수익을 내는 능력도 중요해졌다.
키움증권은 생애 최초 계좌 개설 고객을 대상으로 1년 만기 세전 연 5% 발행어음 특판을 내놨다. 이벤트를 신청한 비대면 계좌 투자자가 특판 발행어음의 3개월 평균잔액을 1000만원 이상 유지하면 삼성전자 또는 SK하이닉스 소수점 주식 5만원어치도 추가로 지급한다.
한국투자증권도 신규 자금을 대상으로 1년 만기 연 4.9%, 6개월 만기 연 4.7%의 ‘퍼스트 특판 발행어음’을 판매하고 있다. 신한투자증권이 지난 14일 선보인 개인 고객 대상 6개월 만기 세전 연 4.5% ‘신한 프리미어 발행어음’ 특판은 출시 5시간 만에 300억원 한도가 모두 소진됐다.
발행어음 사업자가 아닌 우리투자증권도 시장금리 상승에 대응해 수신상품 금리를 높였다. 지난 10일 종금형 상품인 ‘발행어음형 정기예금’ 1년 만기 금리를 비대면 기준 최고 연 4.05%로 올리고, 수시입출금 상품인 ‘CMA Note’와 ‘우리WON CMA Note’ 금리도 전 구간에서 0.10~0.20%포인트 인상했다. 우리투자증권 관계자는 “시장금리 상승기에 고객이 체감할 수 있는 혜택으로 이어질 수 있도록 정기예금과 CMA 상품 등 수신상품 금리를 높였다”며 “고객의 자금 운용 목적과 기간에 맞는 경쟁력 있는 금융상품을 지속적으로 선보이겠다”고 말했다.
높은 수익률을 앞세운 고객자금 유치 경쟁은 DLB로도 번졌다. DLB는 금리·주가지수 등 기초자산의 움직임에 따라 수익이 결정되는 파생결합사채로, 증권사가 자체 신용으로 고객자금을 조달해 운용하는 상품이다. 한화투자증권은 지난 15일 200억원 한도로 ‘PLUS DLB 1호’를 판매했다. 만기는 5년으로, 양도성예금증서(CD) 91일물 금리가 연 4.4% 이하인 기간에 대해 연 7.5%의 수익을 지급하는 구조다.
IMA에서도 수익률 경쟁이 이어지고 있다. IMA는 증권사가 고객 예탁금을 기업대출·채권 등 기업금융 자산에 운용하고 그 성과를 고객에게 돌려주는 상품으로, 증권사가 원금 지급 의무를 진다. 대형 증권사 입장에서는 발행어음과 함께 대규모 자금을 조달해 기업금융과 모험자본 투자에 활용할 수 있는 핵심 사업이다.
미래에셋증권은 3년 만기 ‘미래에셋 IMA 4호’의 기준수익률을 기존 연 4%에서 5%로 높였다. 한국투자증권은 3년6개월 만기 ‘한국투자 IMA G1’에 연 5%의 기준수익률을 제시했다. NH투자증권도 2년3개월 만기 ‘N2 IMA1 중기형 3호’의 기준수익률을 기존 연 4.0%에서 4.5%로 상향했다.
고객자산 확보 경쟁은 상품 금리와 수익률을 높이는 데 그치지 않는다. 한국투자증권은 이달 말까지 영업점 계좌를 보유한 개인 고객을 대상으로 CMA·펀드·채권·주가연계증권(ELS)·환매조건부채권(RP)·발행어음·랩어카운트·IMA 등 주요 금융상품의 자산 순증액에 따라 추첨을 통해 최대 20만원 상당의 상품권을 지급한다. 다른 금융회사에서 1000만원 이상의 채권을 옮겨온 고객에게는 추첨권을 추가로 제공한다. 지난달 출시한 ‘한국투자 IMA S6’에서도 뱅키스 고객에게 IMA 가입금액의 5배까지 특판 발행어음을 매수할 수 있는 한도를 제공했다.
증권업계 관계자는 “다양한 가입 채널과 혜택을 통해 고객 접근성을 높이고 있다”며 “고금리 시대에 맞춰 고객의 투자 목적과 수요에 맞는 다양한 상품 경쟁이 늘어나게 될 것”이라고 말했다.
hajun825@heraldcorp.com