이종욱 의원실 서면답변 제출
‘선제 인상’ 근거 연구 6편 제시해
긍정적 효과 있지만, 세 가지 조건
①부채 규모 크면 금융안정 위험↑
②최종금리 수준에 대한 확신 필요
③인상폭 크면 성장 부정적 영향↑
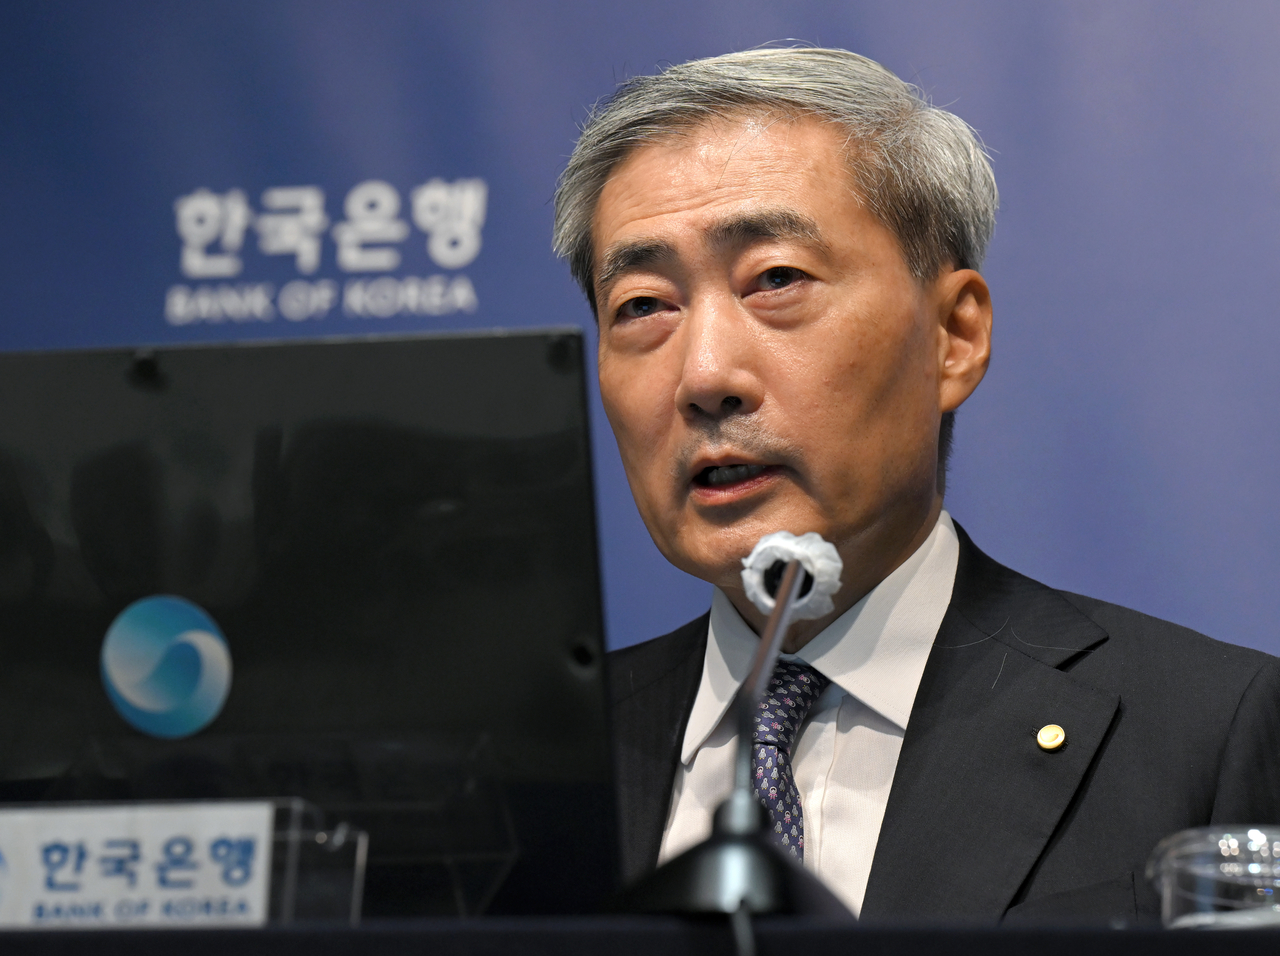
[헤럴드경제=김벼리 기자] 신현송 한국은행 총재가 지난달 “호미로 막을 것을 가래로 막지 않겠다”며 두 달 연속 기준금리를 올린 가운데 한은이 선제 금리 인상을 뒷받침하는 연구 결과들을 공개했다. 해당 연구들은 선제 인상이 긴축 비용을 줄인다고 입을 모으면서도 부채 수준, 통화당국의 소통, 인상 폭에 따라 효과가 달라질 수 있다는 조건부 단서를 달았다.
24일 헤럴드경제가 국회 재정경제기획위원회 소속 이종욱 국민의힘 의원실을 통해 한은에서 받은 서면답변에서 따르면 한은은 지난달 “선제적 정책 대응이 긴축 강도와 기간을 줄이고 성장 부담을 완화할 수 있다”는 신 총재의 발언에 대해 “국제기구와 학계의 다양한 연구 결과에 기반”한다며 연구 6편을 제시했다. 신 총재는 지난달 기준금리를 연 2.75%에서 3%로 연속 인상한 뒤 선제적 대응의 필요성을 강조하며 이같이 말했다.
한은이 제시한 연구를 보면 선제적 금리 인상이 기대인플레이션을 안착시켜 물가 오름세를 일찌감치 둔화시키고, 정책금리가 인상 이전 수준으로 돌아오는 기간을 단축할 수 있다고 평가했다. 금리 대응이 늦었던 경우에 비해 경기침체 없이 연착륙한 경우가 많았다는 분석과, 중앙은행이 신속히 대응할 때 인상 폭이 줄고 인플레이션 억제 과정에서 성장 부담도 줄었다는 연구도 있었다.
다만 해당 연구들에서는 효과적인 선제 금리 인상을 위한 조건들을 크게 세 가지 제시했다.
우선 과도하지 않은 부채 규모다. 파올로 카발리노(Paolo Cavallino) BIS(국제결제은행) 선임 이코노미스트(Senior Economist) 등은 ‘선제적 통화 긴축: 득과 실(Front-loading monetary tightening: pros and cons)’을 통해 선제적 통화 긴축은 민간·공공 부채 수준이 높거나 시장 유동성이 불안정한 환경에서는 금융안정 위험성을 높일 수 있다고 경고했다.
프레데리크 부아세(Frédéric Boissay) BIS 수석 이코노미스트(Principal Economist) 등이 작성한 ‘경착륙인가 연착륙인가(Hard or soft landing?)’ 보고서에서도 “자산가격, 특히 부동산 가격이 높고 비금융 부문 부채가 많으면 통화정책에 대한 반응이 증폭될 수 있다”며 “이 위험은 변동금리 대출이 흔한 나라에서 특히 크다”고 지적했다.
BIS에 따르면 지난해 말 한국의 비금융부문 빚은 6514조5558억원에 달했다. 1년 전(6233조9844억원)과 비교하면 4.5%가량 증가했다. 그중 정부부채는 9.2% 늘어난 1216조6443억원, 가계부채는 3% 증가한 2359조7240억원이었다.
변동금리 비중도 점점 커지고 있다. 한은에 따르면 7월 신규 취급 주택담보대출 중 변동금리의 비중은 68.1%에 달했다. 12년 5개월 만에 가장 높은 수준이었다.
둘째는 중앙은행에 대한 신뢰도다. ‘선제적 통화 긴축: 득과 실’에서는 “선제적 금리 인상을 결정하려면 중앙은행이 긴축 국면의 최종금리를 상당히 확신하고 있어야 한다”며 “물가를 잡는 데 필요한 긴축 정도가 확실하지 않을 때는 오히려 해로울 수 있다”고 말했다. 인플레이션 압력이 예상보다 길어지면 중앙은행의 신뢰성이 의심받고, 그만큼 금융시장이 과민하게 반응할 수 있다는 것이다.
로버트 J. 테틀로우 전 미국 연방준비제도(Fed·연준) 선임고문(Senior Adviser)도 ‘디스인플레이션의 산출비용은 얼마나 큰가(How Large is the Output Cost of Disinflation?)’ 보고서에서 “기대 형성이 정책 행동과 소통에 잘 반응할수록 디스인플레이션(물가 상승률 둔화)에 따른 비용은 줄어든다”고 주장했다.
마지막은 금리 인상 폭과 속도다. 제임스 불러드(James B. Bullard) 전 세인트루이스 연방준비은행 총재 등이 쓴 논문 ‘연착륙과 인플레이션 공포(Soft landing and inflation scares)’는 “인플레이션 급등에 대한 정책 대응은 강도보다 시점이 결정적”이라면서도 인상폭이 너무 커서는 안 된다고 주장했다. 한번에 큰 폭으로 올릴수록 물가 급등세는 누그러지지만 성장에 미치는 타격이 갈수록 커질 수 있다는 것이다.
한은은 향후 추가 금리 인상 시점에 대해 “최근 다시 고조된 중동지역 긴장이 국제유가 상승을 통해 비용측 물가압력을 얼마나 높일지, 반도체 부문 중심의 수출 호조가 내수 및 수요측 물가압력으로 파급되는 정도와 속도를 중점적으로 살펴볼 필요가 있다”며 “그간의 금리인상 효과가 시차를 두고 나타나는 점도 함께 고려할 필요가 있다”고 말했다.
kimstar@heraldcorp.com