[헤럴드경제=김유진 기자] 국내 증시에서 외국인 매도세가 이어지는 가운데 음식료 업종에 대한 외국인의 선택적 매수가 눈에 띈다. 최근 강세를 보인 업종을 따라가는 것과 달리 음식료는 주가가 조정을 받는 상황에서도 외국인 보유율이 오히려 큰 폭으로 늘었다. 가격 인상과 원부자재 부담 완화가 맞물리면서 향후 실적 개선 가능성이 부각된 점이 투자 포인트로 주목된다.
한국거래소에 따르면 음식료·담배 업종의 외국인 보유율은 11.98%로 전월보다 1.30%포인트 상승했다. 증권은 0.73%포인트, 화학은 0.67%포인트, 건설은 0.42%포인트 늘었다. 최근 외국인 보유율이 늘어난 주요 업종 가운데 음식료·담배의 확대폭이 가장 컸다.
음식료·담배 업종은 총 20개 종목 가운데 KT&G를 제외한 19개 종목이 음식료주다. 오리온, 농심, 삼양식품, CJ제일제당, 롯데칠성, 롯데웰푸드, 오뚜기 등 주요 식품업체들이 포함된다. 외국인은 8월 이후 이 업종을 1770억원 순매수했다.
외국인 자금의 음식료주 매수세는 향후 실적 개선 가능성을 바라본 선제적 매수세로 풀이된다. 같은 기간 음식료·담배 업종지수는 전월 대비 9% 넘게 하락한 상태다. 8월 말 5115.13까지 올랐던 지수는 9월 22일 4624.47까지 떨어졌다. 주가가 밀리는 동안 외국인은 음식료 비중을 늘린 셈이다.
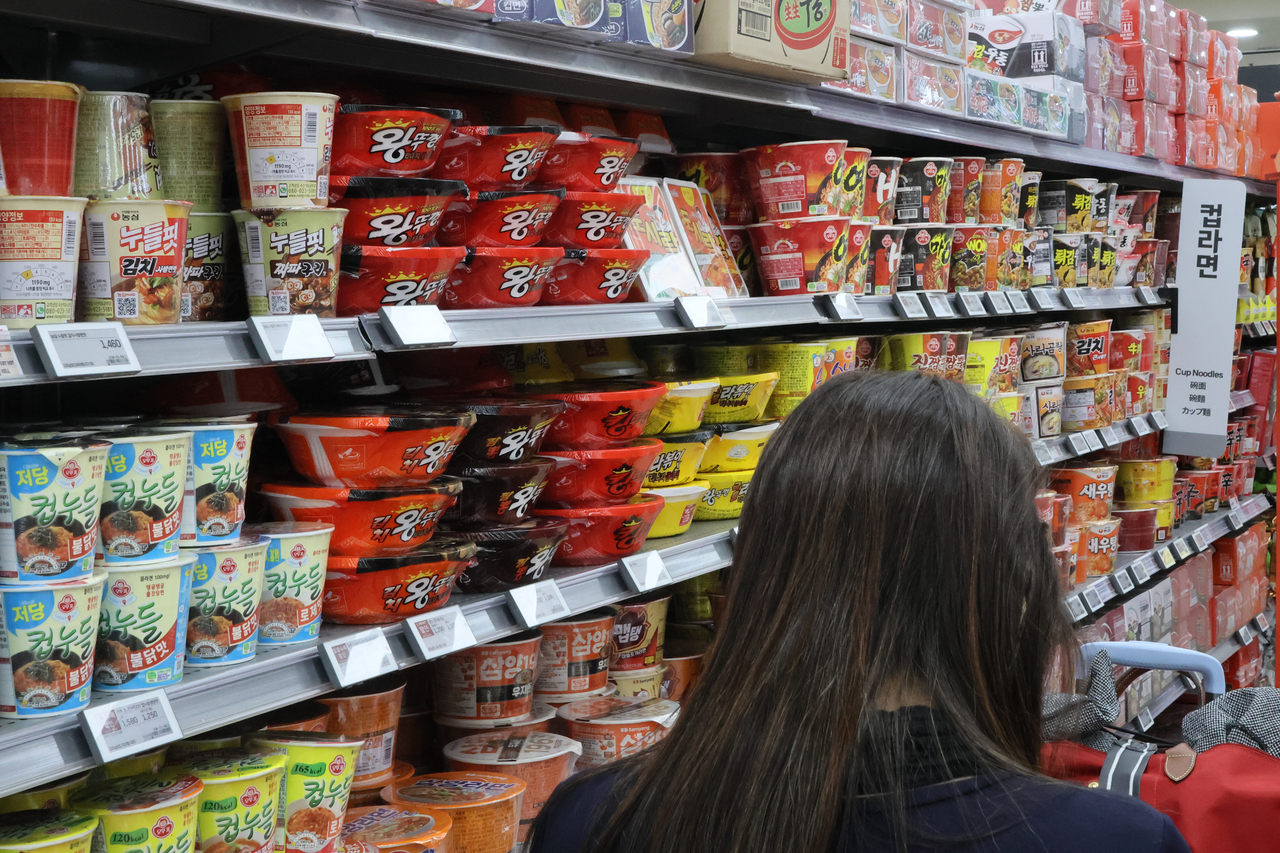
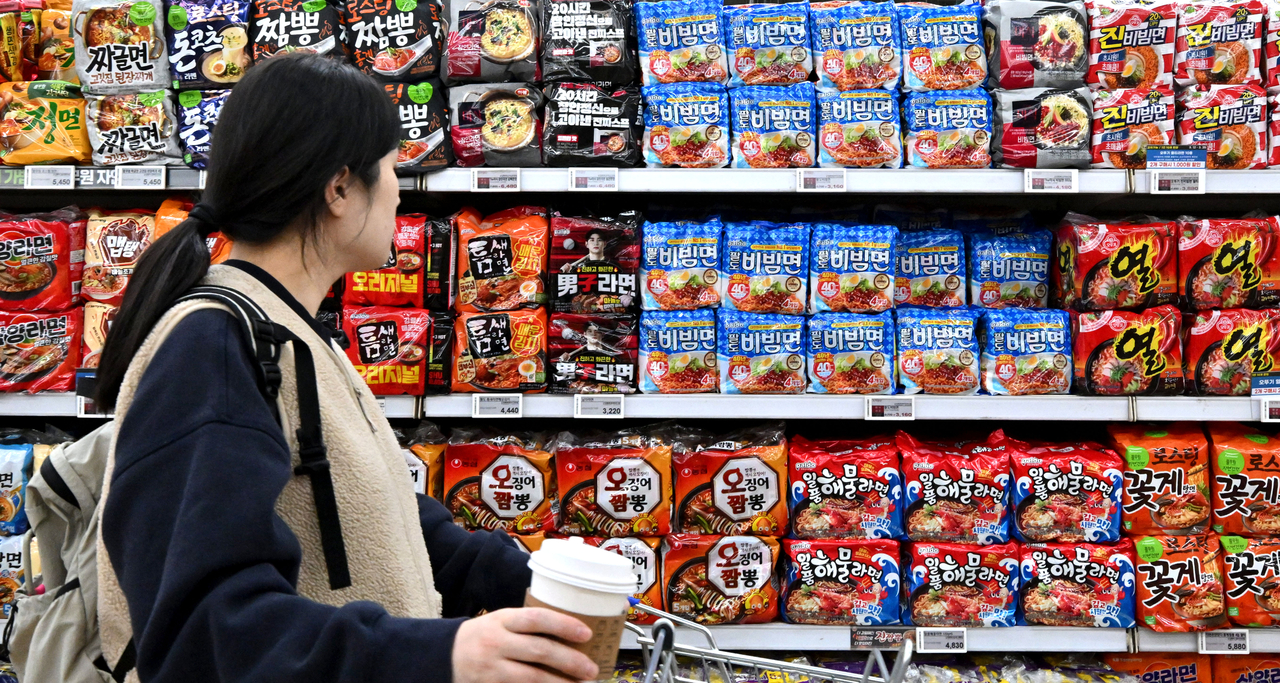
업계에서는 최근 음식료 업종이 가격 인상과 원부자재 부담 완화로 실적 개선세가 부각되는 시점이라는 분석이 나온다. 실제 주요 식품업체들은 7월 말부터 8월에 걸쳐 잇따라 가격을 올렸다. 롯데칠성은 12개 브랜드 44개 품목을 평균 5.3%, CJ제일제당은 8개 품목군을 평균 8% 인상했다. 농심도 43개 브랜드 가격을 평균 5.8% 올렸고, 풀무원은 30개 품목을 평균 6.7% 인상했다.
조상훈 신한투자증권 연구위원은 “가격 인상 효과가 원가 안정과 맞물릴 경우 실적 개선 폭이 커질 수 있다”며 “높아진 판매가격은 유지하면서 원가 부담은 제한되기 때문에 가격 인상이 매출 증가에 그치지 않고 이익 개선으로 이어질 수 있다”고 분석했다. 이어 “주요 식품의 원부자재인 대두와 옥수수 등의 작황이 풍부하고 중국 돼지고기 가격도 낮은 수준이어서 수익성 훼손 우려도 낮다“고 진단했다.
다만 원화 강세가 음식료주 전체에 같은 방향으로 작용하는 것은 아니다. 해외 매출 비중이 높은 기업은 원화 강세에 따른 환산 부담이 커질 수 있어 업체별 환율 민감도에 차이가 있다.
권우정 교보증권 연구원은 “주요 원재료를 수입하는 비중이 높은 음식료 업종은 원화 강세의 수혜 업종으로 인식돼 왔지만, 해외 매출이 늘면서 업체별로 환율에 따른 득실이 달라지고 있다”며 “환율 10원 하락 시 연간 영업이익이 약 25억원 개선될 것으로 추산되는 롯데웰푸드 등 내수 비중이 높은 음식료주에 주목할 필요가 있다”고 말했다.
kacew@heraldcorp.com