포항서 연내 LFP 양산
2028년 생산능력 5.5만톤
2029년 독자공정 전환 목표
아르헨티나 리튬·제철소 철 활용해 원가 절감
고밀도 LFP로 전기차까지 확대
중국산 전구체 의존 낮추고 원가경쟁력 강화
[헤럴드경제=정경수 기자] 포스코퓨처엠이 리튬·인산·철(LFP) 양극재 생산 과정에서 중간재인 인산철(FP) 전구체 제조 단계를 생략하는 신공법을 중장기 전략으로 꺼내 들었다. 제조단계와 원가를 동시에 줄이는 방식이다. 포스코그룹이 보유한 원료 공급망을 활용해 중국 의존도를 낮추는 동시에, 독자 공정과 고밀도 제품을 앞세워 중국 업체들이 장악한 LFP 시장에서 원가 경쟁까지 본격화하겠다는 구상이다.
22일 업계에 따르면, 포스코퓨처엠은 지난 21~22일 홍콩에서 열린 IR행사에서 이같은 내용의 LFP 3단계 전략을 공개했다.
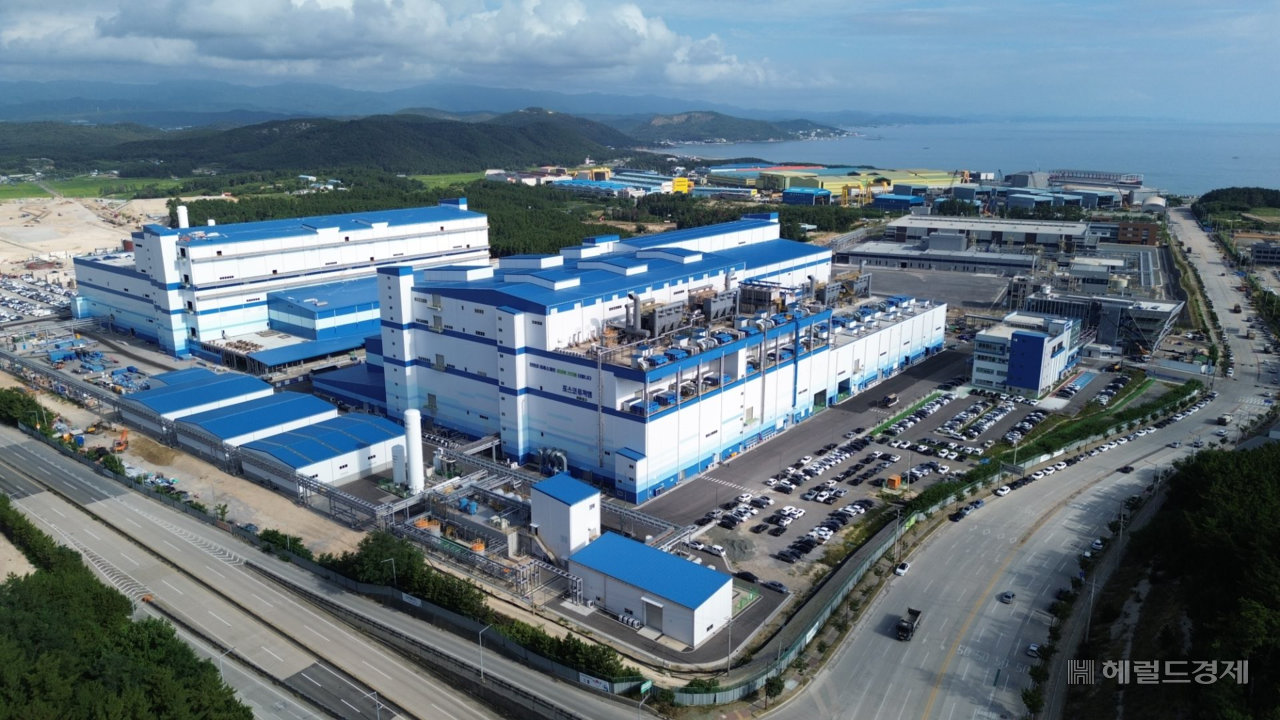
우선 포항 양극재공장의 하이니켈 생산라인 일부를 LFP용으로 전환해 올해 4분기부터 양산에 들어간다. 이후 2027년 하반기에는 포항 영일만산업단지에 조성 중인 포스코퓨처엠·피노·중국 CNGR 합작법인의 LFP 전용공장을 가동할 예정이다.
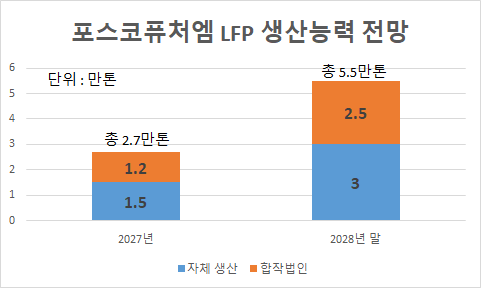
생산능력도 빠르게 늘어난다. 포스코퓨처엠은 2028년 말까지 5만5000톤의 LFP 생산능력을 갖출 전망이다. 자체 생산능력 3만톤과 합작법인 2만5000톤이다. 향후 전체 생산능력을 최대 8만톤까지 확대할 계획이다.
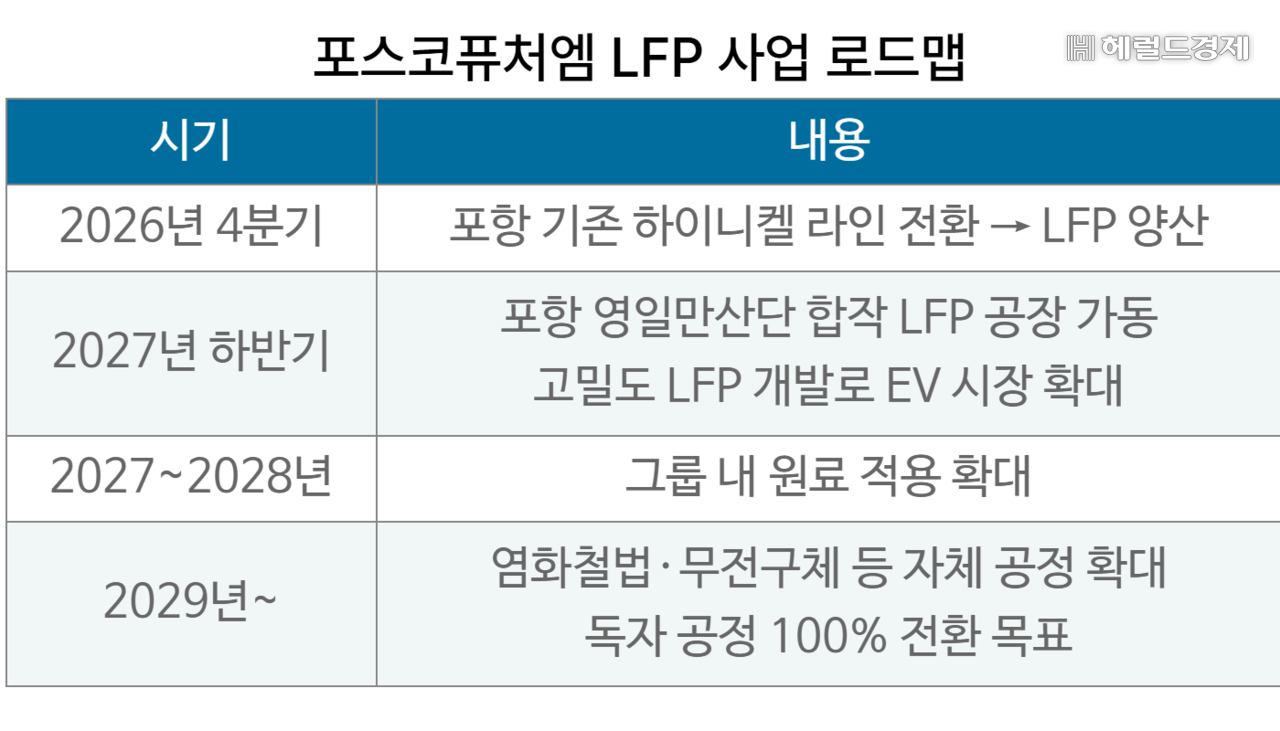
다음 단계에서는 에너지밀도를 끌어올린 ‘고밀도 LFP’를 개발해 현재 에너지저장장치(ESS)와 보급형 전기차 중심인 적용처를 보다 폭넓은 전기차 시장으로 넓힌다. 현재 3세대 제품에 이어 4세대 LFP는 올해, 5세대는 2027년 말, 6세대는 2028년까지 개발한다는 목표다.
마지막 단계의 핵심은 생산공정 자체를 바꾸는 것이다. 포스코퓨처엠은 2027~2028년부터 포스코그룹이 자체 확보한 원료 사용을 확대하고, 2029년에는 염화철법과 무전구체 공법 등 독자 신공정 비중을 100%까지 높이는 것을 목표로 잡았다.
특히 눈에 띄는 기술은 ‘무전구체 공법’이다. 기존 LFP 양극재는 철 원료로 먼저 FP 전구체를 만든 뒤 리튬 등과 섞어 최종 제품을 생산한다. 중국 업체들은 값싼 황산철과 인산계 원료 공급망을 바탕으로 이 방식에서 높은 가격 경쟁력을 확보해왔다.
포스코퓨처엠은 이 중간단계를 통째로 건너뛰는 방식을 개발하고 있다. 포스코그룹이 아르헨티나에서 확보한 탄산리튬과 제철소에서 나오는 산화철을 활용해 FP 전구체를 거치지 않고 LFP를 만드는 방식이다.
쉽게 말해 기존에는 ‘철 원료→FP 전구체→LFP’라는 단계를 밟았다면 신공법은 FP 전구체 공정을 없애고 리튬·인산 계열 원료와 산화철을 바로 LFP 생산에 투입하는 방식이다.
공정이 단순해지는 만큼 원가 절감 효과를 기대할 수 있다. FP 전구체 제조단계를 없애면 중간재 생산에 필요한 설비와 에너지, 가공비는 물론 외부 전구체 구매비까지 줄일 수 있다.
중국 공급망 의존도를 낮출 수 있다는 점도 장점이다. 리튬·철 등 주요 원료를 그룹 내에서 조달하고 FP 전구체 사용까지 줄이면 중국산 소재 의존도를 낮출 수 있다. 미국·유럽의 중국산 배터리 소재 규제에 대응하는 데도 유리하다.
또 다른 독자공정은 ‘염화철법’이다. 제철소에서 나오는 폐산을 활용해 FP 전구체를 만드는 방식으로, 기존 황산철 공정보다 단계를 줄이고 부산물도 원료로 재활용할 수 있다. 초기에는 염소가 남아 추가 세정이 필요했지만, 공정을 개선해 별도 세정 없이 품질 기준을 맞추는 수준까지 기술을 끌어올렸다.
포스코퓨처엠이 원가 절감에 공을 들이는 것은 시장 경쟁구조와 맞닿아 있다. LFP는 NCM(니켈·코발트·망간) 등 삼원계 양극재보다 에너지밀도는 낮지만 철과 인산을 주원료로 사용해 상대적으로 저렴하고 수명이 길다는 장점이 있다. 최근에는 ESS뿐만 아니라 보급형 전기차로 적용 범위가 빠르게 넓어지고 있지만 원료부터 전구체, 양극재 생산까지 중국 업체들이 강한 가격 경쟁력을 확보하고 있다.
포스코퓨처엠도 시장 진입에 속도를 내고 있다. 지난달 국내 유력 배터리 업체와 2027년부터 2032년까지 6년간 LFP 양극재 19만톤 이상을 공급하기로 합의했다.
초기에는 외부 협력사의 FP 전구체를 활용하고, 이후 그룹 내 원료와 독자 기술 적용 비중을 순차적으로 높일 전망이다.
이안나 유안타증권 연구원은 “비중국 공급망은 글로벌 완성차 업체 신규 수주의 경쟁력으로 작용할 것으로 기대된다”며 “양산 안정화에 성공하면 비중국산 LFP 중 가장 원가경쟁력 있는 공법 중 하나가 될 가능성이 있다”고 분석했다.
kwater@heraldcorp.com