
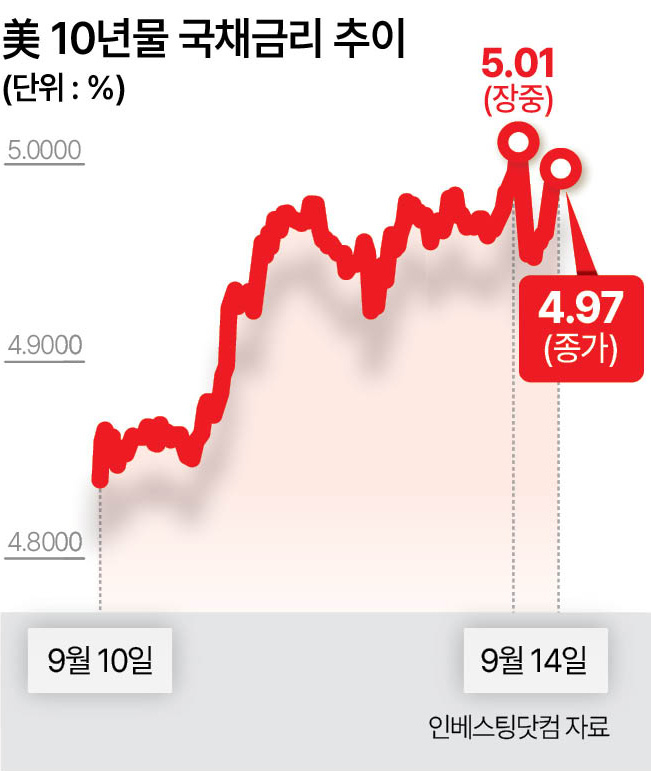
[헤럴드경제=도현정 기자] 10년물 금리가 5%를 넘어가며 비상등이 켜진 미국 국채 시장에서 헤지펀드가 ‘와일드카드’로 부상하고 있다. 미 국채 시장에서 연기금이 발 뺀 공백을 헤지펀드가 채우고 있다. 헤지펀드의 부상으로 국채 시장에 유동성을 더하거나 채권을 더 쉽게 사고팔 수 있게 해준다는 긍정론이 나오면서, 한 편으로는 단기 보유 경향이 큰 헤지펀드의 비중이 커져서 변동성이 더 커질 수 있다는 우려도 제기된다. 헤지펀드의 와일드카드 부상이 국채 시장에 어떤 영향을 줄 지 뉴욕 연방준비은행이 조사를 시작하기도 했다.
국채 시장은 보통 장기의 안정적인 수익을 추구하는 연기금이 몰리는 투자처였다. 그러나 최근 미 국채는 연기금으로부터 외면받다시피 하고 있다. 파리에 있는 경제정책연구센터 조사에 따르면 미국 연기금은 한때 자산의 40%를 채권에 투자했지만 최근 이 비중을 10~15%까지로 줄였다. 유럽의 연기금도 35%였던 채권 투자 비중을 20% 수준으로 낮췄다. 지난 1년 사이에 덴마크와 네덜란드, 호주 등의 대형 연기금도 미 국채 보유량을 줄였다. 세계 최대 규모인 2조달러 이상을 운용하는 노르웨이 국부펀드는 이달 초 미 국채를 포함한 국채 비중을 줄이고 주택저당증권(MBS) 등 다른 상품에 투자하겠다고 밝혔다.
주 고객이었던 연기금이 빠진 자리는 헤지펀드가 채웠다. 헤지펀드는 미 국채에 대한 투자를 늘리면서 연기금과 반대의 길을 걸었다. 미 재무부 금융조사국에 따르면 헤지펀드가 보유한 미 국채 물량은 올해 초 기준으로 약 2조달러 상당. 이는 5년 전과 비교하면 두 배가 넘는 규모로, 전체 미 국채 시장의 7%를 헤지펀드가 차지하고 있다.
헤지펀드가 미 국채를 사들이는 이유 중 하나는 베이시스 거래를 위한 것이다. 미 국채와 선물 간의 작은 가격 차이를 이용해 수익을 극대화하는 거래다. 베이시스 거래는 지난 1~2분기 동안 크게 늘지 않았지만, 여전히 상당한 물량이라 전해진다.
헤지펀드들이 보유한 국채 물량만 봐도 시장에서 헤지펀드의 역할이 상당해졌다. 월스트리트저널(WSJ)은 특히 헤지펀드가 채권 베팅을 증폭시키기 위해 종종 사용하는 과도한 레버리지를 감안할 때, 시장 내 이들의 역할은 ‘와일드카드(예측할 수 없는 변수)’라고 평가했다.
미 국채 금리가 크게 오른 상황이다 보니, 일부 시장 참여자들은 헤지펀드가 국채 시장에 도움이 될 수 있다고 분석했다. 펀드가 시장에 유동성을 더하거나 채권을 더 쉽게 사고팔 수 있게 한다는 것이다.
보험사 푸르덴셜의 자산운용 부문인 PGIM의 글로벌 채권 책임자 로버트 팁은 “헤지펀드가 유용한 역할을 하고 있다”고 말했다. 일부 장기 투자자들이 금리 스와프 거래를 하려 할 때, 헤지펀드가 이 거래를 받아준다는 것이다. 유럽중앙은행(ECB) 역시 헤지펀드 수요가 국채 경매가 순조롭게 진행되도록 보장하는 데 도움이 된다고 밝혔다.
그러나 수익률 극대화를 위해 단기 보유를 추구하는 헤지펀드의 특성상 미 국채 시장에 불안정을 초래할 것이라는 우려도 나온다. ECB는 헤지펀드의 긍정적인 역할을 인정하면서 동시에 헤지펀드같이 변덕스러운 투자자들이 대규모 베팅을 청산(unwind)하기 위해 채권을 급하게 매각할 경우, 시장 스트레스를 증폭시킬 수 있다고 경고했다.
이를 고려한 듯 뉴욕 연방준비은행은 헤지펀드가 미 국채 시장에 위험 요소로 작용할지를 살펴보는 작업에 들어갔다고 전해졌다. WSJ은 사안에 정통한 관계자들을 인용해 최근 몇 주 동안 뉴욕 연준 시장그룹 직원들이 투자자를 상대로 국채 시장에서 헤지펀드의 커지는 역할을 조사하고 있다고 보도했다. 외국 중앙은행 및 국제통화기금(IMF) 대표들도 미 국채 시장에서 헤지펀드의 성장에 관해 자체 연구를 수행하고 있다고 관계자들은 말했다.
디브리핑(Debriefing:임무수행 보고): 헤럴드경제 국제부가 ‘핫한’ 글로벌 이슈의 숨은 이야기를 ‘속시원히’ 정리해드립니다. 디브리핑은 독자와 소통을 추구합니다. 궁금한 내용 댓글로 남겨주세요!
kate01@heraldcorp.com