‘보험 모집질서 건전화와 소비자 보호를 위한 정책 토론회’
김동겸 연구위원, “수수료 공시·비교설명 등 새 제도, 미스터리 쇼핑·점검결과 공표로 안착시켜야”
금감원 “GA 내부통제 장치 법적 근거 마련 필요”
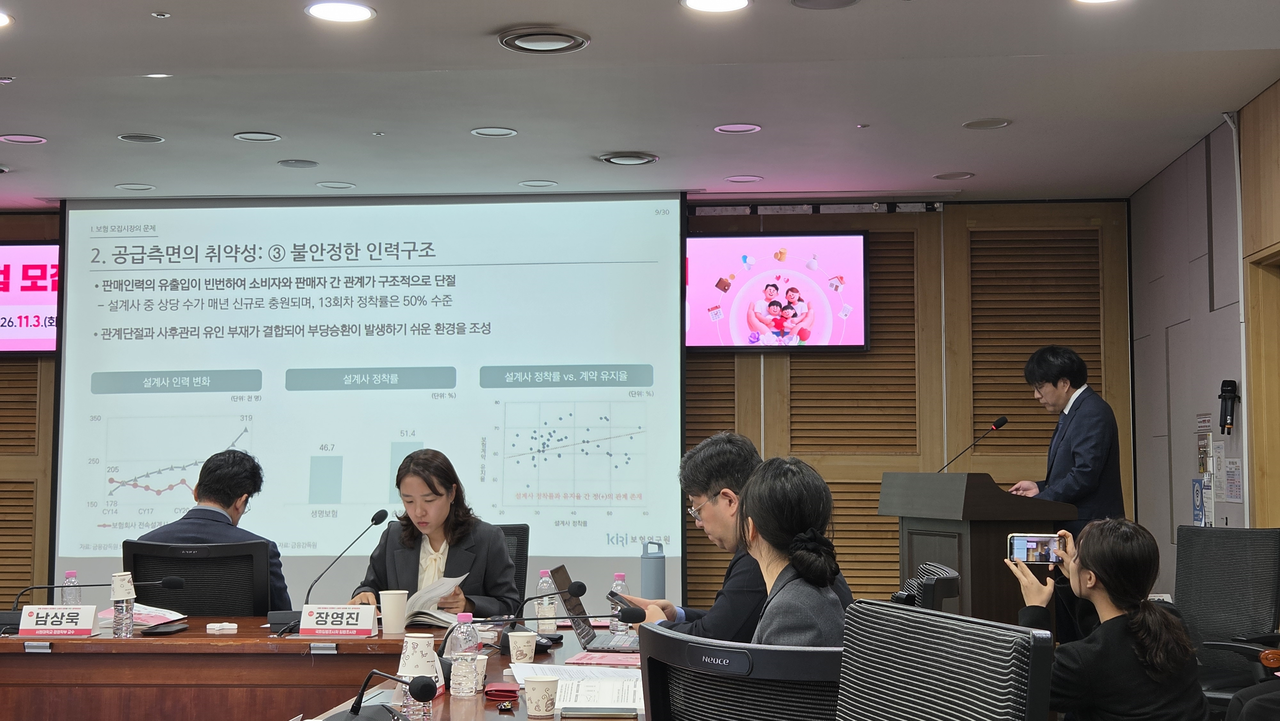
[헤럴드경제=정호원 기자] 보험 판매의 무게중심이 법인보험대리점(GA)으로 옮겨간 만큼 GA의 책임과 내부통제도 그에 맞게 강화해야 한다는 제언이 나왔다. 올해 잇따라 도입된 판매수수료 비교공시와 대형 GA 비교설명 의무가 현장에서 제대로 지켜지는지 점검하는 체계부터 갖춰야 한다는 지적이다.
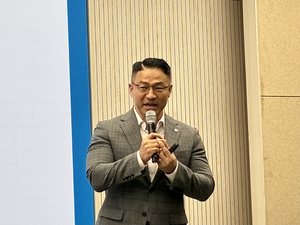
김동겸 보험연구원 연구위원은 3일 국회의원회관에서 열린 ‘보험 모집질서 건전화와 소비자 보호를 위한 정책토론회’에서 ‘모집질서 개선을 위한 정책과제’를 주제로 발표하며 이같이 밝혔다.
금융당국은 올해 3월 판매수수료 비교공시를 시작했고, 7월부터 GA에 ‘1200% 룰’을 적용하는 한편 대형 GA에 상품 비교설명 의무를 부과했다. 내년 1월에는 판매수수료를 4년에 걸쳐 나눠 주는 분급제가 시행되고, 2029년에는 분급 기간이 7년으로 늘어난다. 김 연구위원은 “미스터리 쇼핑과 점검 결과 공표로 이행 유인을 높이고, 불이행·반복 위반에 대한 제재 기준을 구체화해야 한다”고 강조했다.
GA의 책임성 강화도 핵심 과제로 꼽았다. 판매 권한은 사실상 GA 등 영업조직으로 넘어갔지만 규율과 책무는 여전히 보험사 전속 모집을 전제로 한 틀에 머물러 있다는 것이다. 불완전판매는 모집 단계에서 생기는데 배상책임은 보험회사 중심으로 짜여 있고, 대형 GA는 규모가 보험회사를 웃도는데도 등록제에 기반해 건전성 규율이 미흡하다는 지적이 나온다. GA가 여러 회사 상품을 비교해 권유하는 핵심 판단을 맡고 있지만 자격·교육 체계는 전속 영업조직 시절에 머물러 있다는 비판도 제기된다.
실제로 금융감독원이 대형 GA 75곳의 내부통제를 평가한 결과 4등급(취약)과 5등급(위험)이 29.3%에 달했다. 보험연구원 조사에서 소비자들이 보험 가입 때 가장 기대하는 가치로 꼽은 것도 ‘책임성’(29.8%)이었다. 김 연구위원은 회사 규모에 비례해 컴플라이언스와 소비자보호 체계 등 내부통제 의무를 강화하고, 역할과 권한에 맞게 자격·교육·평가 체계를 고도화해야 한다고 제언했다.
박원규 금융감독원 보험제도팀장은 토론에서 “감독당국이 제도 개선을 하고 있지만 GA에는 그 효과가 미치는 데 한계가 있다”며 “판매수수료라는 구조적 요인도 있지만, 판매 채널의 책임성이 보험회사와 GA가 많이 달랐다는 게 주요 원인”이라고 말했다. 이어 “사업비에 대한 기본 원칙과 내부통제 장치의 근거가 법에서부터 마련되고, 책임성을 강화할 수 있는 제재 수단도 마련됐으면 한다”고 덧붙였다.
박 의원은 “보험은 공익성과 사회적 책임을 띠는 민간 사회안전망이지만, 모집 단계의 과열 경쟁과 불공정 관행으로 인한 피해가 소비자에게 전가되는 문제가 지속되고 있다”며 “변화된 영업 환경에 맞춰 판매자에 대한 실효성 있는 규제 기준을 마련하고 모집 질서의 투명성을 신속히 확보해야 한다”고 말했다.
won@heraldcorp.com

](https://wimg.heraldcorp.com/news/cms/2026/11/03/news-p.v1.20261103.c84c78b297464e6da5893bb54f70fcb9_R.png?type=h&h=120)