
“가계자금 자본시장으로 옮기려면 세제부터”
부동산 보유세 조정·ISA 확대 등 제안
[헤럴드경제=김유진 기자] 서울 부동산의 세후 수익률이 연간 11.6%로 주요 투자자산 가운데 가장 높았던 것으로 분석됐다. 과거 가계의 부동산 쏠림에는 수익성과 위험을 고려할 때 나름의 이유가 있었지만, 생산적 금융으로 자금을 돌리기 위해서는 부동산에 집중된 가계자산을 금융투자로 유도할 세제 개편이 필요하다는 제언이 이어졌다.
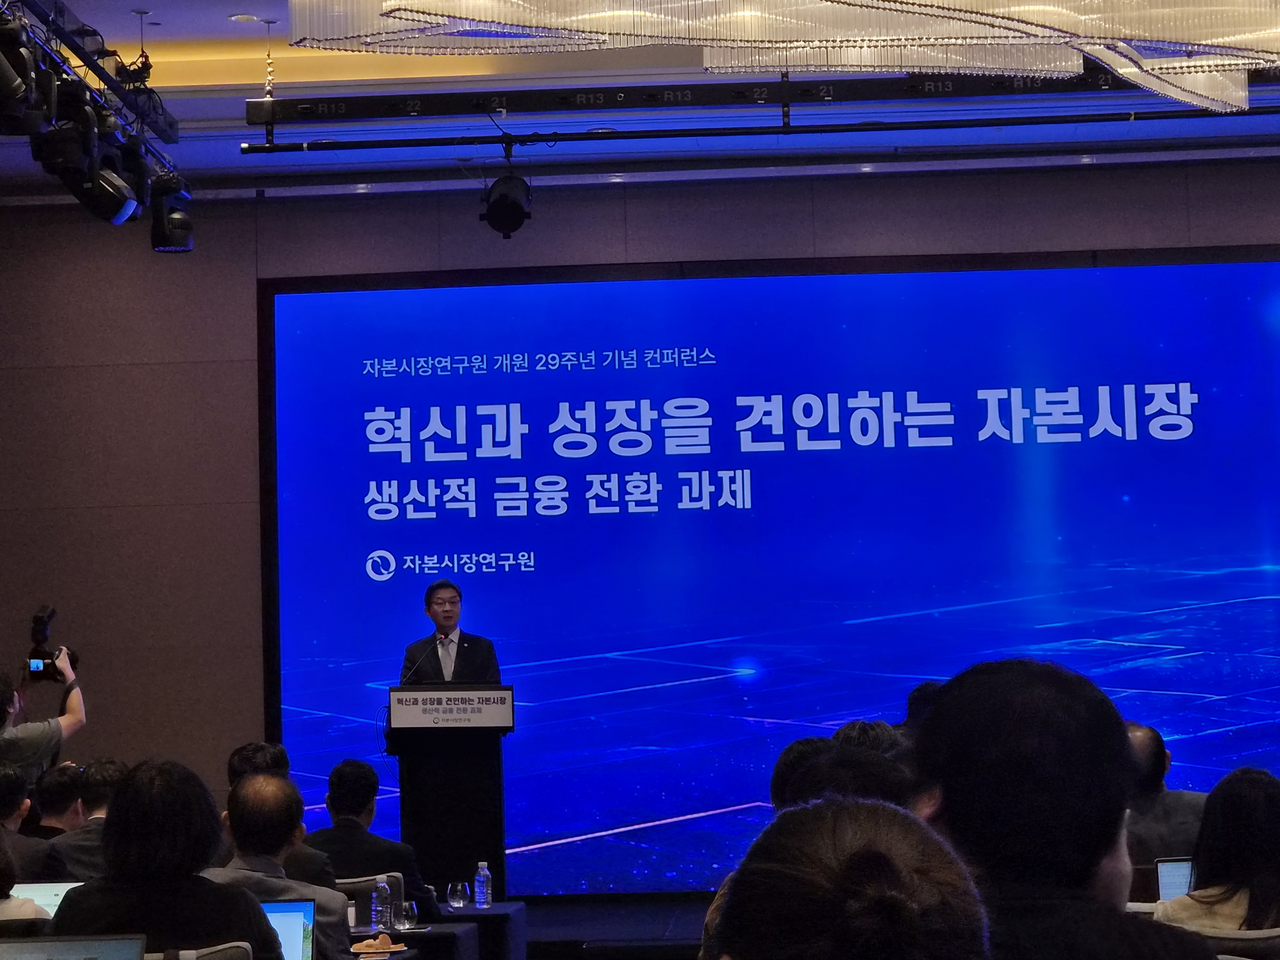
자본시장연구원은 18일 서울 여의도 콘래드호텔에서 개원 29주년 기념 컨퍼런스를 열고 이효섭 선임연구위원과 홍병진 한국조세재정연구원 관세연구팀장의 공동 연구 결과를 이같이 발표했다.
연구팀이 주요 자산의 20년 투자수익률을 시뮬레이션한 결과 서울 부동산의 연간 기준 세후 수익률이 11.6%로 전국 부동산(7.2%), S&P500(7.1%), 코스피(6.0%), 공모펀드(5.7%), ELS(2.1%)를 모두 앞섰다.
이번 연구에 따르면 국내 가계의 자산이 부동산에 편중된 상황은 수익성과 위험을 함께 고려할 때 자연스러운 결과다. 세후 수익률과 위험을 반영해 계산한 최적 포트폴리오에서 부동산이 차지하는 비중은 67.1%로, 실제 가계의 부동산 비중(64.5%) 역시 이와 비슷한 수치를 기록하고 있어서다.
이효섭 선임연구위원은 “부동산의 위험 조정 성과가 우수했기 때문에 과거에는 가계가 부동산을 많이 보유해 온 것을 탓하기는 어렵다”며 “혁신성장과 잠재성장률 제고를 위해서는 가계자금이 금융투자상품으로 이동하는 구조가 필요하다”고 강조했다. 혁신성장을 촉진하고 총요소 생산성 제고를 통해 잠재 성장률을 높이려면 부동산과 예금에 쏠린 자금을 자본시장으로 옮기는 노력을 적극 추진해야 한다는 제언이다.
연구진은 향후 10년 동안 가계의 부동산 비중을 현재 64.5%에서 50%로 낮추고 금융투자상품 비중을 8.5%에서 20%까지 높이는 목표를 제시했다. 부동산에 묶여 있는 자금을 금융투자로 돌리려면 자산별 세후 수익률의 차이를 줄이는 작업이 필요하다는 판단이다.
이를 위해 부동산 보유세를 단계적으로 조정하는 한편, 부동산을 처분한 자금이 자본시장으로 유입될 경우 세제 인센티브를 제공하는 방안이 제시됐다. ISA 세제혜택을 확대하고, 중장기적으로 금융투자소득에 대한 손익통산과 결손금 이월공제를 도입하는 방안도 포함됐다.
국내 주식의 장기 투자 매력을 높이기 위한 방안도 제시됐다. 배당소득 분리과세 요건을 점진적으로 완화하고 장기 보유에 세제상 혜택을 주자는 내용이다. 이 선임연구위원은 “국내 주식 배당소득 분리과세 요건이 지금 매우 엄격해 점진적으로 완화해서 배당 수익률을 더욱 높이고 또 배당 투자 문화 정착을 유도할 필요가 있다”고 말했다.
금융상품별로 달리 적용되는 세제도 정비 대상으로 꼽았다. 펀드·일임·신탁·ELS·DLS 등을 ‘동일 자산·동일 과세’ 원칙에 따라 정비하고, 중장기적으로는 여러 세제혜택 계좌를 하나로 통합한 ‘생산적 금융 ISA’를 도입하자는 제안이다.
이번 분석에는 2023년 1월부터 2025년 12월까지의 월별 수익률이 활용됐다. 수익률은 세금과 투자 기회비용까지 반영했다. 주택을 사지 않고 전세로 살며 금융상품에 투자하는 경우와 대출로 주택을 구입해 실거주하는 경우를 비교해 실제 투자 여건에 가깝게 계산했다.
kacew@heraldcorp.com