
개인, 삼전우 8035억 집중 매수
자사주 소각·금산법 여파로 부각
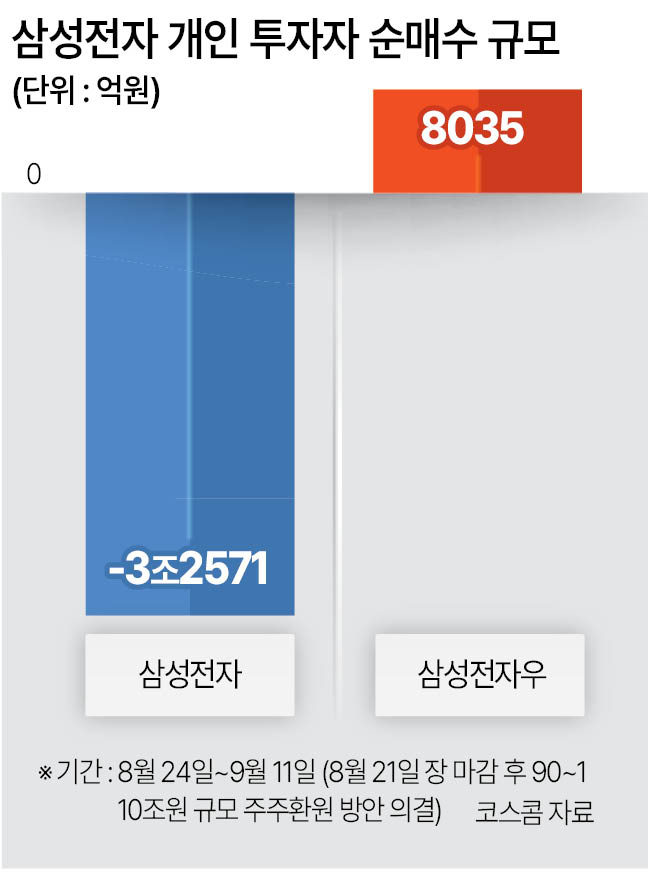
개인 투자자들이 삼성전자 본주는 대거 순매도했지만, 오히려 삼성전자 우선주는 대거 순매수한 것으로 나타났다. 삼성전자 주주환원 정책이 발표된 후 자사주 소각 기대감 등이 우선주 투자 심리에 쏠린 것으로 풀이된다. 삼성전자가 배당 확대를 피력하면서 우선주의 고배당 매력도 부각된다는 평가이다.
14일 한국거래소와 코스콤에 따르면 개인 투자자들은 주주환원 방안 발표 직후인 8월 24일부터 9월 11일까지 삼성전자 보통주를 3조2571억원을 순매도했다.
주목되는 건 같은 기간 순매수 1위 종목이 삼성전자우란 점이다. 8035억원을 순매수하며 유가증권시장 상장 종목 중 개인 순매수 1위를 차지했다.
개인들의 삼성전자우 매수세가 나타난 시점은 삼성전자가 대규모 주주환원 계획을 발표한 직후다. 삼성전자는 지난달 21일 장 마감 후 이사회를 열고 올해 주주환원 잔여 재원이 90조~110조원에 이를 것으로 예상된다고 밝혔다. 약 30조원은 3분기 현금배당으로 지급하고, 나머지 60조~80조원은 내년 초 집행 방안을 확정한다.
우선주로 투자가 쏠린 데에는 향후 자사주 매입·소각에서 우선주가 상대적으로 유리할 수 있다는 기대감 때문이다. 삼성생명과 삼성화재는 삼성전자 보통주를 10%에 가까운 수준까지 보유하고 있다. 삼성전자가 보통주를 소각하면 두 회사 지분율이 올라가고, 금산법상 계열 금융사의 삼성전자 지분율이 10%를 넘지 않도록 하려면 두 회사가 보유 주식을 팔아야 한다. 삼성전자가 자사주 소각을 섣불리 할 수 없는 이유다.
우선주는 의결권이 없다. 그래서 이 같은 지분 규제 영향에서 상대적으로 자유롭다. 통상 자사주 매입이나 소각 과정에서 우선주는 오히려 소외되곤 했지만, 금산법의 특수한 상황에 따라 삼성전자는 오히려 우선주가 더 부각되는 셈이다.
삼성전자는 과거에도 보통주와 우선주의 가격 차이가 커졌을 때 우선주 매입 비중을 높인 전례가 있다. 창사 이래 자사주 소각 물량 가운데 우선주에 배분된 비중은 약 16.9%였으며, 2015년 첫 자사주 매입 프로그램에서는 전체 매입 금액의 30%를 우선주에 배분했다.
배당 측면에서도 우선주는 상대적으로 매력적이다. 최근 종가 기준 삼성전자우는 19만3300원으로 보통주(25만9500원)보다 25.5% 낮다. 같은 주당 배당금을 받는 만큼 투자금 대비 배당수익률은 우선주가 더 높다.
업계에서는 삼성전자의 내년 주주환원에서 우선주가 예상보다 큰 비중을 차지할 것으로 보고 있다. 보통주 자사주 소각에 제약이 있는 만큼 우선주 매입·소각이 대안으로 부상하면서, 그간 보통주보다 할인돼 거래돼 온 우선주의 재평가 계기가 될 것이란 관측이다.
김수현 DS투자증권 리서치센터장은 삼성전자가 내년 초 집행할 자사주 매입·소각 규모를 10~20조원으로 추정하면서, 이 가운데 우선주에 배분되는 물량이 늘어날 것으로 봤다. 그는 “보통주 소각 시 발생하는 금산법 문제를 고려하면 삼성전자 자사주 소각 재원에서 우선주의 자사주 매입·소각량이 늘어날 가능성을 배제할 수 없다”고 말했다. 김유진 기자
kacew@heraldcorp.com