반도체 기저효과에 내년 이익 증가율 둔화 불가피
원화 강세에도 마진·FCF 개선되는 기업 선별해야
[헤럴드경제=김유진 기자] 내년 코스피에서는 이익이 얼마나 많이 늘어나는지보다 실제로 얼마나 높은 이익을 남길 수 있는지가 중요해질 전망이다. 올해 반도체를 중심으로 이익이 크게 늘어난 데 따른 기저효과로 내년 이익 증가율이 낮아질 것으로 예상되면서, 영업이익률과 잉여현금흐름(FCF)을 통한 종목 선별이 필요하다는 분석이 나왔다. 해당 조건에 부합해 엄선한 코스피 종목 16선도 공개됐다.
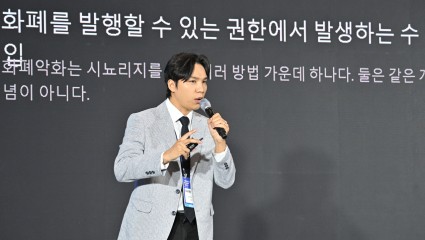
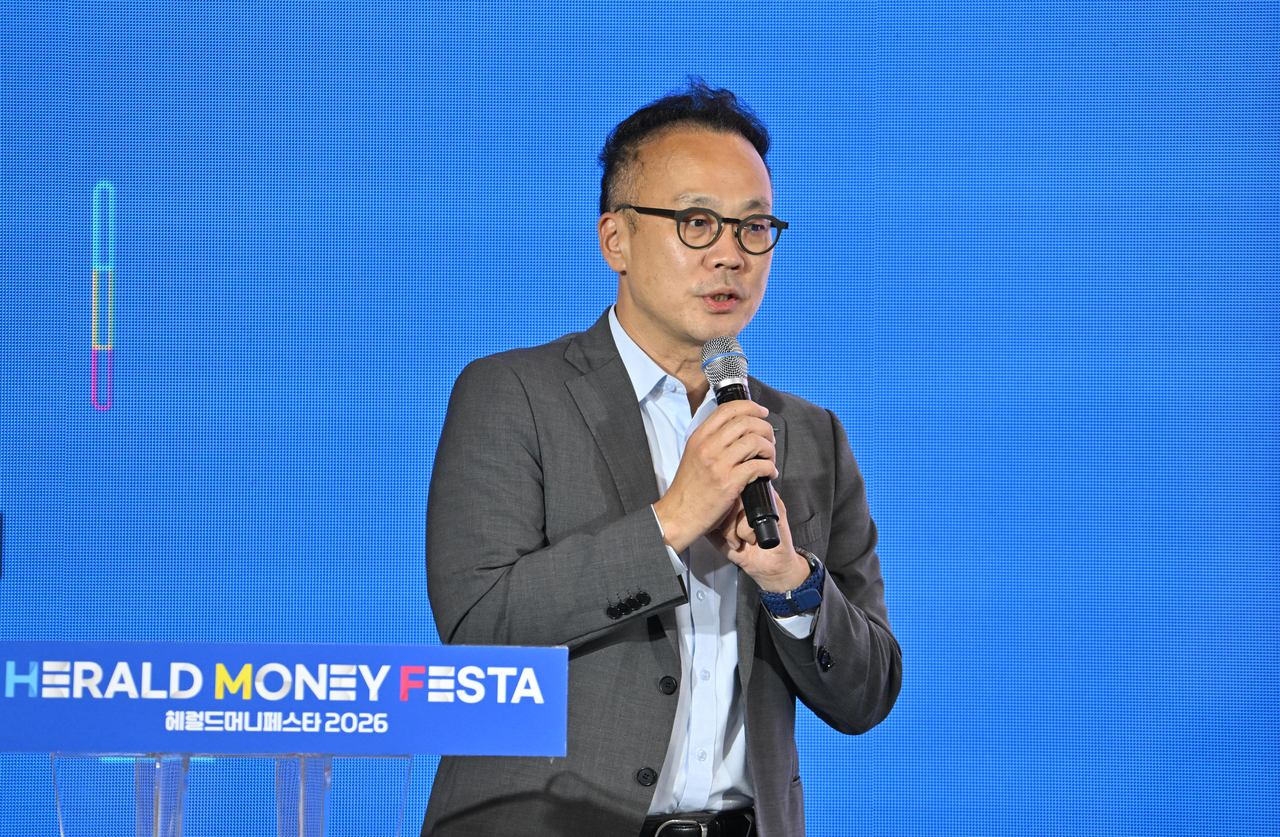
이재만 하나증권 글로벌투자분석실장은 2일 서울 중구 동대문디자인플라자(DDP)에서 열린 ‘헤럴드 머니페스타 2026’에서 ‘향후 미국과 국내 증시 전망과 전략’을 주제로 강연하며 “금리 5% 시대에는 업종 선택뿐 아니라 기업 선별이 중요하다”고 말했다.
내년 이익 증가율이 둔화하는 것은 올해 이익이 워낙 크게 늘었기 때문이다. 하나증권은 코스피 순이익 증가율이 올해 271.5%에서 내년 30.6%로 낮아질 것으로 전망했다. 특히 반도체의 올해 순이익 증가율 전망치가 607.8%에 달하는 등 올해의 높은 증가율을 내년에도 이어가기는 어렵다는 설명이다.
이익 증가율이 낮아지는 국면에서는 기업의 수익성이 주가를 가르는 중요한 기준이 될 수 있다. 코스피 할인율은 올해 6월 15%에서 9월 21%까지 상승한 만큼, 이익 증가율 둔화가 시작되는 국면에서는 영업이익률 개선 여부가 종목별 주가 차별화를 결정하는 변수가 될 수 있다는 것이다. 이 실장은 “코스피의 경우 이미 국제 유가와 시중금리 상승을 반영하며 할인율이 급등해 있다”며 “특히 이익 증가율 둔화 초기 국면에서는 영업이익률 상승 여부가 주가 차별화를 결정하는 중요한 변수가 될 수 있다”고 설명했다.
고금리가 이어질 때는 같은 업종에 속한 기업이라도 수익성에 따라 주가가 달라질 수 있다. 이 실장이 예로 든 건 금리 인상이 이어졌던 1999년 하반기 미국 증시다. 당시 연방준비제도(Fed)의 기준금리 인상과 시중금리 상승이 동시에 진행되면서 반도체·소프트웨어·산업재·금융 등 주도 업종 안에서도 종목별 주가 차별화가 나타났다. 어플라이드 머티리얼즈·오라클·GE·씨티그룹은 상대적으로 강세를 보인 반면 같은 업종의 다른 기업들은 상대적으로 약세를 나타냈다.
이 실장은 “당시 주가 차별화를 결정했던 변수는 ROE였다”며 “주가수익률이 높았던 어플라이드 머티리얼즈·오라클·씨티그룹은 ROE가 크게 개선된 그룹”이라고 설명했다. GE 역시 높은 수준의 ROE를 유지한 것으로 분석됐다.
한국 증시에서는 이런 수익성 차이를 영업이익률과 FCF로 확인하자는 게 이 실장의 전략이다. 원화 강세를 감안해 영업이익률을 보수적으로 조정한 뒤에도 2분기보다 3분기 영업이익률이 높고, 2027년 영업이익률 전망까지 개선되면서 FCF도 증가할 것으로 예상되는 기업을 선별하자는 것이다.
최근 원화 강세로 낮아질 기업의 이익률 전망까지 고려해야 한다는 설명도 내놨다. 최근 3개월간 원/달러 환율은 12% 하락했다. 하나증권 분석에 따르면 2015년 이후 원/달러 환율이 3개월 동안 10% 이상 하락한 경우 코스피의 예상 영업이익률은 전월보다 평균 0.30%포인트 낮아졌다. 이 실장은 “최근 급격하게 진행된 원화 강세를 감안해 영업이익률 조정이 필요하다”고 설명했다.
3분기 실적 발표를 앞둔 시점에서는 내년도 이익 추정치가 어떻게 바뀌는지를 확인해야 한다. 이 실장은 “10월달에 내년 이익 추정치가 상향 조정되는 업종과 내년 이익 추정치가 하향 조정되는 업종은 4분기 수익률이 달라진다”고 말했다. 실제 2023~2025년 코스피 업종을 분석한 결과, 10월 3분기 실적 발표 기간에 다음 연도 이익 추정치가 상향된 업종은 하향된 업종보다 4분기 주가 수익률이 상대적으로 높았다.
내년 이익 증가율이 높은 동시에 최근 이익 추정치가 상향 조정되고 있는 업종으로는 화학, 2차전지, 전력기기, 반도체 등이 제시됐다. 하나증권은 코스피의 2027년 순이익 증가율을 30.6%로 전망한 가운데 화학은 138.0%, 2차전지는 129.1%, 전력기기는 36.4%, 반도체는 35.6%로 전망했다. 최근 4주간 이익 추정치도 각각 3.5%, 5.1%, 0.8%, 1.5% 상향됐다.
이 기준에 따라 선별한 종목은 삼성전자, 한화에어로스페이스, 삼성SDI, 효성중공업, HD현대일렉트릭, 한국전력, 삼성에스디에스, 현대글로비스, 에이피알, 대한항공, 이수페타시스, DB하이텍, OCI홀딩스, 신세계, 한솔케미칼, 한전KPS 등이다. 이들 종목은 단순히 내년 이익 증가율이 높은 기업이 아니라 원화 강세를 반영한 3분기 영업이익률과 2027년 영업이익률 전망, FCF 증가 여부 등을 함께 고려해 선별됐다.
이 실장은 지난 5월 ‘SK하이닉스 시가총액이 삼성전자를 넘어서는 순간’을 강세장 종료 신호로 제시해 투자자들 사이에서 화제를 모았다. 당시 보고서에서 기업 이익 증가에 기반한 강세장의 종료 신호로 SK하이닉스의 시총 역전을 꼽았고, 6월 실제 시총 역전이 발생하면서 시장에서 해당 전망이 재조명 받았다.
kacew@heraldcorp.com