치솟는 美국채 30년물 5.70% 터치
‘선물 매도→금리 상승’ 악순환 우려
장기채 선물 CTD, 2050년물 가능성
기관, 초장기채 선물 공격적 매도 확인
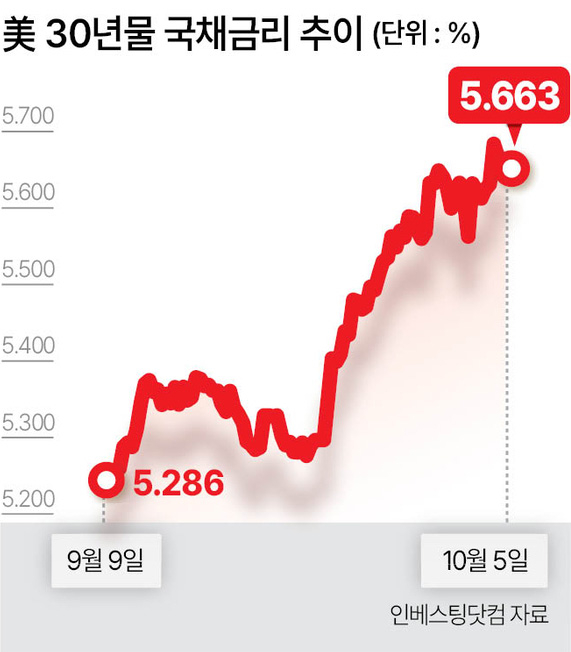
미국 30년 만기 국채 금리가 6%선에 바짝 다가선 가운데, 국채선물 거래에서 장기물을 피하기 위한 위험회피 수단으로서의 매도가 국채 금리 상승을 더 부추기는 요인이 될 수 있다는 지적이 나온다.
기관들이 최저가 인도채권(CTD·Cheapest-to-Deliver)의 장기물 전환을 피하기 위해 투매를 이어가면서, 장기물 금리가 더 상승 압박을 받을 수 있다는 것이다. ▶관련기사 20면
블룸버그 통신은 5일(현지시간) 국채선물 거래에서 CTD가 장기물로 전환되는 것을 피하기 위한 투자자들의 움직임이 미 국채 금리의 추가 상승을 불러일으킬 수 있다고 지적했다. 국채선물은 투자자들이 보유 국채의 가격 변동 위험을 덜어내는 헤지(위험 분산) 수단으로 널리 쓰인다. 외부 자금을 끌어다 쓰는 레버리지 펀드들이 즐겨 구사하는 ‘베이시스 트레이드’의 핵심 도구이기도 하다.
문제는 국채선물의 작동 방식에 있다. 미 국채선물은 정해진 날짜에 정해진 가격으로 국채를 사고팔기로 하는 거래소 상장 계약이다. 계약 조건은 매도 포지션을 쥔 쪽이 매수 포지션 보유자에게 넘겨줄 수 있는 채권의 종류를 규정하는데, 대개 여러 종목이 인도 대상에 해당한다. 거래자들은 이 가운데 인도 비용이 가장 낮은 CTD를 골라내고, 국채선물 가격은 통상 이 CTD를 따라 움직인다.
그러나 현재처럼 금리가 빠르게 오르면 인도 가능한 채권들의 가격 구조가 달라지고, CTD는 만기가 더 긴 국채로 이동한다. 이른바 ‘듀레이션 이동’ 또는 ‘CTD 전환’이다. 듀레이션은 금리 변화에 대한 채권 가격의 민감도를 뜻하는데, CTD가 바뀌면 선물의 민감도도 함께 커진다.
자산운용사 입장에서는 CTD가 만기가 더 긴 채권으로 바뀌면 같은 규모의 선물 포지션이라도 금리 변동에 대한 민감도가 이전보다 커지게 된다. 가령 금리 위험을 100만큼 감수하도록 맞춰둔 포트폴리오가 CTD 전환 이후 120만큼의 위험에 노출될 수 있다는 얘기다.
이 경우 운용사는 미리 정해둔 듀레이션을 유지하기 위해 국채 선물 매수 초지션 일부를 처분하고, 매도 포지션은 일부 되사들이는 방식으로 선물 규모를 조정해야 한다.
투자은행 BNP의 구니트 딩그라 등 투자 전략가들은 최근 보고서에서 이런 선물 매도가 현물시장에서 “장기물 금리 상승을 더욱 악화시킬 수 있다”고 짚었다. 조정이 어느 시점에 어떻게 맞물리느냐에 따라 기초자산인 현물 국채로 충격이 번질 수 있다는 뜻이다. 금리가 오르면 선물 매도가 나오고, 그 매도가 다시 금리를 끌어올릴 수 있다는 우려다.
시장의 시선은 만기가 긴 구간에 쏠려 있다. 특히 장기채 선물은 현재 CTD가 2045년 2월 만기, 표면금리 2.5%짜리 채권이다. 블룸버그의 시나리오 분석에 따르면 30년물 금리가 6% 부근까지 오를 경우 CTD가 2050년 만기 채권으로 넘어갈 수 있다.
미국 30년물 금리는 이날 장중 5.70%까지 올라 2002년 이후 가장 높은 수준을 기록했다.
최근 포지션 자료를 보면 투자자들은 이미 대비에 들어간 것으로 보인다. 위험 분산을 위한 매도 움직임으로 기울었다는 뜻이다. 자산운용사들은 30년물 금리가 5.6%를 넘어 급등한 최근 몇 주 동안 장기채와 초장기채 선물의 순매수 포지션을 줄였다. 골드만삭스의 조지 콜, 윌리엄 마셜 등 전략가들은 최근 보고서에서 이를 “CTD 전환에 따른 듀레이션 확대 위험을 능동적으로 관리하고 있음을 보여주는 신호일 공산이 크다”고 해석했다.
미 상품선물거래위원회(CFTC) 최신 자료에서도 초장기채 선물의 공격적인 매도가 확인됐다. 30년물 금리가 5.28%에서 최고 5.62%까지 오른 지난달 29일까지 일주일 동안 자산운용사들은 초장기채 선물의 순매수 규모를 10만건 가까이 줄였다. 금리가 1bp(0.01%포인트) 움직일 때 생기는 손익 변동폭으로 따지면 약 1500만달러(약 201억5000만원), 현재 30년물 현물 채권으로 환산하면 110억달러(약 약 14조7000억원)어치에 해당한다.
같은 기간 장기채 선물에서는 이보다 미묘한 포지션 변화가 나타났다. 이 만기 구간에서는 CTD 전환 위험과 그에 따른 강제 매도 가능성이 현재진행형이라는 신호로 읽힌다.
일본의 메가뱅크인 스미모토미츠이은행(SMBC)의 금리 전략가 몬티 간디는 “초장기채는 이미 듀레이션이 더 긴 CTD로 옮겨갔지만 장기채 선물은 듀레이션이 추가로 확대될 위험이 여전히 남아 있다”고 말했다. 정목희 기자
mokiya@heraldcorp.com