8일 3분기 잠정 실적 발표…최대 실적 예고
메모리 호황 지속, 원·달러 환율 하락 상쇄
완제품 적자 불구 메모리 110조원 육박 예상
HBM4 본격 양산, SSD 수요 건재…성장 기여
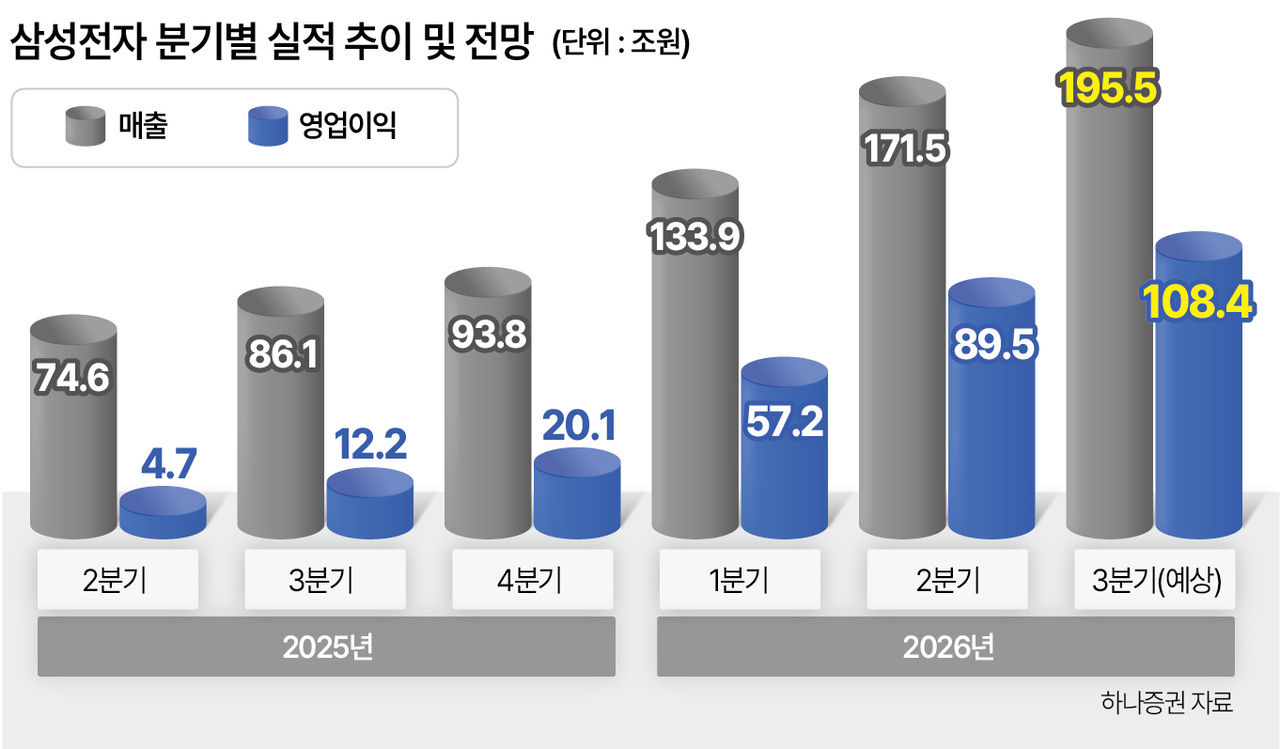
[헤럴드경제=김현일 기자] 삼성전자가 3분기 원·달러 환율 하락 악재에도 국내 기업 최초로 분기 영업이익 100조원 돌파가 예상된다. 메모리로만 110조원 상당의 영업이익을 거두며 완제품(세트) 사업의 부진을 상쇄했을 것으로 추정된다.
6일 업계에 따르면 삼성전자는 오는 8일 오전 3분기 잠정 실적을 발표한다. 앞서 세계 3위 메모리 업체 마이크론이 시장 기대치를 크게 웃도는 호실적을 내놓으면서 업계 선두인 삼성전자의 성적표에 관심이 쏠리고 있다.
인공지능(AI) 메모리 호황 속 원·달러 환율 하락폭이 컸던 만큼 최근 증권업계는 3분기 삼성전자의 실적 눈높이를 낮췄다. 앞서 2분기 1500원을 돌파하며 가파르게 치솟았던 환율은 9월 들어 1300원대까지 떨어지며 급락세를 보였다.
수출 대금을 달러로 받는 기업들로선 환율 하락 시 원화 환산액이 줄어드는 만큼 국내 반도체 업체들 역시 실적 영향이 불가피하다. 키움증권은 기존 122조원에서 107조원으로 하향 조정했고, 하나증권도 119조원에서 108조원으로 낮췄다. 삼성증권은 113조원에서 105조원으로 예상치를 수정했다.
다만 메모리 가격 상승과 더불어 삼성전자의 6세대 고대역폭 메모리인 HBM4가 3분기부터 본격 양산체제에 접어들면서 역대 최대 실적을 또 다시 갈아치웠을 것으로 추정된다. 상반기까지 약 147조원의 영업이익을 기록한 가운데 하반기에도 성장세를 이어가며 연간 360조원 돌파가 확실시된다. 이는 전년 대비 726% 늘어난 수치다.
앞서 시장조사기관 카운터포인트리서치에 따르면 삼성전자는 2분기 HBM 시장 점유율(매출 기준)을 33%까지 끌어올리며 SK하이닉스(50%)와의 격차를 좁혔다. 삼성전자는 지난 7월 콘퍼런스 콜에서 3분기 HBM4 매출이 2분기 대비 3배 이상 늘고, 하반기 HBM4 매출은 전체 HBM 매출의 60%를 상회할 것이라고 밝힌 바 있다.
낸드 역시 AI 특수를 누리는 기업용 솔리드 스테이트 드라이브(SSD)에 힘입어 실적 성장에 기여하고 있다. 파운드리 부문은 HBM4의 베이스 다이와 엔비디아의 AI 추론 전용 칩 ‘그록3’를 양산하는 4나노 가동률 상승으로 적자 규모를 2분기 대비 줄였을 것으로 예상된다.
부품원가 상승으로 고전하고 있는 스마트폰과 가전 등 완제품 사업이 3분기에도 2조원이 넘는 적자를 기록했을 것으로 추정되지만 메모리가 전체 실적을 떠받치는 양상이 지속되면서 상쇄했을 것이란 분석이 나온다.
AI 모델 개발을 둘러싼 속도조절 논쟁으로 메모리 수요의 지속 가능성을 놓고 의견이 분분한 가운데 삼성전자가 이달 말 예정된 3분기 실적 콘퍼런스 콜에서 제시할 메모리 수요 전망과 추가 장기공급계약 성과에도 관심이 쏠린다.
최근 빅테크 기업들이 AI 속도조절을 언급하면서 메모리 수요의 폭발적인 성장을 더 이상 기대하기 어렵다는 목소리가 나오는 상황이다.
마이크론은 지난달 30일(현지시간) 2026 회계연도 4분기(6~8월) 실적 콘퍼런스 콜에서 시장 예상치를 앞지르는 성적표를 내며 AI 메모리 수요가 여전히 건재함을 증명했다.
메모리 업계의 ‘뉴 노멀’로 자리잡은 장기공급계약도 기대감을 높이고 있다. 마이크론은 고객사와 맺은 장기공급계약 성격의 전략적고객협약(SCA)이 지난 분기 16건에서 26건으로 늘어났다고 밝혔다. 일부 기존 계약은 기간을 연장했고, 조건도 자사에 더욱 우호적인 내용으로 바뀌고 있다고 덧붙였다.
마이크론은 고객사에 5년 이상의 기간에 걸쳐 메모리를 공급하기로 하고 미리 약정금을 받는 방식으로 SCA를 확대하고 있다. 이는 중장기 실적 안정성을 높이는 요소로 꼽힌다.
joze@heraldcorp.com