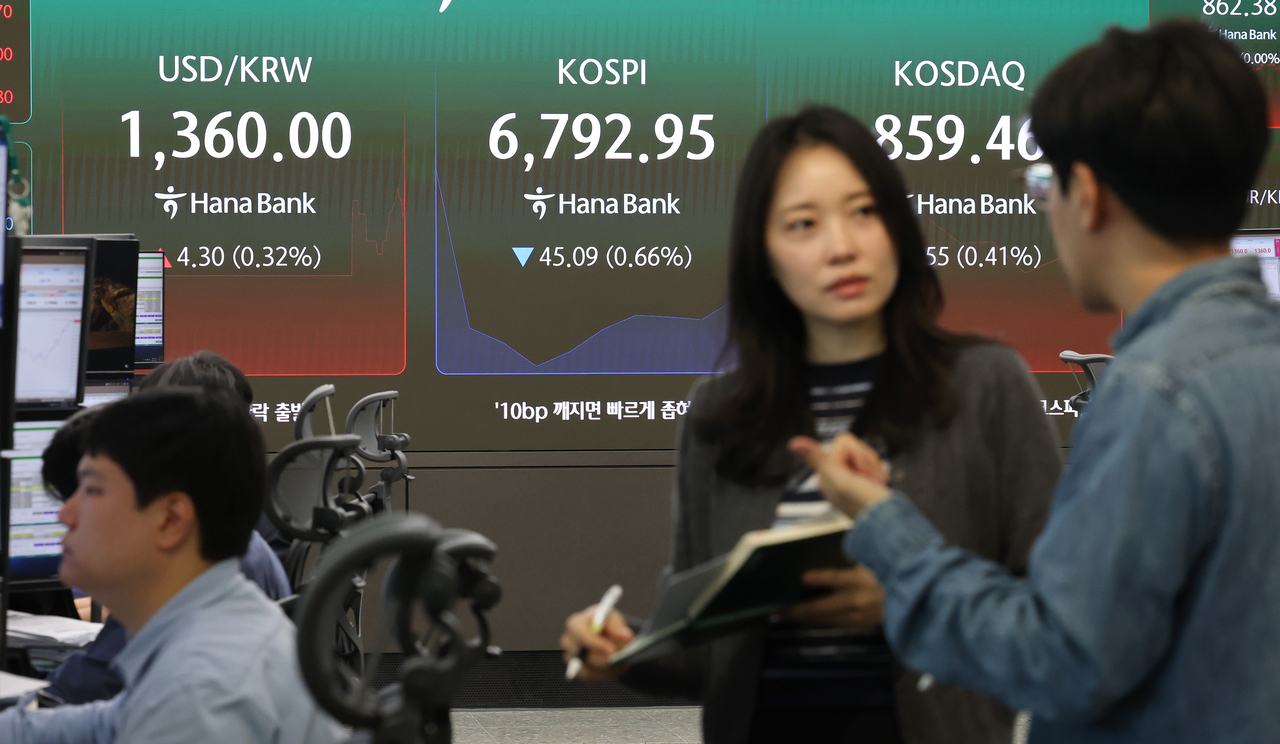
[헤럴드경제=김유진 기자] 고금리가 뉴노멀로 자리 잡으면서 증시 자금의 움직임도 달라지고 있다. 2000년대 이후 자산시장을 지배했던 ‘TINA(There is no alternative·대안이 없다)’에서 벗어나 채권과 예금 등 대체 투자처를 찾는 ‘TARA(There are rational alternatives·합리적 대안이 있다)’가 부상하면서다.
1일 코스콤 ETF체크에 따르면 최근 한 달간 금리·채권형 ETF로 자금이 몰리는 흐름이 두드러졌다. KODEX 머니마켓액티브에는 1조7791억원이 유입돼 전체 ETF 가운데 가장 많은 자금을 끌어모았다. 이밖에 KODEX CD금리액티브(합성)에는 4625억원, TIGER CD금리투자KIS(합성)에는 3771억원이 들어왔다. RISE 종합채권(A-이상)액티브와 KODEX 종합채권(AA-이상)액티브에도 각각 2330억원, 2180억원이 유입됐다.
금리·채권형 ETF로의 자금 이동은 고금리 환경에서 투자자들이 주식 외에 안정적으로 이자를 확보할 수 있는 대기처를 찾고 있다는 의미다. 특히 머니마켓과 CD금리 상품은 만기가 짧은 자산을 중심으로 운용돼 금리 변동에 따른 가격 부담이 상대적으로 작아 주식시장 방향성이 뚜렷해질 때까지 자금을 묻어두는 수요다.
투자자예탁금은 연중 고점인 130조원대에서 100조원 안팎으로 감소했지만, 증시를 향한 자금 수요 자체가 꺾인 것은 아니다. 연초 90조원 수준보다는 여전히 많고, 8월 이후에는 뚜렷한 감소세도 나타나지 않고 있다. 신용잔고 역시 7월 증시 조정 이후 회복 흐름을 보이고 있다.
고금리 환경 속 주식시장 관망세가 이어지는 가운데 투자금은 AI 관련 산업에 더욱 집중될 것이란 전망이 나온다. 윤원태 SK증권 연구원은 “7월 급락 이후 국내 투자자예탁금과 신용융자 잔고가 회복되고 있다”며 “고금리에도 불구하고 주식시장 상승에 대한 기대가 아직 살아있지만 AI 이외 부문의 경기 둔화는 가중돼 쏠림이 심화될 것”이라고 진단했다.
다만 시장에서는 AI 수요 자체뿐 아니라 구글·아마존·마이크로소프트·메타 등 하이퍼스케일러가 막대한 투자금을 얼마나 지속적으로 감당할 수 있는지도 주목하고 있다.
업계에 따르면 하이퍼스케일러의 투자 부담은 이미 자체 현금만으로 감당하기 어려운 수준으로 커졌다. SK증권에 따르면 하이퍼스케일러의 2027년 CAPEX(설비투자)는 1조달러를 웃돌 것으로 예상된다. 반면 FCF(잉여현금흐름)는 합산 마이너스 930억달러로 추정된다. 부족한 투자금은알 외부에서 조달해야 하는데, 조달금리가 높아지면 이자 부담이 커지고 투자금 회수에도 더 오랜 시간이 걸리게 된 상황이다.
때문에 3분기 AI 관련 기업의 실적 발표에서는 투자 규모뿐 아니라 이를 얼마나 감당할 수 있는지 주목해야 한다. 윤원태 SK증권 연구원은 “현재 하이퍼스케일러의 조달금리는 5~7% 수준인데, 이 금리가 10%까지 오르면 투자 회수 기간이 약 1년 늦어질 수 있다”며 “I투자 규모뿐 아니라 이를 뒷받침할 현금흐름과 자금조달 능력을 함께 봐야 한다”고 내다봤다.
kacew@heraldcorp.com