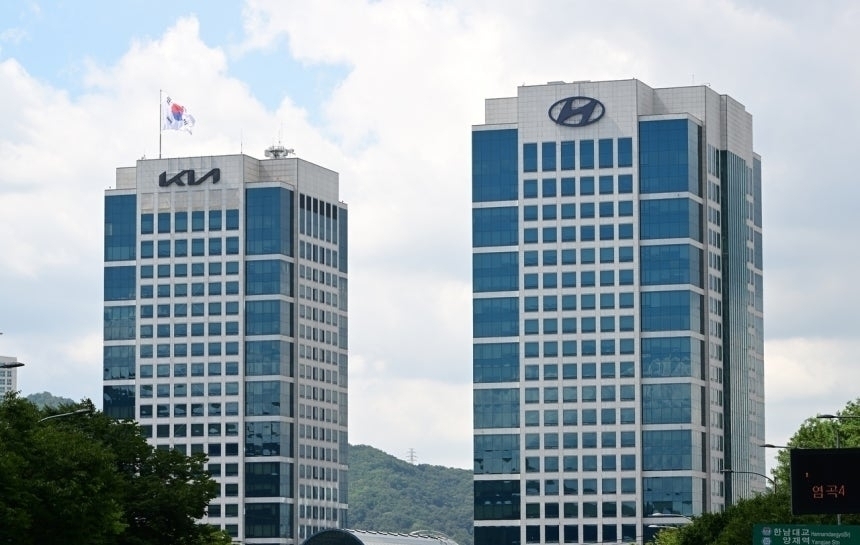
[헤럴드경제=문이림 기자] 국내 증권가가 현대차 목표주가를 잇달아 낮추고 있다. 파업에 따른 생산 차질과 원가 부담 확대로 3분기 실적이 시장 기대치를 밑돌 것이란 평가다. 4분기부터 생산 정상화와 신차 효과에 힘입어 실적이 반등할 것이란 기대도 나온다.
한국거래소에 따르면 지난 8일 현대차 주가는 전장 대비 3.42% 내린 32만4500원에 거래를 마쳤다. 현대차 주가의 6개월, 3개월 수익률은 8일 기준 각각 -36.12%, -29.84%를 기록했다.
주가는 피지컬 인공지능(AI) 기대감에 지난 6월 75만원으로 연중 최고치를 기록한 뒤 하락세를 이어갔다. 최근에는 3분기 실적 부진 전망에 증권사들의 목표주가 하향도 잇따르고 있다.
한화투자증권은 8일 보고서를 통해 현대차 목표주가를 기존 76만원에서 67만원으로 하향 조정했다. 흥국증권은 기존 72만원에서 55만원으로 낮췄다. NH투자증권과 신영증권도 각각 57만원과 54만원으로 내려 잡았다.
목표가 하향은 3분기 실적 전망치가 낮아진 영향이다. 한화투자증권은 현대차의 3분기 영업이익을 전년 동기 대비 5.4% 줄어든 2조4000억원으로 전망했다. 이는 시장 전망치인 3조원을 밑도는 수준이다. 3분기 현대차 글로벌 도매 판매는 전년 동기 대비 11% 감소한 92만대에 그쳤다.
증권가는 3분기 실적에 물량·환율·원가의 삼중 부담이 작용했다고 분석한다. 김성래 한화투자증권 연구원은 “3분기 수익성은 4~5월 상승했던 원자재 투입에 따른 원가 상승 영향과 친환경차 판매 감소에 따른 부정적 믹스의 영향이 불가피하다”고 설명했다.
파업에 따른 생산 차질도 실적에 악영향을 줬다. 한화투자증권에 따르면 지난 7~8월 파업으로 약 5만5000대의 생산 공백이 발생했다. 판매량과 수익성 개선을 이끌던 하이브리드차(HEV) 판매에도 제동이 걸렸다.
하늘 NH투자증권 연구원은 “노조 파업에 따른 일부 공장 가동 중단으로 약 5만5000대의 생산 차질 발생했고 명절 연휴 영향으로 영업일수도 감소했다”며 “상반기 원자재 가격 상승분이 제조원가에 반영되기 시작하면서 수익성 부담이 확대될 것으로 예상된다”고 말했다.
증권가는 4분기 생산 정상화와 신차 효과에 주목하고 있다. 문용권 신영증권 연구원은 “신형 투싼과 아반떼 생산 확대와 제네시스 HEV 라인업 확대에 따라 4분기에는 한국 공장을 필두로 터키, 체코 등 주요 공장 가동률 개선이 나타날 것”으로 분석했다.
원화 강세는 실적 반등의 변수다. 김창호 한국투자증권 연구원은 “현재 환율 1357원(3분기 말 기준)이 지속될 경우 3분기 평균 환율(1418원) 대비 큰 폭의 하락”이라며 “4분기에도 실적 회복을 제한하는 요인으로 작용할 가능성이 높아지고 있다”고 강조했다.
moon@heraldcorp.com