
가계대출총량 두배 늘려도 마통은 ‘잠금’
주담대·신용대출 동일 총량으로 관리
인뱅 3사, 판매중단·한도축소 잇따라
정부가 올해 가계대출 총량 증가율 목표를 1.5%에서 3.0%로 두 배 높였지만 마통을 비롯한 신용대출의 문턱은 당분간 크게 낮아지지 않을 전망이다. 추가로 확보된 대출 여력을 잔금대출과 집단대출 등 주택 관련 실수요에 우선 공급하는 방향이 논의되고 있는 데다, 은행들도 올 들어 빠르게 불어난 신용대출을 다시 풀기에는 부담이 크기 때문이다.
24일 금융권에 따르면 금융당국과 은행권은 8·13 부동산 금융 종합대책으로 늘어난 가계대출 총량을 주택담보대출과 집단대출 중심으로 활용하는 방안을 검토하고 있다. 금융감독원도 최근 은행 여신 담당자들을 불러 잔금대출 ‘오픈런’을 줄이기 위해 집단대출 공급을 확대해 달라고 주문했다.
문제는 주담대와 신용대출이 별도의 총량으로 관리되는 것이 아니라는 점이다. 하나의 가계대출 총량 안에서 함께 관리되기 때문에 잔금·집단대출 여력을 많이 배정할수록 마통 등 신용대출에 활용할 수 있는 여지는 그만큼 줄어든다.
한 시중은행 관계자는 “주담대 공급 문제가 우선인 상황에서 신용대출 규제를 빠르게 풀기는 어렵다”며 “세부적인 총량 배분 기준도 정해지지 않은 상태에서 마통부터 완화하면 자금이 주식이나 부동산시장으로 흘러갈 가능성이 있다”고 말했다.
다른 시중은행 관계자도 “향후 주식시장 흐름이 어떻게 되느냐에 따라서 갈릴 것 같다”며 주식시장 흐름이 향후 마통 증가세를 좌우할 변수라고 내다봤다.
실제로 은행권은 총량 확대 이후에도 마통 관리 기조를 유지하고 있다. 케이뱅크는 6월 16일부터 최대 3억원 한도의 신규 마통 판매를 중단한 데 이어 당초 7월 말까지였던 중단 기간을 8월 31일까지 연장했다.
카카오뱅크는 6월 마통 최대 한도를 2억4000만원에서 1억원으로 낮췄다. 약정액이 5000만원 이상이면서 최근 6개월간 한도 사용률이 20% 이하인 계좌는 만기 연장 때 한도를 최대 20% 감액하고 있다.
토스뱅크도 신규 마통 한도를 1억5000만원에서 5000만원으로 축소했다. 최근 3개월간 한도 사용률이 40% 이하인 기존 계좌는 한도를 최대 40% 줄일 수 있도록 했다. 일부 시중은행도 장기간 사용하지 않은 마통의 한도를 만기때 최대한 20%감액하거나 연장을 제한할 방침이다.
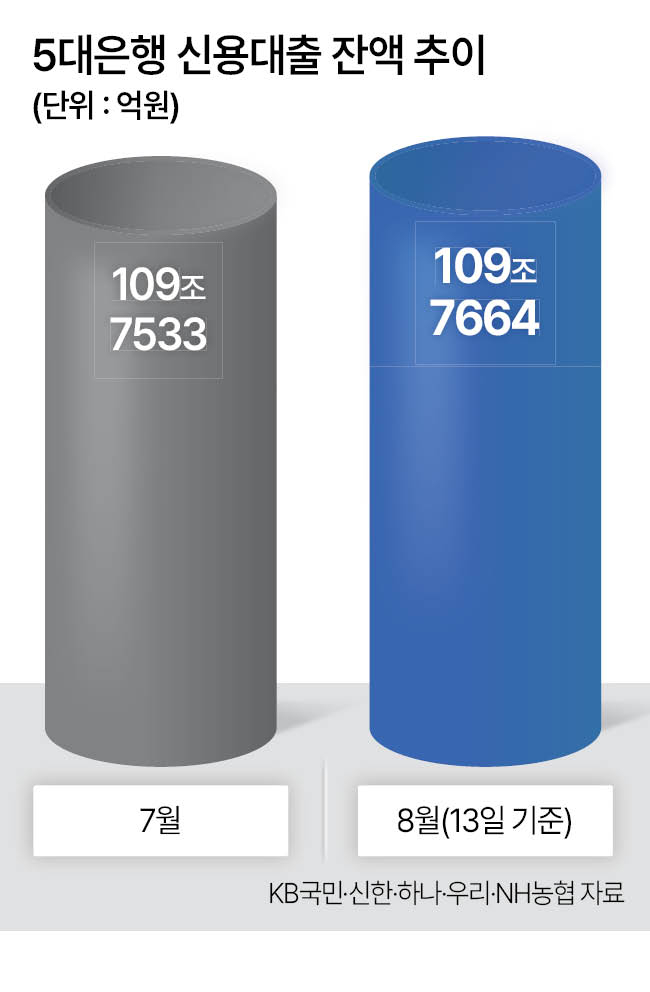
은행들이 마통 빗장을 쉽게 풀지 못하는 배경에는 올해 급증한 신용대출이 있다. 5대 은행(KB국민·신한·하나·우리·NH농협)의 신용대출은 지난 5월과 6월 각각 2조원 넘게 증가했고, 7월에도 1조원 이상 늘었다.
2분기 신용대출과 증권사 신용공여 등이 포함된 기타대출 증가액은 12조8000억원으로 주택 관련 대출 증가액(12조2000억원)을 웃돌았다. 마통은 차주가 약정 한도 안에서 수시로 돈을 꺼낼 수 있어 은행이 실제 대출 증가 규모를 사전에 통제하기 어렵다는 점도 부담이다.
한편 이런 관리 기조로 최근에는 신용대출 증가세도 한풀 꺾인 모양새다. 5대 은행의 신용대출 잔액은 지난달 말 109조7533억원에서 이달 13일 109조7664억원으로 131억원 증가하는 데 그쳤다. 다만 은행권에서는 향후 증시 움직임에 따라 마통 수요가 다시 살아날 가능성을 경계하고 있다. 박혜림 기자
rim@heraldcorp.com