코스피 PER 11.05배, 2023년來 최저
지수 2.9배 올라도 이익대비 저평가
證 “외국인 수급 맞춰 분할매수”
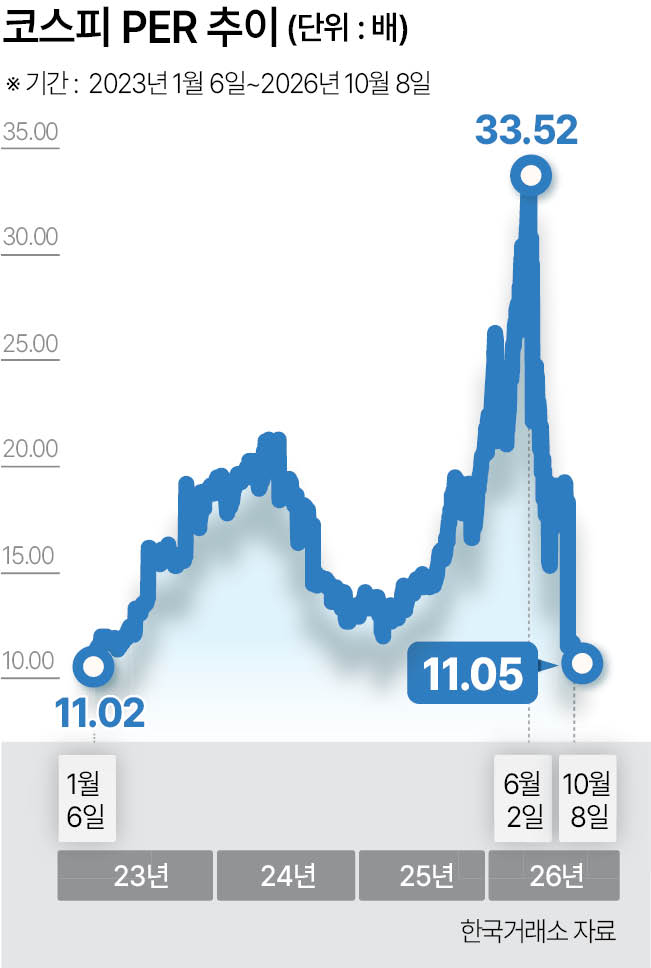
국내 증시의 주가수익비율(PER)이 3년 9개월 만에 최저 수준으로 떨어졌다.
반도체 슈퍼사이클로 기업 이익은 급증했지만 코스피 지수가 이를 따라가지 못한 결과이다. 코스피가 2000선에 머물던 2023년 초 수준으로 기업 가치가 낮게 평가받고 있는 의미이다. 증권가에서는 투자자들이 외국인 매도 압력이 완화되는 시점에 맞춰 분할 매수로 대응할 것을 조언하고 있다.
12일 한국거래소에 따르면 8일 기준 코스피 PER은 11.05배로 집계됐다. 2023년 1월 6일(11.02배) 이후 약 3년 9개월 만에 가장 낮은 수준이다. 시장에서는 코스피 PER이 11배 선마저 밑돌 가능성에 주목하고 있다.
눈여겨볼 대목은 같은 기간 코스피 지수의 상승 폭이다. 2023년 1월 6일 코스피 종가는 2289.97에 불과했지만 8일에는 6625.93을 기록했다. 약 3년 9개월 만에 지수가 2.9배 가까이 상승했는데도 기업 이익 대비 주가 수준을 나타내는 PER은 오히려 당시와 비슷한 수준으로 돌아간 것이다.
이는 PER의 산출 방식을 살펴보면 이해할 수 있다. PER은 기업이 벌어들이는 이익에 비해 주가가 얼마나 높은지를 나타내는 지표다. 가령 주가가 100원에서 200원으로 두 배 오르더라도 주당순이익이 10원에서 30원으로 세 배 늘어나면 PER은 10배에서 6.7배로 낮아진다. 기업 이익이 주가보다 빠르게 늘어나면 PER은 오히려 하락하는 것이다.
특히 최근에는 반도체 기업들의 실적 개선과 이익 전망치 상향이 이어지는 가운데 외국인의 대규모 매도로 주가가 하락하면서 PER을 더 끌어내리고 있다. 특히 미국 국채와 인공지능(AI) 관련 기업들의 회사채 발행에 따른 채권 공급 부담이 지속되면서 주식시장으로 향하던 투자자금의 흐름에도 변화가 나타나고 있다.
이재원 유안타증권 연구원은 “국채와 AI 회사채 공급 부담이 지속되는 상황”이라며 “예상보다 좋은 삼성전자 실적에도 외국인 매도가 멈추지 않고 있다”고 설명했다.
증권가에서는 반도체 업종의 실적 개선에 대한 기대는 여전히 유효하지만, 투자자 관점에선 외국인 수급 변화를 주목해야 한다고 조언한다. 저점을 맞추려 하기보다는 수급 변화에 따라 단계적으로 매수하는 전략이 필요하다는 조언이다.
이 연구원은 “반도체 핵심(Core) 투자 의견을 유지한다”면서도 “반도체의 이익 개선과 외국인 수급 정상화는 구분해서 볼 필요가 있다”고 강조했다.
그는 “삼성전자 실적은 기존 투자 논리를 뒷받침했지만 외국인 매도세를 되돌리지는 못했다”며 “좋은 실적만으로 수급 반전을 기대하기 어려운 환경이라는 점이 재확인됐다”고 설명했다.
그러면서 “추가 비중 확대는 외국인 수급 변화에 연동할 필요가 있다”며 “외국인 순매수 전환까지 기다리기보다 매도 압력이 완화되는 과정에서 분할 대응하는 전략이 유효하다”고 조언했다.
구체적으로는 미국 장기금리 상승세와 채권시장 변동성이 진정되는 가운데 외국인의 현물·선물 매도 규모가 줄어드는지 살펴야 한다는 분석이다. 이 연구원은 “결국 외국인 복귀 시점을 예측하기보다 변화의 조짐을 확인하는 대응이 필요하다”며 비차익 프로그램 매도세 진정과 반도체 대형주 수급 개선 여부도 주요 판단 기준으로 제시했다.
현재 낮은 PER에는 향후 업황이 둔화할 가능성에 대한 투자자들의 경계심도 반영돼 있다. 김준영 iM증권 연구원은 “사이클 피크 이익 할인을 줄이려면 2028년 이후 이익 지속성이 확인돼야 한다”며 “AI랩과 하이퍼스케일러 진영의 수익성이 확인돼야 할 것”이라고 분석했다.
단기적으로는 10월 말 예정된 삼성전자의 실적 발표와 추가 주주환원책이 저평가 해소의 분기점이 될 전망이다. 29일 삼성전자 확정 실적 발표에선 2027년 메모리 수급 전망과 고대역폭메모리(HBM4) 양산, 장기계약 확대 및 추가 주주환원 정책 등이 관건이다. 홍태화 기자
th5@heraldcorp.com