
러셀 텐서 트레이더ETF 대표
“시장관심·거래량·변동성 중요”
韓 테크기업 레버리지 추가 검토
“우리는 기초자산을 선정할 때 해당 기업이 사업을 잘하고 있는지, 이익을 내고 있는지 등 기업의 펀더멘털 관점을 전혀 갖지 않습니다. 오직 시장의 관심과 거래대금(달러 볼륨), 그리고 변동성이라는 명확한 수치만 봅니다.”
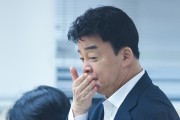
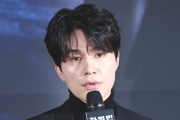
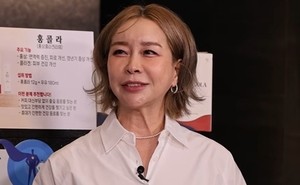
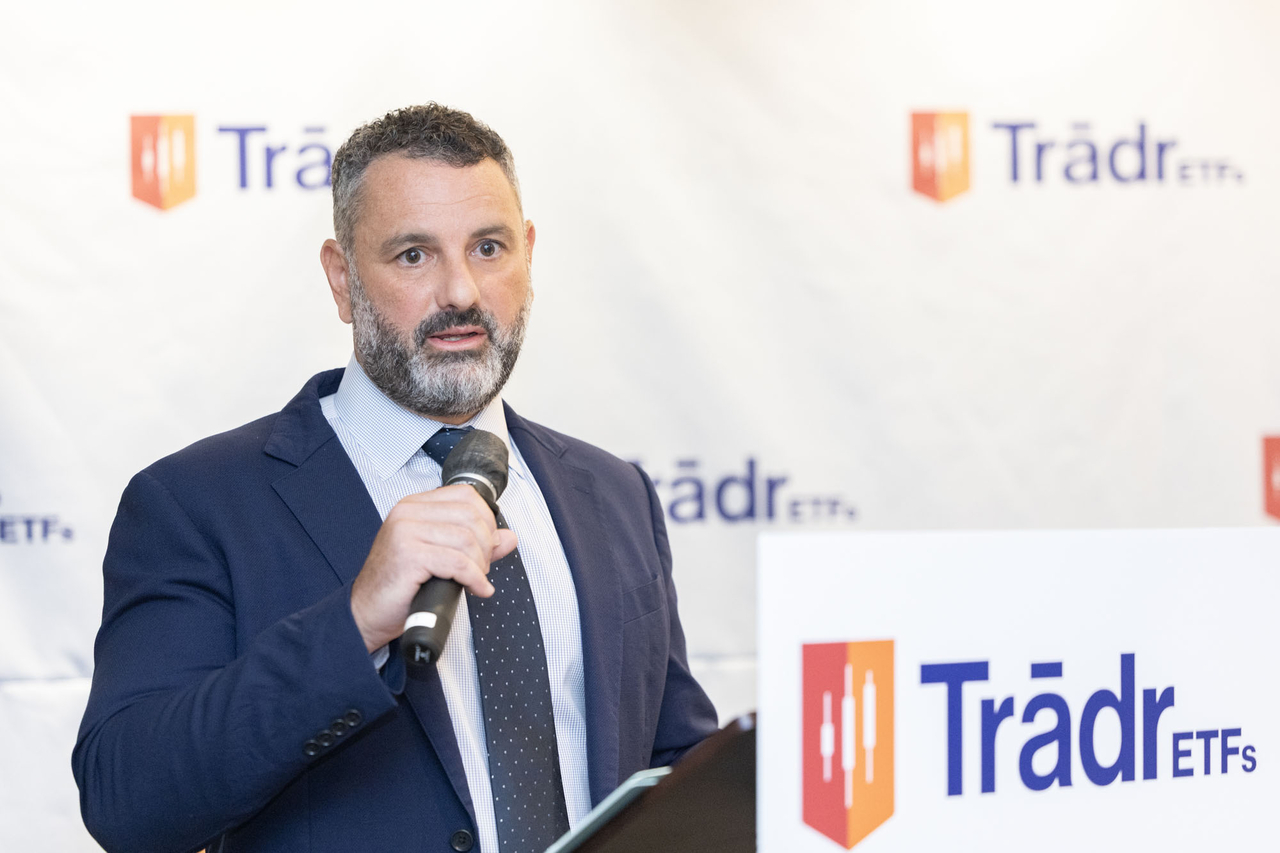
러셀 텐서(사진) 트레이더ETF(Tradr ETFs) 대표는 17일 서울 영등포구에서 열린 기자간담회에서 ETF 상품 설계 원칙에 대해 이같이 말했다. 특정 유망 기업의 장기 가치를 보고 투자하는 전통적인 주식 접근법과 달리, 철저하게 시장의 트레이딩 수요를 해소하기 위한 상품이란 설명이다.
국내 투자자에게 다소 생소할 수 있는 트레이더ETF는 미국 자산운용사 AXS인베스트먼트가 전문 투자자와 트레이더를 겨냥해 2024년 5월 정식 출범시킨 레버리지·인버스 전문 ETF 브랜드다.
운용 모체인 AXS 시절이던 2022년, 미국 시장 최초로 단일종목을 기초자산으로 삼은 테슬라 인버스 ETF(TSLQ)와 엔비디아 1.5배 인버스 ETF(NVDS)를 출시하며 월가에 파동을 일으켰다.
현재는 주식과 지수, 파생상품을 활용한 레버리지·인버스 ETF 총 83개를 운용하고 있으며, 총 운용자산(AUM)은 올해 9월 기준 50억달러(약 7조원)를 돌파했다.
텐서 사장은 이번 첫 방한 목적에 대해 “전체 운용자산 50억달러 중 약 10%에 달하는 5억달러가 한국 투자자의 자산”이라며 “한국은 우리에게 매우 중요한 핵심 시장으로, 시장을 직접 배우고 한국 투자자들을 만나기 위해 찾았다”고 설명했다.
트레이더ETF는 최근 SK하이닉스(SKHA·SKHN)와 쿠팡(CPNX) 등을 기초자산으로 한 레버리지·인버스 상품을 잇달아 상장시키며 국내 투자자들의 시선을 끌었다. 텐서 사장은 “상품화 기준은 첫째 기초자산의 달러 거래량과 변동성, 둘째 투자자들의 방향성 수요, 셋째 투자 기간(데일리 또는 캘린더 리셋)”이라며 “기업의 장기 성장성보다 트레이딩 수요가 존재하는지가 중요하다”고 강조했다.
국내 자본시장에서 단일종목 레버리지 ETF가 코스피의 변동성을 키운다는 우려에 대해서는 “레버리지 노출을 확보하는 주된 수단은 파생상품과 마진이고, 미국이든 한국이든 레버리지 ETF 비중은 시장 전체 규모에 비해 매우 작다”고 지적했다.
텐서 사장은 금융당국의 단일종목 레버리지 예탁금 상향 이후 국내 시장 변화와 관련해 “규제 시행 후 한국 투자자들의 거래대금(트레이딩 볼륨)이 눈에 띄게 감소 추세를 보인 것은 사실”이라면서도 “거래량 감소와 달리 AUM 기준으로는 감소 폭이 크지 않았던 점을 고려하면, 현재 겪는 운용자산의 변동은 정책적 요인보다는 기초자산 자체의 주가 성과 부진 영향이 크다”고 분석했다.
그는 또 “SK하이닉스에 이어 글로벌 시장에서 거래량과 변동성을 확보한 한국 기반 기술(Tech) 기업을 기초자산으로 한 단일종목 ETF 추가 출시를 검토 중”이라고 덧붙였다. 김지윤 기자
jiyun@heraldcorp.com