[헤럴드경제=문이림 기자] 서학개미 자금이 미국 주식에서 채권으로 이동하고 있다. 이달 국내 투자자는 미국채 순매수액은 미국주식의 두 배를 웃돌았다. 미국 장기금리의 추가 상승 가능성이 남아 있는 만큼 채권 투자에도 주의가 필요하다는 조언이 나온다.
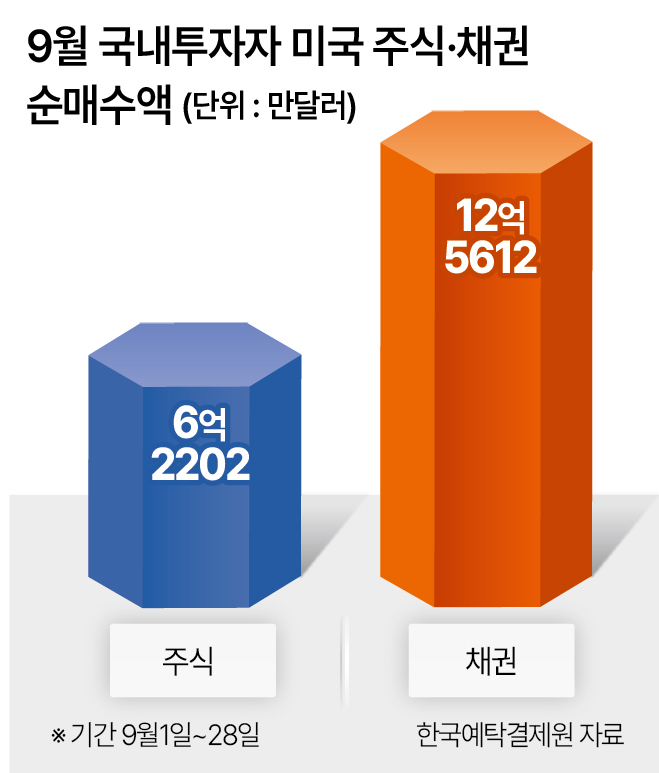
30일 한국예탁결제원에 따르면 국내 투자자는 이달 1일부터 28일까지 미국 채권을 12억5612만달러(약 1조7001억원) 순매수했다. 같은 기간 미국 주식 순매수액은 6억2202만달러(약 8406억원)에 그쳤다. 채권 순매수액이 주식의 두 배를 웃돈 셈이다.
하반기 들어 서학개미의 미국 채권 매수세는 크게 늘었다. 국내 투자자는 지난 6월 미국 채권을 1억6700만달러 순매도했으나 7월에는 8억8900만달러 순매수로 돌아섰다. 지난달 순매수액은 18억2100만달러로 연중 최대치를 기록했다.
금리와 유가 상승으로 금융시장 변동성이 커지면서 서학개미 자금이 주식에서 채권으로 이동한 것으로 풀이된다. 주식은 할인율 상승과 위험자산 회피 심리로 주식 투자 부담이 높아지면서다. 높아진 금리로 채권의 이자 수익 매력은 커졌다.
글로벌 국채금리는 연일 고점을 높여가고 있다. 미 30년물 국채 금리는 29일(현지시간) 장중 5.613%까지 치솟으며 2002년 이후 최고 수준을 기록했다. 6거래일 연속 상승세다. 글로벌 채권금리의 벤치마크인 미 10년물 국채 금리도 전장보다 2.2bp(1bp=0.01%포인트) 오른 5.264%에 거래됐다.
미·이란 전쟁 장기화에 따른 고유가로 인플레이션 우려가 커진 데다 대규모 회사채 발행에 따른 수급 부담까지 겹친 영향이다. 정성태 삼성증권 연구원은 “인공지능(AI) 투자 붐에 따른 금융시장의 미국의 성장률 전망 상향과 중동 지역 전쟁 장기화로에 따른 고유가 지속, 미국 정부 부채 및 재정 적자 확대와 AI 관련 채권 발행 증가 전망, 워시 의장 취임 이후 불거진 통화정책 신뢰도 우려 등이 모두 금리 상승 요인으로 작용했기 때문”이라고 설명했다.
국내 증권가는 미 장기 금리의 추가 상승 가능성을 경계하고 있다. 금리가 더 오르면 기존 채권 가격은 하락하는 만큼 장기채 투자자의 평가손실은 커진다.
민지희 미래에셋증권 연구원은 “AI 투자사이클과 재정적자, 인플레 경계심 등에 미 국채 커브 스티프닝 압력이 우세할 전망”이라며 “미국 장기금리 추가 상승에 유의할 필요가 있다”고 짚었다. 단기금리보다 장기금리가 더 빠르게 오르며 장단기 금리차가 확대될 가능성이 크다는 설명이다.
김지나 유진투자증권 연구원도 “미국채 장기물의 캐리 매력은 높아졌지만 시장의 극도의 변동성과 불안이 계속되고 있는 상황”이라며 “캐리만을 보고 진입하기에는 중장기적인 시간적 여유가 있는 투자자가 아니라면 리스크 관리가 아직 필요한 시기”라고 말했다. 캐리 매력은 채권을 보유하는 동안 얻는 이자 수익의 매력도를 뜻한다.
장기금리가 추가로 치솟을 가능성은 제한적이라는 시각도 있다. 정성태 연구원은 “현재 5.2% 내외 수준에 머물고 있는 미국 장기금리는 단기적으로 고유가가 장기간 지속된다는 기대를 반영하고 있다”며 “ 당분간 미국의 장기 금리는 4.7~5% 내외에 머물 가능성이 높다”고 분석했다.
moon@heraldcorp.com