[헤럴드경제=홍태화 기자] 미국 국채금리가 급등하면서 미국 증시의 대표 지수인 스탠더드앤드푸어스(S&P)500에 투자해 얻을 수 있는 이익수익률과 사실상 같은 수준까지 올라왔다. 10년물 국채와 S&P500의 수익률 격차는 거의 사라졌고, 30년물 국채금리는 S&P500의 이익수익률을 오히려 0.5%포인트 가까이 웃돈다.
위험을 감수하고 주식에 투자하는 대가로 얻을 수 있는 추가 수익, 이른바 ‘일드갭(Yield Gap)’이 2004년 이후 가장 좁아지면서 채권 대비 주식의 상대적인 투자 매력이 크게 떨어졌다는 분석이 나온다.
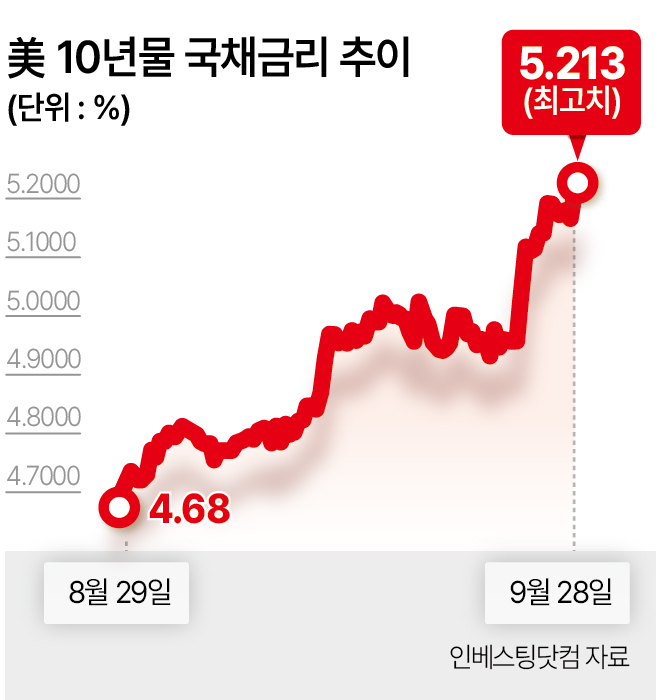
28일 금융투자업계에 따르면 지난 25일(현지시간) 미국 10년 만기 국채 금리는 5.167%를 기록했다. 하나증권은 블룸버그 자료를 토대로 S&P500의 12개월 예상 PER을 19.3배, 기대수익률을 5.19%로 제시하며 일드갭을 약 3bp(1bp=0.01%포인트)로 산출했다. 2004년 이후 최저 수준이다.
이재만 하나증권 연구원은 “S&P500지수 기준 일드갭은 3bp로 2004년 이후 최저 수준”이라며 “채권 대비 주식 투자 매력이 소멸되기 직전”이라고 강조했다. 최근에는 국채금리가 빠르게 치솟으면서 일드갭을 압축하는 양상이 두드러졌다. 9월 미국 10년물 국채 금리는 8월 말보다 41bp 급등했다.
일드갭은 주식과 채권의 상대적인 투자 매력을 보여주는 지표다. 통상 S&P500의 이익수익률에서 미국 10년물 국채 금리를 빼 계산한다. 국채보다 위험이 큰 주식에 투자하는 만큼 투자자가 추가로 기대할 수 있는 일종의 위험 프리미엄인 셈이다.
일드갭이 커질수록 채권에 비해 주식의 기대 보상이 크고, 반대로 0에 가까워질수록 위험을 감수해 주식에 투자할 유인이 줄어든다.
집계 기준에 따라서는 이미 주식의 이익수익률이 국채 금리를 밑돈다. 월스트리트저널(WSJ)이 비리니 어소시에이츠(Birinyi Associates)를 인용해 25일(현지시간) 제시한 S&P500의 12개월 선행 PER 19.94배를 적용하면 이익수익률은 약 5.02%다. 같은 날 미국 10년물 국채 금리보다 약 15bp 낮다.
단순 비교하면 만기 보유를 전제로 한 미국 국채 수익률이 S&P500의 이익수익률과 맞먹거나 이를 웃도는 구간에 들어선 것이다.
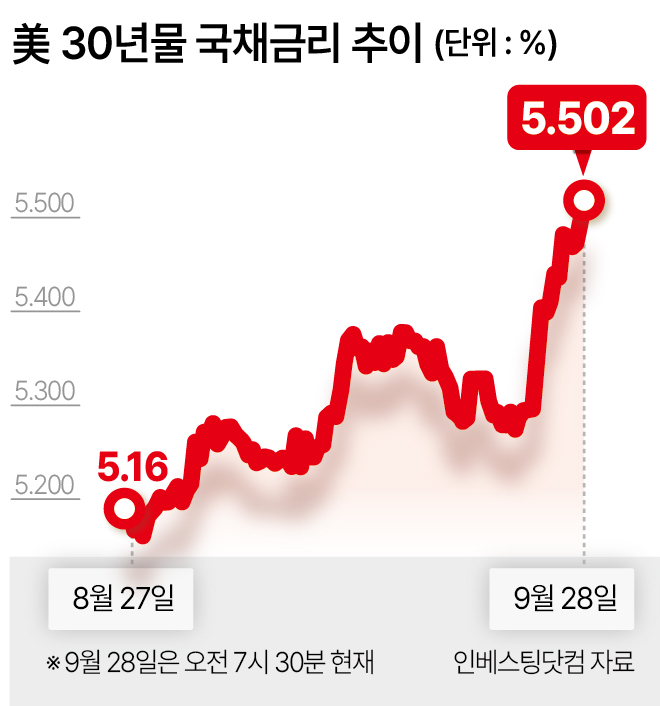
만기가 더 긴 국채와 비교하면 격차는 더욱 벌어진다. 같은 날 미국 30년물 국채금리는 5.50%를 기록했다. WSJ 기준 S&P500 이익수익률과 비교하면 국채금리가 약 48bp 높다. 전통적인 일드갭은 10년물을 기준으로 계산하지만, 장기 국채 전반의 금리가 주식 이익수익률을 위협하는 수준까지 올라왔다는 점에서 의미가 있다.
이는 증시 밸류에이션에는 적지 않은 부담이다. 미국 국채만 보유해도 5%가 넘는 수익률을 얻을 수 있는 상황에서는 투자자들이 주식에 더 높은 기대수익률을 요구하게 된다.
이를 충족하려면 기업의 예상 이익이 더 빠르게 증가하거나, 주가가 낮아져 PER이 떨어져야 한다. 그렇지 않다면 주식을 보유하면서 감수해야 하는 위험에 비해 얻을 수 있는 추가 보상이 지나치게 작아진다.
다만 현재의 5%대 금리가 곧바로 급격한 증시 충격으로 이어질 가능성을 크게 볼 필요는 없다는 분석도 나온다.
미국 10년물 금리가 5%를 넘어섰던 2023년 10월에는 경기침체 우려가 여전히 남아 있는 상황에서 장기금리까지 치솟았다. 현재는 미국 경기가 상대적으로 견조한 흐름을 이어가고 있다는 점에서 당시와 차이가 있다.
경기가 견조하고 기업 투자가 늘어나는 과정에서 자금 수요가 커지며 금리가 오를 수 있고, 이 경우 금리 상승 자체를 경기 악화의 신호로 보기는 어렵다는 설명이다.
무엇보다 현재 미국 경제 성장을 이끄는 핵심 동력이 인공지능(AI)·데이터센터 투자라는 점이 고금리 충격을 완화하는 요인으로 꼽힌다.
이정훈 대신증권 연구원은 “미국 민간 부문은 2~3% 수준의 성장을 꾸준히 유지하고 있지만, 지난해부터 AI 관련 투자를 제외하면 성장 모멘텀이 눈에 띄게 약화됐다”며 “지금 미국 경제 성장을 주도하는 부문, 특히 AI는 금리에 민감한 섹터가 아니다”고 설명했다.
반대로 금리에 민감한 주택 등은 이미 장기간 부진을 겪고 있다. 미국 주택시장은 2023년 이후 침체 국면이 이어지고 있고, 기존 주택담보대출 상당수가 과거 저금리에 고정돼 있어 시장금리가 더 올라도 가계의 이자 부담이 단기간에 급격히 늘어날 가능성은 제한적이라는 분석이다.
고용시장 역시 ‘저고용·저해고’ 상태에서 균형을 유지하는 가운데 제조업·건설업 고용은 데이터센터 투자 등에 힘입어 비교적 견조한 흐름을 보이고 있다. 이 연구원은 “금리에 민감한 섹터는 이미 부진했다”며 “최근 시장금리나 정책금리 인상으로 미국 경기가 당장 꺾일 리스크는 낮다”고 분석했다.
※잠깐, 이익수익률이란?
이익수익률(Earnings Yield)은 현재 주가 대비 기업의 이익이 어느 정도인지를 나타내는 비율이다. 주가수익비율(PER)의 역수로 계산한다. PER이 ‘기업이 벌어들이는 이익의 몇 배로 주식이 거래되고 있는지’를 보여준다면, 이익수익률은 이를 수익률 형태로 뒤집어 나타낸 지표다.
예컨대 주당순이익(EPS)이 1달러인 기업의 주가가 20달러라면 PER은 20배다. 이를 뒤집으면 이익수익률은 ‘1÷20=5%’다. 즉 현재 주가 20달러에 대해 기업이 주당 1달러의 이익을 내고 있다는 의미다.
따라서 PER이 높아질수록 이익수익률은 낮아지고, PER이 낮아질수록 이익수익률은 높아진다. 주식과 채권의 투자 매력을 비교할 때는 이 이익수익률과 국채 금리를 비교한다. 이 격차가 ‘일드갭(Yield Gap)’이다.
th5@heraldcorp.com