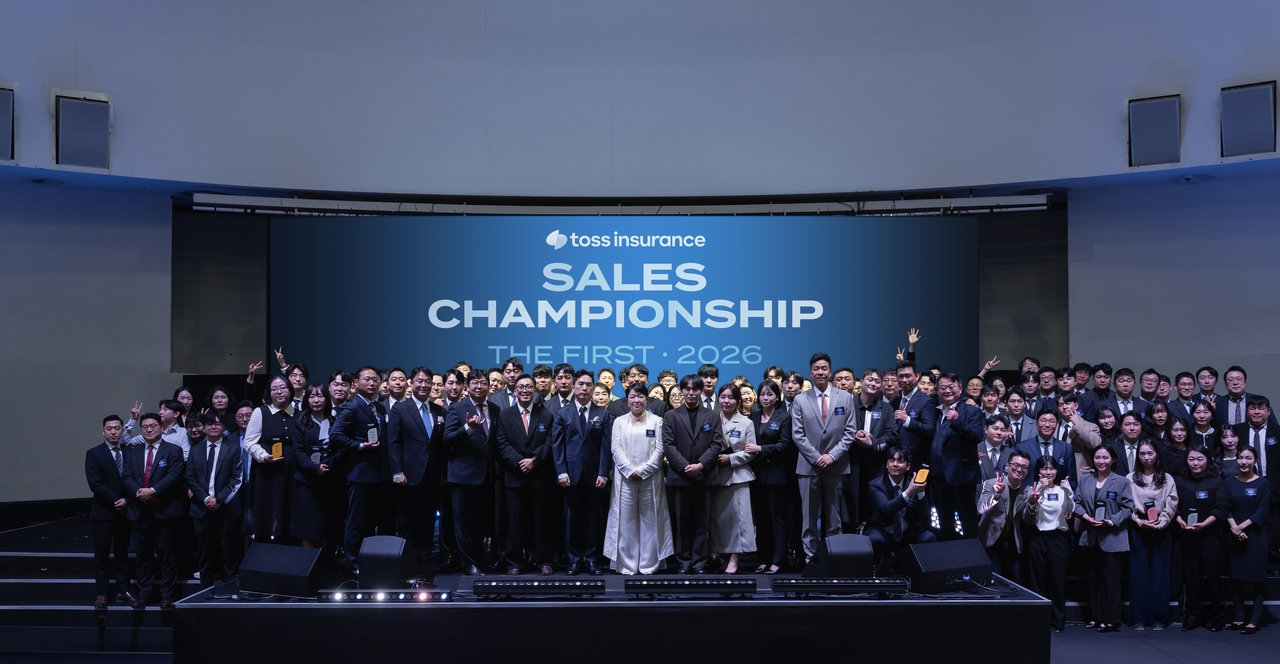
토스인슈어런스는 2018년 토스의 ‘1호 계열사’로 출범했다. 상품 구조가 복잡하고 정보 비대칭이 심한 보험 시장을 개선하겠다는 목표를 세웠다. 직접 상품을 만드는 보험사 대신 GA 모델을 택한 것도 여러 보험사 상품을 공정하게 비교해 소비자 선택지를 넓히기 위해서였다.
토스인슈어런스의 강점은 설계사 개인 역량에 기대지 않는 시스템이다. 고객 정보를 넣으면 제휴 보험사 상품 중 경쟁력 있는 선택지를 추려주는 ‘상품 내비게이터’, 기존 보장의 빈틈과 상담 흐름을 안내하는 ‘보장 분석 스크립트’, 보험사별 인수 기준을 대신 확인해 주는 ‘언더라이팅(보험 인수 심사) 지원센터’ 등을 자체 구축했다. 상담부터 청약·사후관리까지 전 과정을 사내 시스템 안에서만 처리하는 폐쇄형 구조로 설계사의 고객정보 외부 반출도 원천 차단했다.
지인·가족 영업 관행도 구조적으로 걷어냈다. 토스 애플리케이션(앱)에서 상담을 신청한 고객을 설계사에게 매일 무료로 연결해 주는 방식으로 운영하기 때문이다.
3개월 연속 비가동 설계사는 상시 정비하고, 본인·가족 계약은 영업 실적에서 배제하고 있다. 이례적으로 개인별·직급별 수수료율도 공개해 정보의 비대칭을 없앴다.
또한 ‘사전 예방’에 초점을 두고 민원을 관리하고 있다. 모든 대면 상담 직후 순추천지수(NPS) 조사와 서술형 설문을 보내 불완전판매 징후를 조기에 포착하고, 문제가 감지되면 1~2일 안에 소명 절차에 들어가는 식이다. 불완전판매가 확인되면 매주 자체 제재위원회를 열어 계약 해지·해촉 등 무관용 원칙을 적용한다.
성과는 숫자로 나타났다. 올해 3월 기준 누적 신계약 60만 건 중 금융감독원에 접수된 고객 민원은 한 자릿수에 그쳤다. 100만 건당 약 6.7건 수준으로, 2024년 GA 업계 평균(100만 건당 약 26건)의 4분의 1 수준이다. NPS는 매달 80점대 중후반을 유지하고 있다. 지난해 5월에는 90.5점까지 올랐다.
김벼리 기자
kimstar@heraldcorp.com