매도인에게 20억원 차입 추진…3년 만기·연 5%
재직증명서·2년치 소득자료로 상환 능력 확인
이자 버텨도 원금은?…반포 선택에 담긴 상환 구상
이 기사는 헤럴드경제 프리미엄 콘텐츠 HeralDeep(헤럴딥) <김부장은 어떻게 서울에 집을 샀나>에 게재된 기사입니다. 당사자의 신원 보호를 위해 이름과 일부 사실관계를 각색해 작성했습니다.
[헤럴드경제=윤성현 기자] “이제 허리띠를 졸라매야 해요.”
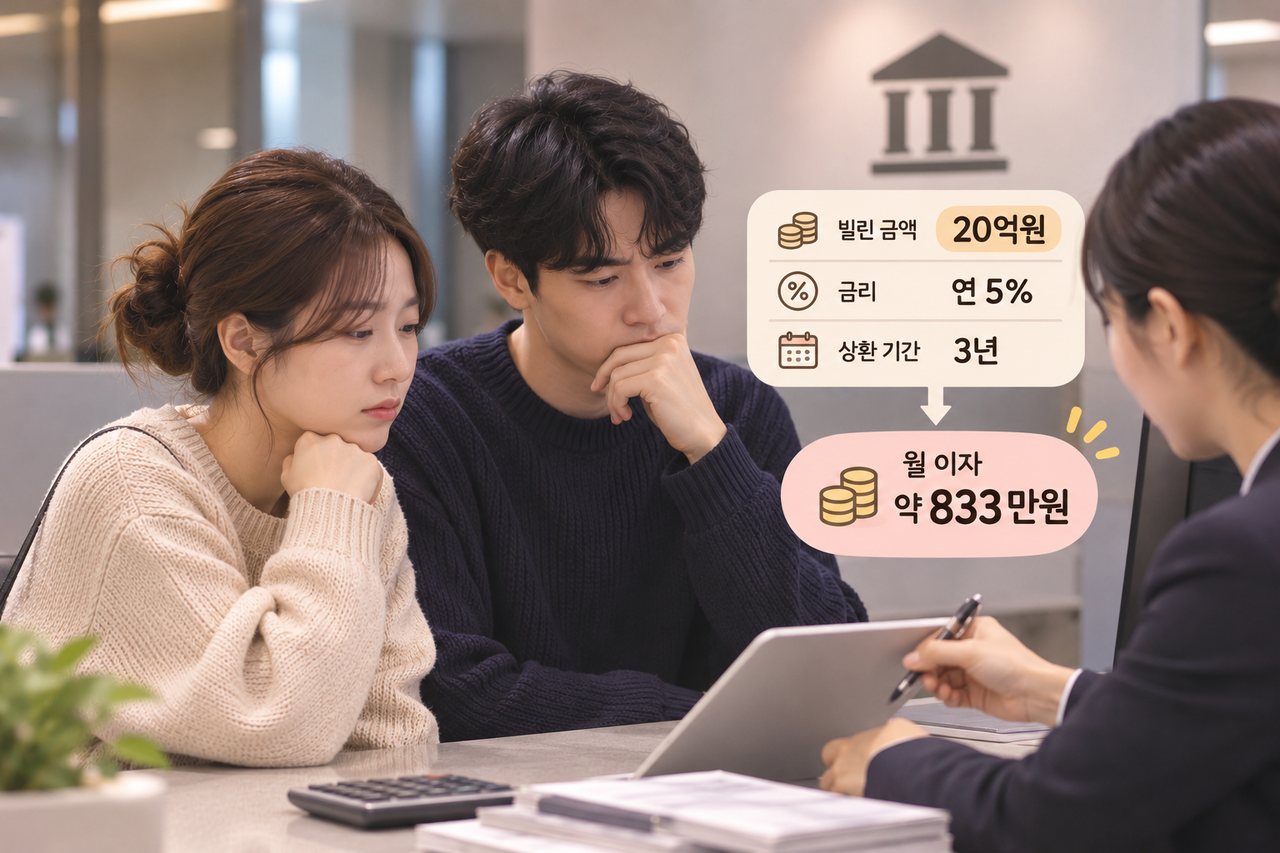
20대 직장인 ‘시오리’(@c.ori.money, 인스타그램 활동명)가 서울 반포의 40억원대 아파트 매수를 결정하면서 한 말이다. 부부가 집주인에게 빌리기로 한 돈은 20억원. 금리는 연 5%, 상환 만기는 3년이다. 매달 부담해야 할 이자만 약 833만원에 달한다.
경기 용인 수지와 성남 분당에서 각각 마련했던 아파트를 처분해 확보할 수 있는 현금은 약 20억원이다. 여기에 매도인이 직접 빌려주는 20억원을 더해 반포의 신축급 국민평형 아파트를 매수하기로 했다. 은행 주택담보대출 약 2억원도 추가로 받을 예정이어서 총차입금은 약 22억원에 이를 전망이다.
집주인이 20억 빌려준다…은행처럼 소득증빙도 요구
부부가 활용하기로 한 자금조달 방식은 이른바 ‘셀러파이낸싱(Seller Financing)’이다. 매도인이 매매대금 일부를 당장 받지 않고 매수인에게 빌려준 뒤, 해당 주택에 근저당권을 설정하는 방식이다. 매수인은 약정한 기간 동안 이자를 지급하고 만기에 원금을 상환한다.
시오리가 이 같은 거래 방식을 처음 접한 것은 지난해 겨울 청담동을 임장하면서다. 당시 한 공인중개사로부터 집주인이 근저당권을 설정하는 조건으로 매수인에게 자금을 빌려줄 수 있다는 설명을 들었다. 올해 초에는 실제로 청담자이를 셀러파이낸싱을 활용해 매수하는 방안까지 조율했다고 한다.
이 과정에서 시오리는 집주인에게 돈을 빌려 집을 사는 방식이 생각보다 낯선 거래가 아니라는 사실을 알게 됐다. 이후 반포 일대에서는 매도인이 20억원 이상을 빌려주는 매물까지 접하면서 이를 본격적인 자금조달 수단으로 활용하기로 했다.
매도인 역시 아무에게나 수십억원을 빌려주는 것은 아니었다. 시오리에 따르면 매도인은 부부의 상환 능력을 확인하기 위해 재직증명서와 최근 2개년 소득증빙 자료를 요구했다.
부부는 그동안 형성한 자산과 소득자료 등을 바탕으로 매도인과 대여 조건을 협의했다. 매도인 역시 오랫동안 해당 주택을 보유해 온 사람으로, 장기 보유에 따른 세금 문제 등을 고려해 주택을 처분하려 했다는 게 시오리의 설명이다.
오랫동안 집을 보유한 매도인과 향후 소득을 바탕으로 더 좋은 집을 사려는 20대 부부의 이해관계가 맞아떨어진 셈이다.
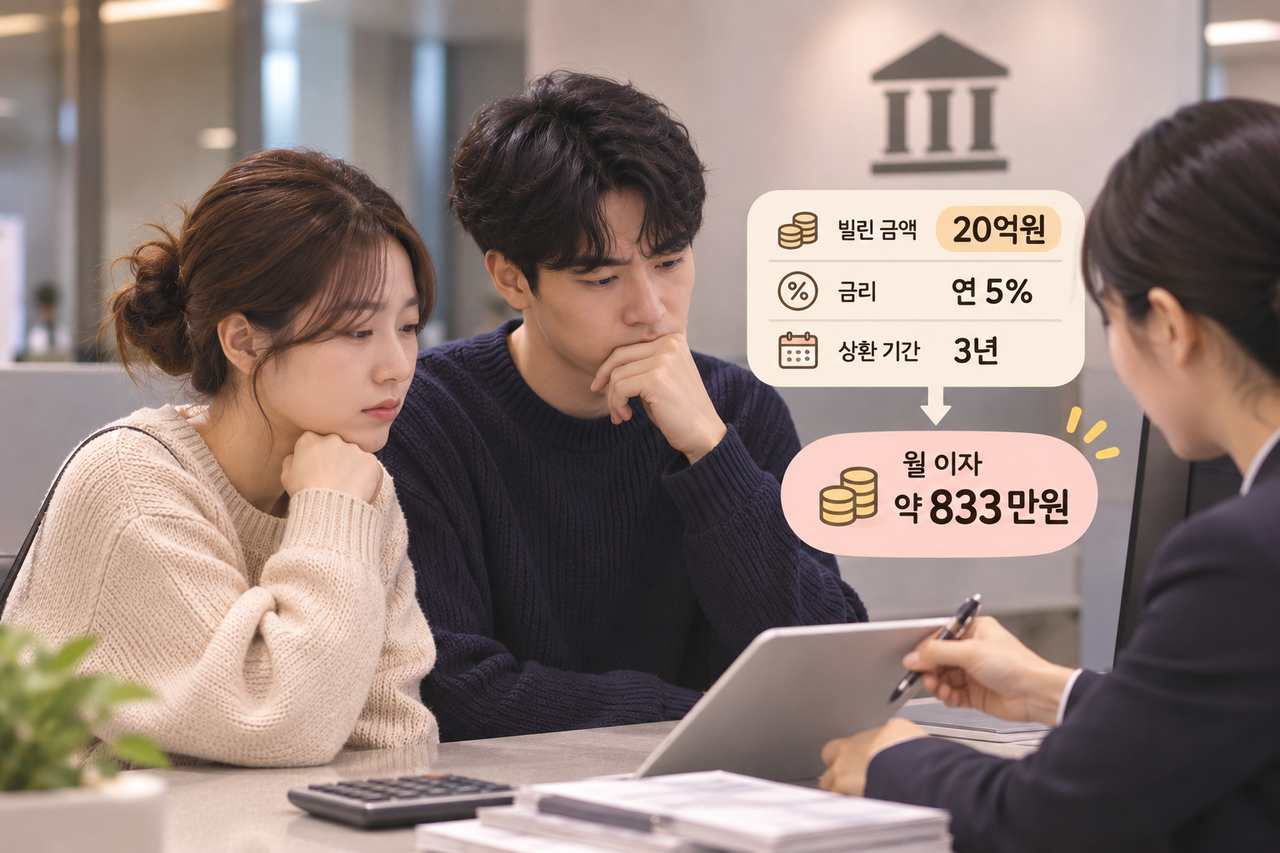
시오리 부부가 매도인과 협의한 조건대로면 연간 이자는 1억원, 월평균 약 833만원이다. 원금을 갚지 않고 3년간 이자만 납부한다고 가정하면 누적 이자는 3억원에 달한다.
은행에서 추가로 받을 예정인 주담대 약 2억원의 이자와 보유세, 관리비 등도 별도로 부담해야 한다.
시오리는 “이자를 감당하기 어려운 상황이 생기면 신용대출로 몇 달간 부담을 메우는 방법까지 생각하고 있다”고 말했다. 그만큼 자금 운용에 여유가 많지 않다는 뜻이다.
시오리가 더 큰 빚을 감수하려 했던 이유는 지금이 아니면 반포에 들어가기 어려워질 수 있다는 판단 때문이었다.
대출 규제와 보유세 부담이 커지면 향후 반포 주택을 매수하는 사람들은 현금을 충분히 보유했거나 소득이 높은 자산가들로 재편될 가능성이 크다고 봤다. 그렇게 소유주가 바뀌고 나면 주택을 매수할 기회가 더 줄어들 수 있다는 것이다.
시오리는 “그런 사람들로 소유주가 바뀌고 나면 제가 5년, 10년 뒤에 여기에 들어가는 건 지금보다 훨씬 어려워질 것이라고 생각했다”고 말했다.
그는 이어 “좋은 자산이라는 것은 한정돼 있기 때문에 기회가 있을 때 먼저 확보하고, 이후에는 버티는 싸움이라고 생각했다”며 “물론 버티기 위해서는 소득이 뒷받침돼야 한다”고 덧붙였다.
그러나 매달 이자를 감당하는 것과 3년 뒤 원금 20억원을 돌려주는 것은 별개의 문제다. 부부가 반포를 선택한 데에는 이 빚을 갚기 위한 계산이 있었다.
부부는 어떤 방법으로 만기 원금을 마련하려는 걸까. 이들의 상환 계획이 성립하려면 어떤 조건이 필요할까.
https://biz.heraldcorp.com/article/10929032
“1.2억 날리고 40억 집 샀다”…20억 현금으로 반포 입성 어떻게?[월급모아 반포까지]
https://biz.heraldcorp.com/article/10921023
“임장할 때 동·호수도 찍어놔요” 17억 서울 자가 강 차장의 입지 읽는 비법은[경상도 청년의 성동구 입성기]
https://biz.heraldcorp.com/article/10897261
입사 3년 차, 외제차 대신 5000만원으로 아파트를 샀다[92년생의 마포 22억 자가 마련기]
https://biz.heraldcorp.com/article/10805308
quq@heraldcorp.com