[헤럴드경제= 박영훈 기자] “결국 손실 5천 찍었어요” (삼성전기 투자자)
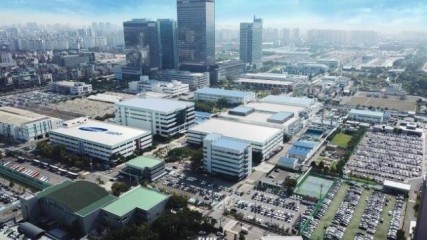
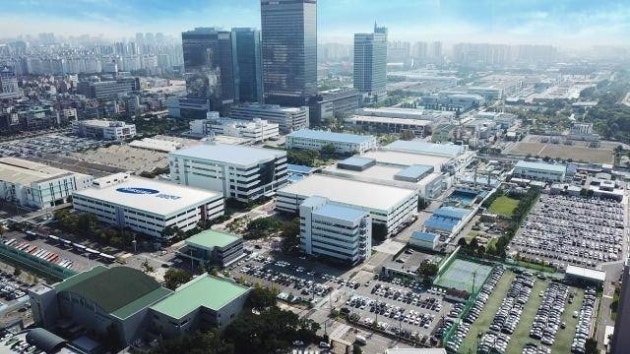
‘국민 황제주’로 등극했던 IT 부품 회사 삼성전기가 폭락을 거듭하고 있다. 주가가 크게 추락한 삼성전자, SK하이닉스보다도 하락 폭이 더 크다. “결국 손실 5천 찍었어요” “안 산 사람이 승자다” 등 투자자들의 성토가 쏟아지고 있다.
13일 삼성전기 주가는 전 거래일 대비 3.50% 하락 85만5000원에 마감했다. 최근 한 달간 50% 가까이 폭락했다.
미국 민주당의 중간선거 압승(블루웨이브)에 인공지능(AI) 데이터센터 건설 규제 강화 우려가 커지며, 국내 반도체 종목을 비롯해 AI 부품사에 대한 투자심리가 급격히 위축된 영향으로 풀이된다.
삼성전기는 올해 유례없는 강세장 속에서 독보적인 상승률을 기록했다. 주가가 올해 들어 700%가량 폭등, 코스피 전체 종목 중 가장 높은 상승률을 기록했다. 주가가 폭등하자, 너도나도 삼성전기 투자에 뛰어들면서 ‘국민 황제주’로까지 불렸다.
단기 과열에 대한 부담이 큰데도 불구하고, 증권사들은 목표주가를 더욱 올리며 매수를 외쳤다.
결국 조정이라고 말하기도 힘들 정도로 큰 폭의 폭락을 거듭하고 있다. 글로벌투자은행(IB) 모건스탠리는 최선호주를 삼성전기에서 삼성전자로 바꿨다.
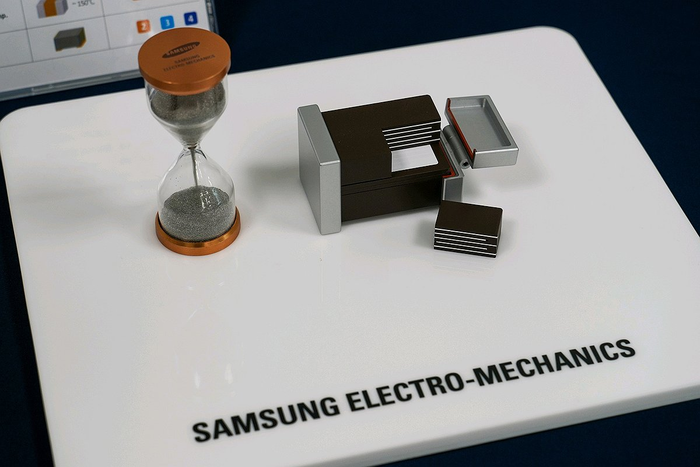
하지만 증권가에서는 여전히 삼성전기의 상승 가능성을 점치고 있다. 3분기 어닝 서프라이즈(깜짝 실적)를 기록한 데다, 적층세라믹콘덴서(MLCC) 등 AI 서버용 핵심 부품의 극심한 공급 부족으로 평균판매단가(ASP) 상승세가 이어지고 있다는 이유에서다.
삼성전기는 올해 3분기 매출액 3조7600억원, 영업이익 6910억원을 기록했다. 각각 전년 동기와 비교해 30%, 166% 상승한 수준이다.
박강호 대신증권 연구원은 “목표주가 280만원과 현 주가 간 괴리율이 존재하지만, 실적의 추가 상향 가능성으로 재평가 국면에 들어갈 것으로 본다”면서 “전기·전자 업종 내 최선호 주로서 비중 확대를 추천한다”고 전했다.
박준서 미래에셋증권 연구원도 목표주가 280만원을 유지하며 “적층세라믹콘덴서(MLCC) 가격 상승과 수익성 개선은 이제 시작이라고 판단한다”며 “삼성전기의 재고는 3주로 사실상 무재고 수준에 근접했고, 가동률은 풀 수준”이라고 분석했다.
하지만 문제는 삼성전기가 아니라 국내 증시가 기업의 펀더멘털보다 외국인 수급과 글로벌 매크로 변수에 좌우되는 시장이 됐다는 점이다. 호재성 이슈도 안 통하는 ‘외국인 주식 놀이터’로 전락, 삼성전기의 주가 상승을 장담하기 어려운 실정이다.
park@heraldcorp.com