이달 투자의견 상향 리포트 최다 종목
북미 매출 중국 넘어설 가능성 부각돼
낮은 기저 넘어선 성장 지속 여부는 과제
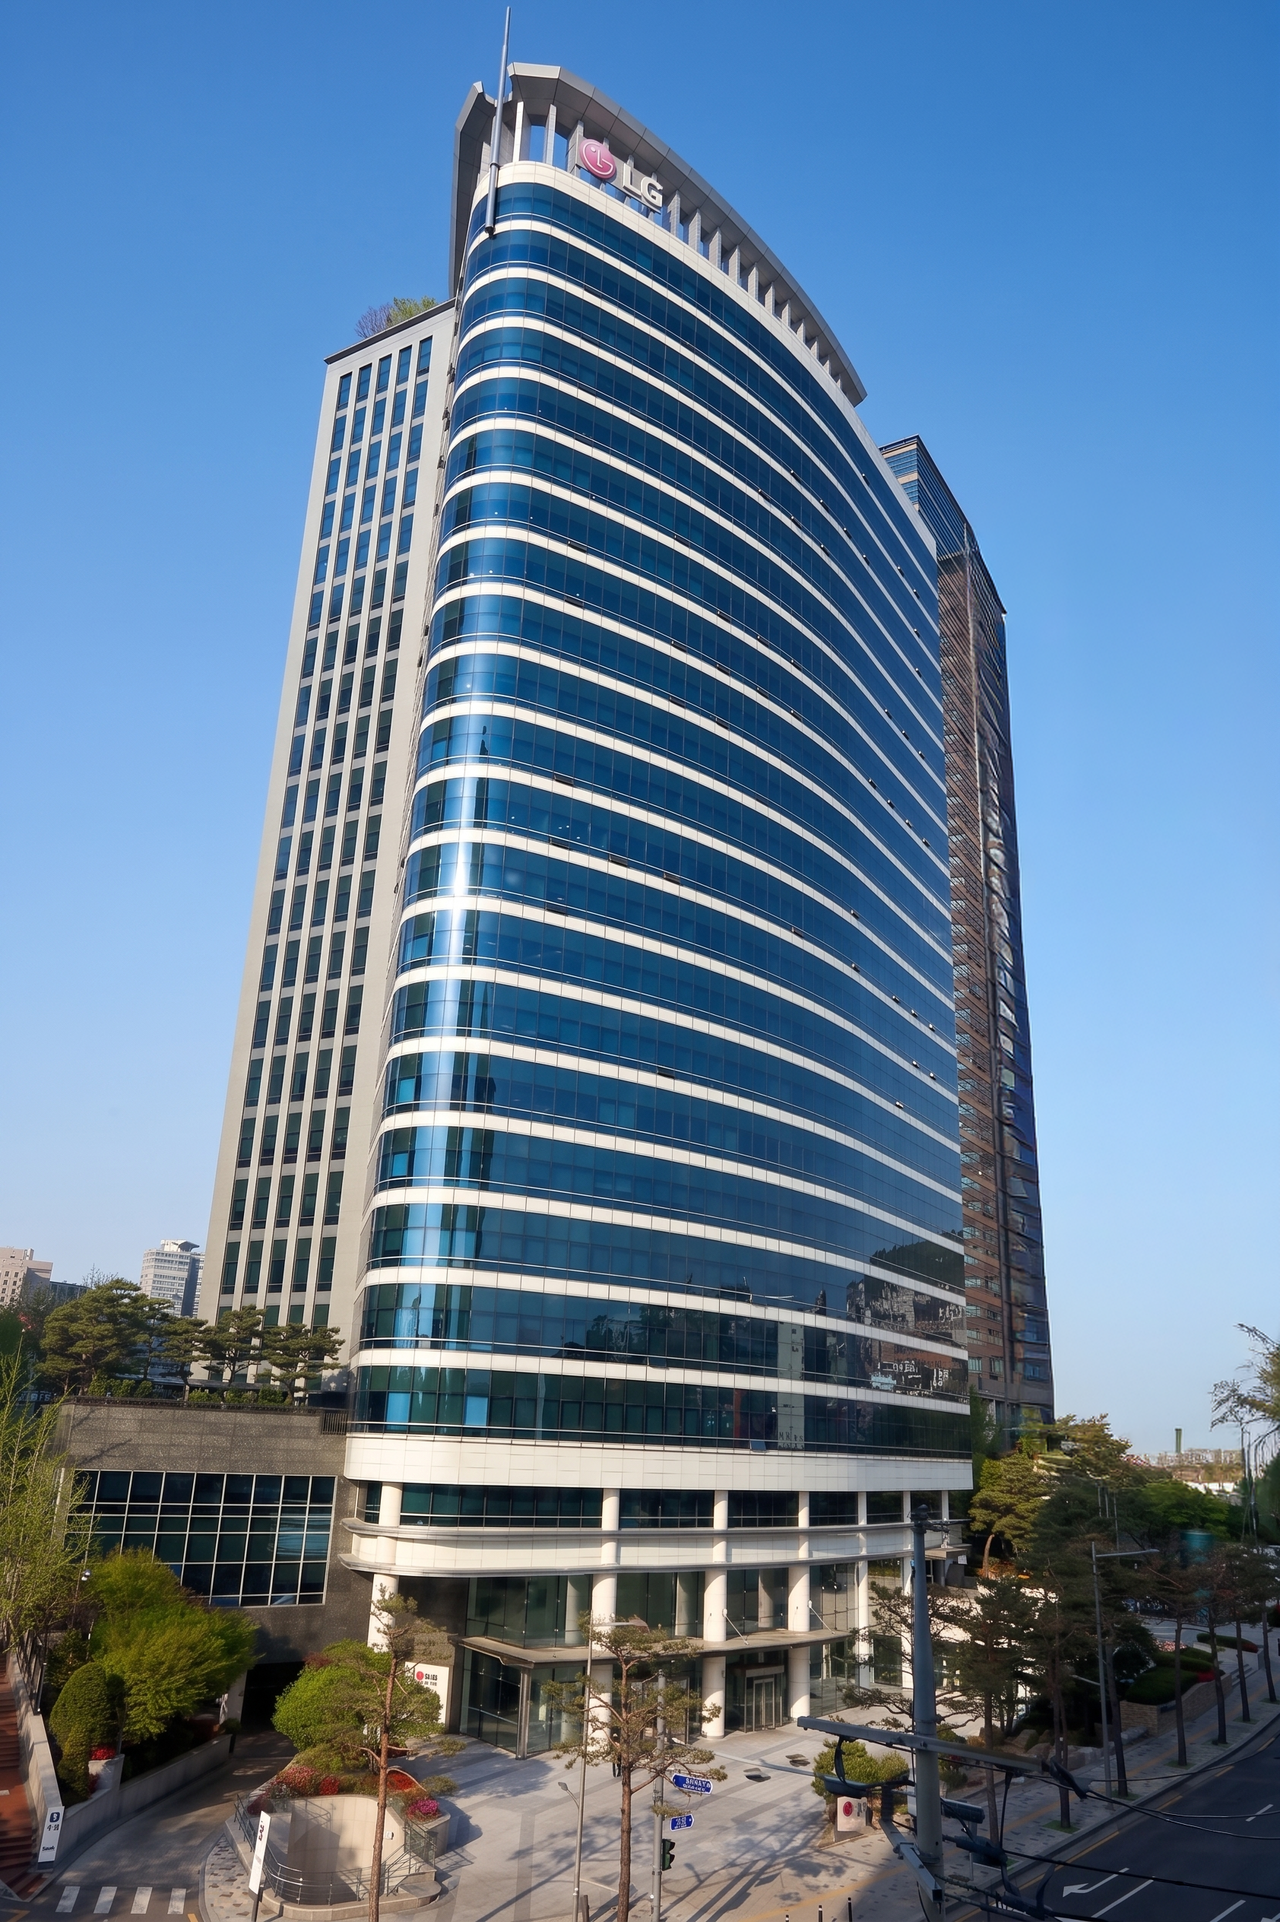
[헤럴드경제=김유진 기자] 코스피가 급락세를 보이는 가운데 이달 증권가에서 투자의견 상향이 가장 두드러진 종목은 LG생활건강으로 나타났다. 증시 전반의 투자심리가 위축된 상황에서도 면세 매출 회복과 북미 사업의 성장성이 기업가치 재평가 근거로 부각됐다. 중국에 쏠렸던 해외 사업의 무게중심이 북미로 이동하면서 ‘실적 회복’ 경로가 구체화하고 있다는 진단이다.
금융정보업체 에프앤가이드에 따르면 LG생활건강은 이달 들어 투자의견 상향이 가장 많이 이뤄진 종목으로 집계됐다. 신영증권·메리츠증권·키움증권 등 3곳이 매수 의견을 제시했다.
증권가가 주목하는 첫 번째 변화는 면세 매출 회복이다. 여기에 헤어케어 브랜드 ‘닥터그루트’의 북미 성장세가 더해진 결과다. 닥터그루트는 2025년 초부터 미국 아마존에서 판매가 빠르게 늘기 시작했고, 이후 코스트코에 이어 세포라까지 진출하며 오프라인 유통망을 넓혔다.
이교석 신영증권 연구원은 “면세 매출이 조금씩 회복되고 있고 닥터그루트의 북미 성장세도 이어지고 있다”며 “북미 헤어케어 시장은 아직 K-Beauty 선두 브랜드가 나타나지 않은 영역이어서 국내 생활용품 사업을 위해 대용량 설비를 두루 갖추고 있는 대형 브랜드사의 진가가 적극 발휘될 수 있는 카테고리”라고 평가했다.
더 큰 변화는 해외 사업의 중심축이 중국에서 북미로 이동하고 있다는 점이다. 올해 북미 매출이 중국 매출을 처음으로 넘어설 수 있다는 전망도 나온다. 닥터그루트의 아마존 판매 성장에 더해 코스트코와 세포라 입점이 확대되면서 온라인에서 확인된 브랜드 경쟁력이 오프라인 유통망으로 확장되고 있다는 평가다. 닥터그루트의 고성장뿐 아니라 빌리프·CNP·더페이스샵의 오프라인 유통망 확대도 성장 동력으로 작용했다.
손예빈 키움증권 연구원은 “북미 자체 브랜드 매출이 성장하면서 해외 사업의 중심축이 중국에서 북미로 이동하고 있다”라며 “온라인에서 확인된 브랜드 성장세가 오프라인 채널 확대로 이어질 수 있다”고 분석했다.
박신애 메리츠증권 연구원은 “중국 의존도를 낮추고 북미를 중심으로 지역별 포트폴리오를 다변화하고 있다”며 “빈번한 신제품 출시보다 브랜드별 ‘Hero 제품’ 육성에 초점을 맞추는 전략, 주력 브랜드의 경쟁력과 유통 채널 확대를 바탕으로 중장기 성장 기반을 마련할 것”이라고 내다봤다. 메리츠증권은 목표주가로 37만원을 제시했다. 지난달 30일 종가보다 37.5% 높은 수준이다.
실적 반등이 본격적인 성장 국면으로 이어지려면 낮은 기저에 따른 이익 증가를 넘어 지속적인 매출 성장과 수익성 개선이 확인돼야 한다는 진단도 이어졌다. 2026년 하반기에는 에이본 매각손실 등 과거 해외 인수 자산 정리에 따른 비경상적 손실이 순이익에 부담으로 작용할 수 있다는 진단이다.
박 연구원은 “올해 영업이익 증가에는 낮은 기저와 화장품 사업의 흑자 전환 효과가 반영돼 있다”며 “이익 증가율에 더해 북미 사업의 성장세가 지속적인 매출 확대와 수익성 개선으로 이어지는지가 향후 관건”이라고 전망했다.
kacew@heraldcorp.com