밸류 고평가 우려 돌파하는 ‘이유 있는 자신감’
브랜드 플랫폼·오프라인 직거래·M&A 시너지
[헤럴드경제=안효정 기자] 유가증권시장(코스피) 상장 절차에 본격 돌입한 ‘K-뷰티 공룡’ 구다이글로벌을 두고 자본시장의 이목이 쏠리고 있다. 기업가치 10조원을 둘러싼 적정성 논란 속에서도, 투자은행(IB) 업계에선 다변화된 브랜드 포트폴리오와 글로벌 오프라인 유통 장악력을 갖춘 구다이글로벌만의 독보적 체급에 주목하는 분위기다.
16일 IB 업계에 따르면 구다이글로벌은 이달 중순 한국거래소에 코스피 상장예비심사 청구서를 제출하는 수순을 밟고 있다.
관건은 기업가치 ‘10조원’의 설득력이다. 최근 원화 강세 전환과 비교기업인 에이피알(APR) 등 주요 화장품주 주가 조정이 맞물리며 시장 일각에선 몸값 과열 우려가 제기되고 있기 때문이다. 그러나 IB 업계에선 구다이글로벌이 단일 브랜드 화장품사를 넘어선 구조적 차별성을 갖춘 만큼 10조원 밸류에이션이 충분히 정당화될 수 있다는 평가가 나온다.
단일 브랜드 한계 깼다…‘K뷰티 연합체’ 차별화
10조원 밸류에이션을 뒷받침하는 가장 독보적인 근거는 구다이글로벌이 다양한 브랜드를 가진 ‘멀티 뷰티 플랫폼’을 완성했다는 점이다.
단일 브랜드에 의존하는 기존 뷰티 기업들은 뷰티 산업 특유의 짧은 수명 주기와 소비 트렌드의 급격한 변화라는 리스크에 늘 노출되어 있다. 아무리 특정 효자 상품이나 핵심 브랜드가 폭발적인 매출을 내더라도, 소비자의 취향이 바뀌거나 후발 주자의 비슷한 제품이 쏟아져 나오면 단 1~2년 만에 브랜드 인지도와 실적이 하락하는 한계가 분명했던 것이다. 기대를 모았던 개별 인디 브랜드들이 상장 후 실적 피크아웃(Peak-out) 우려로 주가 조정을 받는 이유도 이 때문이다.
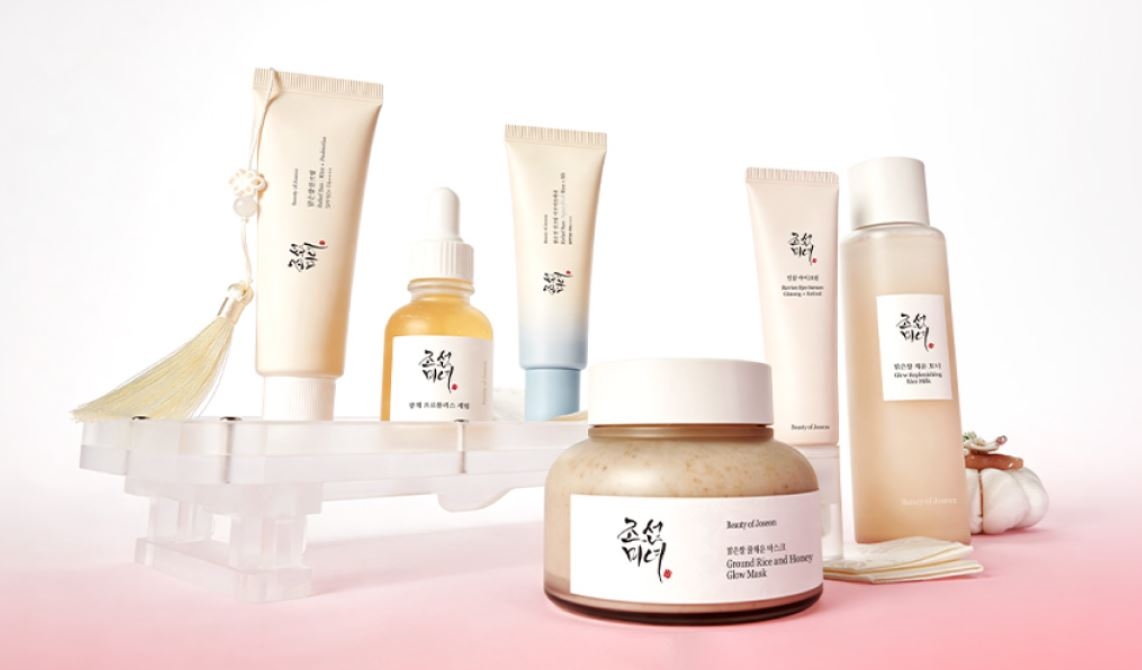
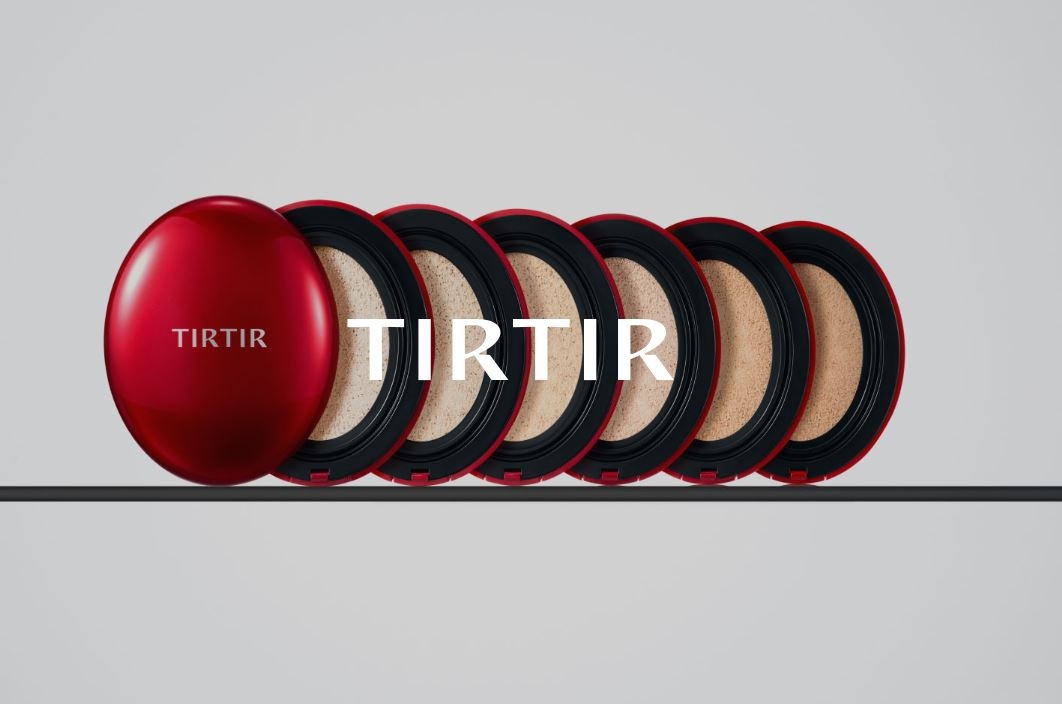
반면 구다이글로벌은 2019년 조선미녀를 시작으로 크레이버코퍼레이션(스킨1004), 서린컴퍼니(라운드랩), 스킨푸드, 티르티르 등을 차례로 품었고, 최근 토리든 지분 투자까지 더하며 각기 다른 강점을 가진 유망 인디 브랜드를 한 지붕 아래 모았다.
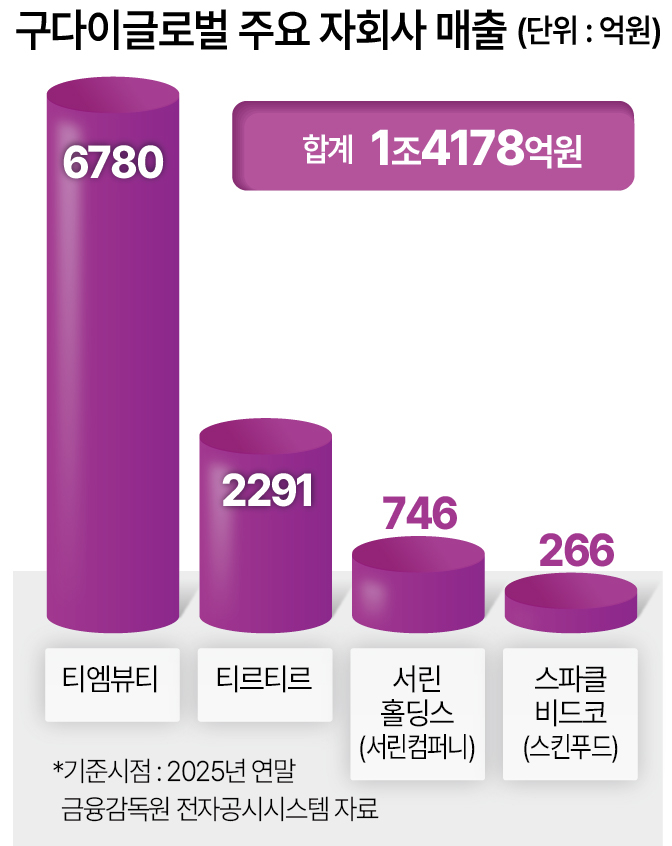
이러한 포트폴리오 다각화는 개별 브랜드가 겪을 수 있는 실적 변동 위험을 플랫폼 차원에서 완충하고 상쇄해 준다. 조선미녀가 미국과 서구권에서 주력하는 동안, 스킨1004가 동남아 시장을 커버하고, 라운드랩과 스킨푸드가 탄탄한 국내 비중을 받쳐주는 식이다. 설령 한 브랜드가 성장 정체기에 진입하더라도 궤도에 오른 다른 브랜드들이 성장세를 이어받으며 회사 전체의 매출과 이익을 계속해서 우상향시키는 구조다.
IB 업계 관계자는 “구다이글로벌은 단일 브랜드의 한계를 넘어 기업의 지속가능성을 증명해 냈다”며 “로레알이 인디 브랜드 인수·합병(M&A)을 통해 글로벌 뷰티 플랫폼으로 도약했듯, 구다이글로벌 역시 ‘K-뷰티 연합체’의 선두 주자로 자리매김할 것”이라고 내다봤다.
글로벌 오프라인 장악이 만든 ‘락인 효과’
온라인 마케팅에 편중했던 기존 K-뷰티 브랜드와 달리, 글로벌 주요 오프라인 유통망을 직접 장악했다는 점 역시 구다이글로벌의 밸류에이션을 지탱하는 강력한 무기다.
그동안 해외로 진출한 대다수 브랜드는 아마존(Amazon)과 같은 온라인 플랫폼이나 현지 유통 대행사에 기대어 ‘반짝 흥행’을 거두곤 했다. 하지만 이는 트렌드 변화에 취약하고 수익성을 중간 유통망과 나눠야 한다는 맹점이 있었다. 글로벌 시장에서 ‘스테디셀러’로 자리잡기 위해서는 전 연령층과 지방 소도시까지 아우르는 오프라인 유통망 진입이 필수적인 이유다.
구다이글로벌은 자체 유통 전문성과 네트워크를 바탕으로 현지 유통 대행사를 거치지 않고 세포라(Sephora), 울타뷰티(Ulta Beauty), 타깃(Target) 등 주요 대형 오프라인 유통 채널에 핵심 브랜드를 입점시키며 직거래 체제를 구축했다.
이는 온라인에서 일시적으로 소비되고 사라지는 유행성 상품이 아니라, 현지 소비자가 매장을 찾아 제품을 테스트하고 반복 구매하는 강력한 락인(Lock-in) 효과와 안정적인 매출 구조를 완성했음을 의미한다. 탄탄한 글로벌 유통 장악력이 뒷받침되기에 10조원 규모의 성장 스토리가 실현 가능하다는 평가가 지배적이다.
검증된 PMI 구축…숫자가 입증한 체급
구다이글로벌의 또 다른 강점은 글로벌 소비자의 수요 변화를 포착해 상품 기획에 신속하게 반영하는 실행력이라는 분석도 있다. 피인수 기업의 색채는 살리면서 본사의 유통·마케팅 인프라를 이식하는 PMI(인수 후 통합) 공식을 구축했기 때문이다. 기업을 사들이는 것에 그치지 않고, 인수하는 브랜드마다 글로벌 현지화와 카테고리 확장을 성공적으로 이끌어내며 실적을 데이터로 입증해 온 것이다.
실제 M&A 시너지는 숫자로 나타나고 있다. 구다이글로벌의 지난해 (연결 기준) 매출액은 1조4718억원으로 전년(3731억원) 대비 약 4배 증가했다. 2023년(1394억원)과 비교하면 불과 2년 만에 외형이 10배 이상 불어난 셈이다.
수익성 성장세도 가파르다. 지난해 영업이익은 2734억원으로 전년(1378억원)보다 98.5% 증가했으며, 당기순이익 역시 1년 새 1243억원에서 2337억원으로 88.1% 뛰었다. 외형 성장과 고수익성을 동시에 입증하면서 단순한 덩치 키우기가 아닌 실질적인 이익 창출 능력을 증명해 냈다.
자본시장 관계자는 “구다이글로벌이 성공적인 PMI 방정식을 갖고 있는 만큼, 상장 이후에도 추가 M&A를 통해 기업가치를 키울 수 있는 확장성을 갖췄다는 점이 10조원 밸류에이션을 뒷받침하는 핵심 근거”라고 분석했다.
an@heraldcorp.com