조기수급률 26%, 취약가구 18%
월평균 연금액 192만원 vs 53만원
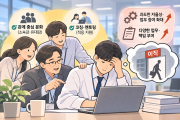
정년 이후 공적연금 수급까지 소득공백기를 겪는 가구 가운데 소득을 안정적으로 유지한 가구의 연금 수급률이 소득이 급감한 취약가구보다 높은 것으로 나타났다. 연금을 일찍 받더라도 생활을 유지할 만큼 수급액이 충분한 계층이 조기 수급에 더 쉽게 접근하는 반면, 정작 소득 절벽에 직면한 취약계층은 공적연금의 안전망에서 소외되는 역설이 나타난 것이다.
9일 한국보건사회연구원의 ‘중고령층 소득공백의 현황과 대응 방안’ 보고서에 따르면 통계청 가계동향조사(2019~2025년)를 분석한 결과, 정년 전 중위소득의 100% 이상을 유지하거나 소득이 늘어난 가구의 공적연금 조기 수급률은 26.5%였다. 반면 소득이 정년 전 중위소득의 절반 미만으로 떨어진 취약가구는 18.1%에 그쳤다.
수급액 격차는 더 컸다. 소득 유지·증가 가구의 월평균 공적연금 수급액은 191만8000원으로, 취약가구(52만7000원)의 3.6배에 달했다. 이 금액은 국민연금뿐 아니라 공무원·사학·군인연금 등 직역연금을 포함한 가구원 전체의 수급액이다.
최대 30%까지 감액되는 국민연금 조기노령연금 특성상 190만원이 넘는 금액이 나오기는 어려운 만큼, 소득 유지 가구의 높은 수급액에는 가구 내 맞벌이 연금 수급이나 고액의 직역연금 수령 가구가 일부 섞여 있는 현실이 반영된 것으로 풀이된다.
이 같은 격차에는 국민연금 조기노령연금의 감액 구조가 영향을 미쳤을 가능성이 있다. 조기노령연금은 1년 앞당겨 받을 때마다 연금액이 6%(월 0.5%)씩 줄어 5년 조기 수급 시 30% 감액된 금액을 평생 받는다. 결국 연금을 미리 당겨 받으려면 감액 손실을 감수하더라도 일정 수준 이상의 생활비가 나올 만큼 원천 연금액이 많아야 하고, 이는 곧 과거 장기근속을 통해 20∼30년간 보험료를 부은 탄탄한 가입 이력이 전제돼야 한다는 것을 의미한다.
실제 조기노령연금 신규 수급자 중 국민연금 20년 이상 가입자 비중은 남성의 경우 2014년 47.4%에서 2024년 77.2%로 높아졌다. 여성도 같은 기간 16.2%에서 34.7%로 상승했다. 반면 소득이 급감한 취약가구는 조기 수급을 선택하더라도 충분한 생활비를 확보하기 어려울 수 있다.
건강보험료 부담을 줄이려는 일부 은퇴자들의 선택도 조기 수급을 부채질한 요인으로 지목된다. 건강보험 피부양자 소득 기준이 연 3400만원에서 2000만원(월 167만원)으로 낮아지면서 차라리 연금을 조기에 신청해 액수를 깎음으로써 피부양자 자격을 유지하려는 유인이 생겼다는 분석이다.
반면 취약계층 일각에서는 국민연금을 더 타면 기초연금이 깎이거나 기초생활보장 생계급여에서 전액 차감되는 제도적 모순 탓에 정상적인 연금 가입과 수급을 꺼리는 정반대의 왜곡 현상이 빚어지고 있다.
보고서는 소득공백기를 버틸 자원과 수단이 계층별로 불평등하게 주어져 있다고 지적했다. 연금을 조기에 당겨 받아도 넉넉한 수급액을 쥐는 계층에게 공백기는 완만한 내리막길이지만, 취약계층은 극심한 가계 적자(절반 미만 감소 가구의 72.5%가 적자)에 직면하면서도 공적 연금의 안전망에서 배제된 채 방치되고 있다.
보고서는 이런 불형평성을 바로잡기 위해 연금 전액을 감액받는 현행 일괄 수급 방식 대신 필요한 기간에 필요한 만큼만 쪼개어 받는 부분연금제를 도입하고, 조기 수급이 건강보험료나 기초연금 등 타 제도와 맞물려 선택을 왜곡하지 않도록 연계 구조를 정비해야 한다고 제언했다.
아울러 취약계층이 겪는 공백기 소득 절벽을 완화하기 위해 실업크레딧과 저소득층 보험료 지원을 확대해 가입 이력을 두텁게 채워주는 사후 예방책이 시급하다고 강조했다. 이태형 기자
thlee@heraldcorp.com