[K-결제 안방 내준 코리아]
한국 결제 시장 침투하는 해외크립토카드
이더파이 7월 결제액 1년새 6.5배나 증가
삼성은 미국서만 도입, 카드사는 실증만
“2단계 입법 지연에 K결제 역차별 발생”
해외 크립토카드 소비자 보호도 사각지대
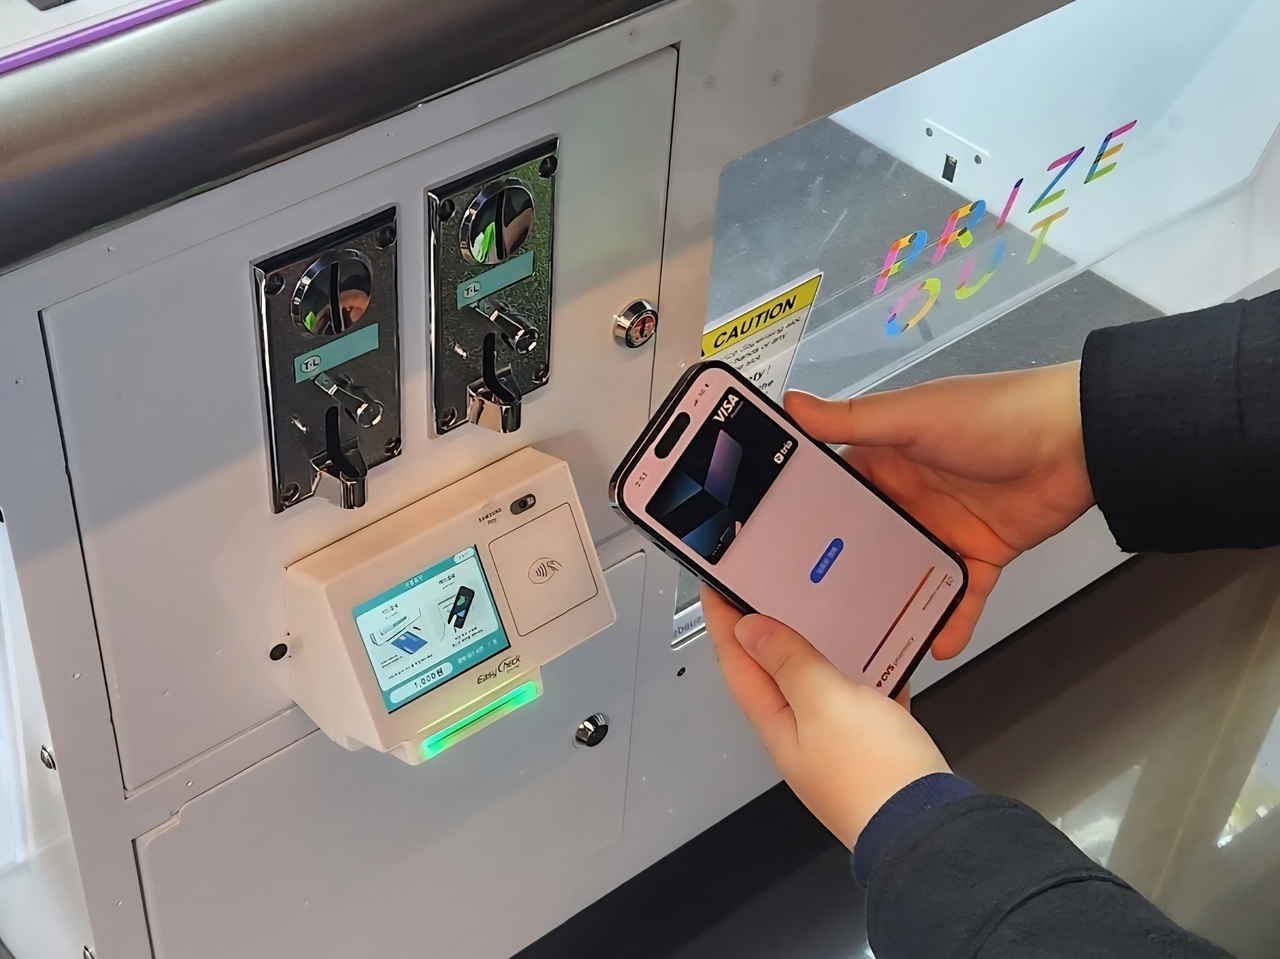
[헤럴드경제=유혜림·경예은 기자] 국내 금융사들이 스테이블코인 결제 기술을 확보하고도 제도 미비로 실증 단계에 머무는 사이 해외 결제사업자들은 국내 시장을 빠르게 파고들고 있다. 국내 기업은 법제화를 기다리다 해외에서 먼저 서비스를 선보이는 반면, 해외 크립토카드는 기존 카드 결제망을 통해 국내에서 사용되는 역차별적 상황이 벌어지고 있다. 가상자산에 익숙한 외국인 관광객의 결제 수요까지 해외 사업자에게 내줄 수 있다는 지적이 제기된다.
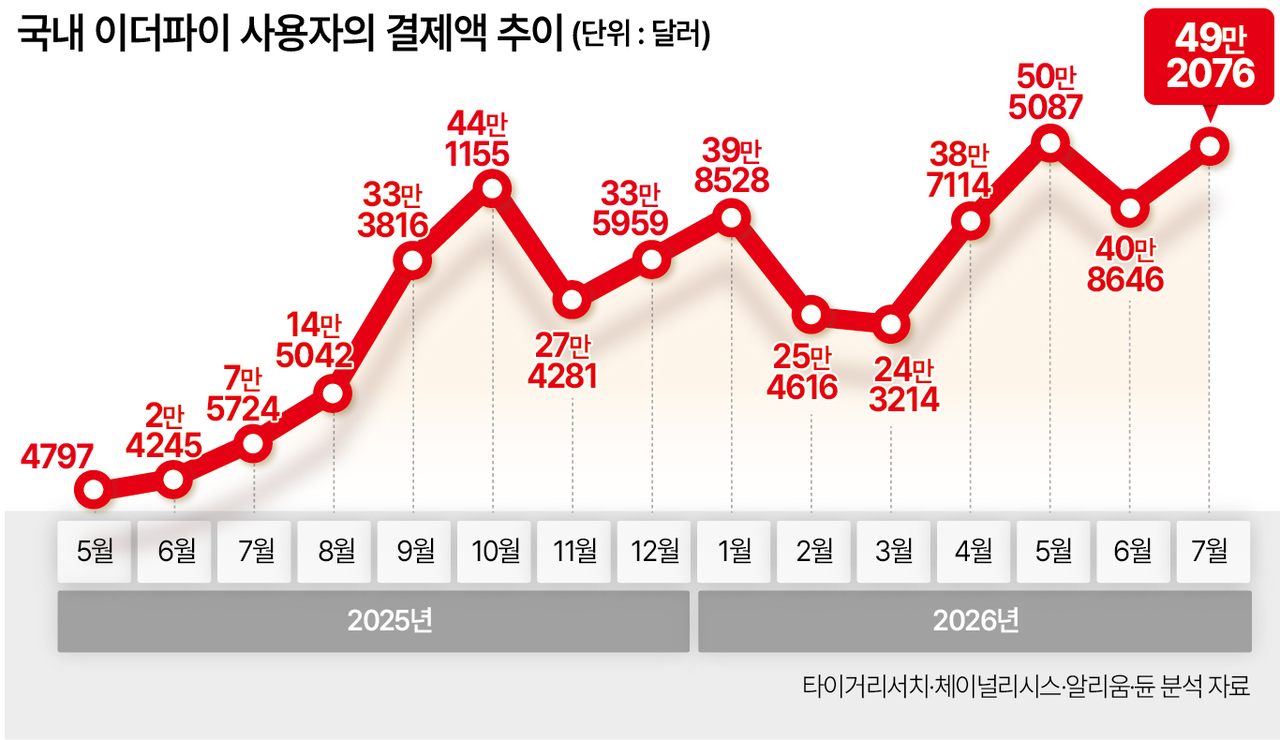
▶해외 크립토카드 결제 1년 새 6.5배=28일 본지가 웹3 리서치 업체 타이거리서치를 통해 입수한 자료에 따르면, 국내 이더파이 사용자의 올해 1~7월 누적 결제액은 약 268만9281달러(약 35억9906만원)로 집계됐다. 특히 7월 결제액은 49만2076달러로 전년 동월(7만5724달러)의 약 6.5배에 달했다. 1년 새 549.8% 증가한 것이다. 국내 크립토카드 이용자 결제 동향이 공개된 건 이번이 처음이다.
월별 결제액은 지난해 8월 14만5042달러에서 9월 33만3816달러, 10월 44만1155달러로 늘었다. 이후 등락을 거쳐 올해 5월(50만5097달러)엔 50만달러를 넘어섰다. 6월과 7월에도 각각 40만8646달러, 49만2076달러로 40만달러를 웃돌았다.
이더파이는 리닷페이 등과 함께 해외 크립토카드 주요 브랜드 중 하나다. 크립토카드는 해외 핀테크 업체가 비자·마스터카드 등 국제 카드망과 연계해 발급하는 카드로, 이용자가 보유한 가상자산을 결제에 활용하는 방식이다.
이번 자료는 집계 대상이 이더파이로 한정돼 있지만 업계에선 리닷페이 등 다른 해외 크립토카드까지 포함하면 실제 결제 규모는 더 클 것으로 보고 있다. 한 업계 관계자는 “국내 금융사는 기술을 갖고도 법이 마련되길 기다리거나 해외로 나가야 하는데, 해외 크립토카드는 국내에서 버젓이 쓰이고 있다”며 “정작 국내 기업만 손발이 묶인 셈”이라고 말했다.
▶실증에 갇힌 韓기업 “K금융 역차별”=해외 사업자가 기존 카드망을 타고 국내 결제시장을 넓히는 동안 국내 금융사는 안방에서도 실증에 발이 묶여 있다. 디지털자산 2단계 입법이 지연되는 가운데 명확한 사업 기준 없이 이른바 ‘그림자 규제’가 작용하면서 본격적인 서비스 출시에 나서기 어렵다는 게 업계의 설명이다.
국내 금융사는 가상자산을 취급하는 새 서비스를 출시하려면 당국의 규제 해석과 허용 범위가 우선 확정돼야 하지만, 해외 크립토카드는 가상자산을 해외에서 법정통화로 바꾼 뒤 기존 국제 카드망을 거치는 구조여서 국내 가맹점에서도 일반 해외 발급 카드처럼 결제가 가능하다.
결제·정산 기술을 검증하고도 제도 미비로 상용화에 나서지 못한 게 현실이다. 하나금융그룹은 두나무와 하나카드 체크카드를 업비트 지갑이나 기와월렛에 연동해 스테이블코인으로 실시간 결제·정산하는 과정을 검증하고 있다. 달러 스테이블코인을 먼저 사용하고 잔액이 부족하면 엔화 스테이블코인으로 부족분을 자동 결제하는 기능도 시험한다. 가맹점 정산 기간을 단축해 소상공인의 현금흐름을 개선한다는 구상이다.
신한카드는 두나무의 퍼블릭 블록체인 ‘기와체인’에서 직접 발행한 토큰을 활용해 본사 내 가맹점에서 임직원 대상 QR 결제 테스트를 진행한다. 사전에 등록된 지갑에서만 결제할 수 있도록 제한해 보안성과 규정 준수 요건을 점검한다. 일본 SBI그룹 계열사들과는 엔화 스테이블코인을 활용한 결제·정산 기술검증도 추진한다.
이렇다 보니 국내 기업이 개발한 서비스가 해외에서 먼저 구현되는 사례도 있다. 삼성전자 미국법인은 이달 마지막 주부터 미국 내 갤럭시 이용자를 대상으로 삼성월렛에 달러 스테이블코인 USDC를 활용한 해외 송금 기능을 제공한다. 별도의 가상자산 앱이나 지갑을 만들지 않아도 삼성월렛에서 해외 가상자산 지갑과 거래소 계정으로 USDC를 보낼 수 있다. 60여개국 은행 계좌로 송금하면 수취인은 현지 통화로 돈을 받는다.
삼성전자는 국제송금에 이어 스테이블코인을 활용한 온·오프라인 결제 기능도 검토하고 있다. 하지만 국내 도입은 법제화가 선행돼야 한다는 입장이다. 채원철 삼성전자 모바일경험(MX)사업부 디지털월렛팀장은 국내 서비스 도입 가능성에 대해 “현재 국내에서는 법제화가 안 돼 있어 할 수 없다”며 디지털자산기본법이 우선 통과돼야 한다고 밝혔다.
▶“입법 늦어질수록 안방 내준다”=제도 정비가 늦어질수록 국내 기업의 상용화 기회는 줄고 해외 서비스에 대한 관리 공백은 이어질 수 있다는 우려가 나온다. 이용자와 가맹점을 먼저 확보한 사업자에게 유리한 결제시장의 특성상 입법 지연이 시장 주도권 상실로 이어질 수 있다는 것이다. 이에 2단계 입법 과정에서 국내 사업자의 결제·정산 서비스 제공 기준을 조속히 마련하고, 해외 사업자의 국내 영업과 이용자 보호에도 일관된 규율을 적용해야 한다는 지적이 제기된다.
업계에서는 방한 외국인 2000만명 시대를 앞두고 외국인 결제 수요를 해외 사업자에게 내줄 수 있다는 우려도 나온다. 국내 금융사들이 의료·관광 분야에서 스테이블코인 결제 가능성을 확인하고도 제도 미비로 사업 확대에 나서지 못하고 있어서다. 신한은행은 외국인 의료 관광객이 크립토닷컴의 QR 간편결제를 통해 달러 스테이블코인으로 결제하면 병·의원이 원화로 대금을 정산받는 서비스를 실증했다. BC카드도 외국인 관광객이 블록체인 지갑에 보유한 USDC로 국내 가맹점에서 QR 결제하는 실증을 지난 8월 마쳤다.
소비자 보호 사각지대도 우려된다. 한 카드업계 관계자는 “해외 가상자산 거래소가 발급한 크립토카드는 국내에서 인가받은 금융 서비스가 아니어서 결제 장애나 부정 사용 등의 문제가 발생해도 국내 제도를 통한 피해 구제에 한계가 있을 수 있다”고 말했다. 발급·운영 주체가 해외에 있는 만큼 보상이나 분쟁 해결 절차도 복잡해질 수 있다는 지적이다.
forest@heraldcorp.com
kyoung@heraldcorp.com