[K-결제 안방 내준 코리아]
크립토카드 발급·이용 현황 ‘깜깜’
중개 단계 늘어 수수료도 높아
해외 업체는 자료 제출 요구 대상 밖
“해외사업자 감독 근거 마련해야”
[헤럴드경제=유혜림·경예은 기자] 한국은행이 해외 발급 크립토카드에 대해 자금 이동 및 과세 규제를 회피하는 수단이 될 수 있다고 국회에 보고한 것으로 확인됐다.
해외 사업자에 관련 자료를 요구하는 데에도 제도적 한계가 있어 발급·이용 현황조차 파악하지 못하고 있다는 한계도 지적됐다. 디지털자산기본법 2단계 입법 과정에서 해외 사업자에 대한 자료 제출 의무 등 제도적 정비가 필요하다는 목소리가 커지고 있다.
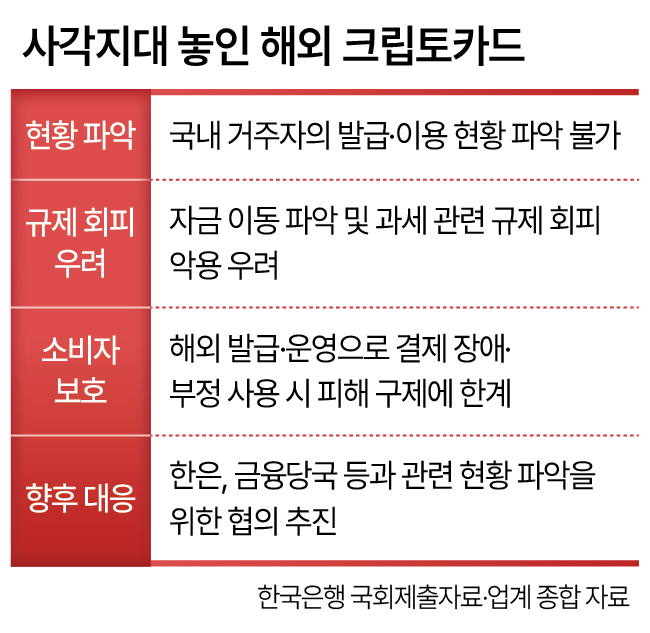
▶한은이 짚은 크립토카드 위험=28일 본지가 국회 재정경제기획위원회 소속 김남준 의원실을 통해 입수한 한은 제출 자료에 따르면, 한은은 “크립토카드를 개인 전자지갑이나 해외 거래소에 보유한 가상자산과 연계해 지급결제에 사용할 경우, 가상자산의 이전·처분에 따른 자금 이동 파악과 과세 관련 규제를 회피하는 데 이용될 수 있다”고 밝혔다. 이는 앞서 신현송 한은 총재가 국정감사에서 언급한 ‘규제 우회’의 구체적인 위험을 설명한 것이다.
크립토카드는 이용자가 보유한 가상자산을 결제에 활용할 수 있도록 만든 카드다. 해외 핀테크 업체나 가상자산 거래소가 비자·마스터카드 등 글로벌 카드사와 연계해 발급 중이다. 바이낸스, OKX 등 해외 거래소를 중심으로 자체 크립토카드를 운영하고 있으며, 이용자는 거래소에 보유한 테더(USDT)나 유에스디코인(USDC) 등 달러 스테이블코인을 결제에 활용할 수 있다.
국내 가맹점에서도 일반 해외 발급 카드처럼 사용할 수 있다. 해외 크립토카드의 국내 사용에는 수수료도 부과된다. 실제 한은이 파악한 현황을 살펴보면, 카드별 수수료는 리닷페이 1.2%, 트리아 1%, 바이비트 0.9% 수준이다. 국내 신용·체크카드는 국내 이용분에 대해 소비자에게 수수료를 부과하지 않는 반면, 해외 크립토카드는 한국 사용분에 대해 약 1% 내외의 수수료를 부과하고 있다.
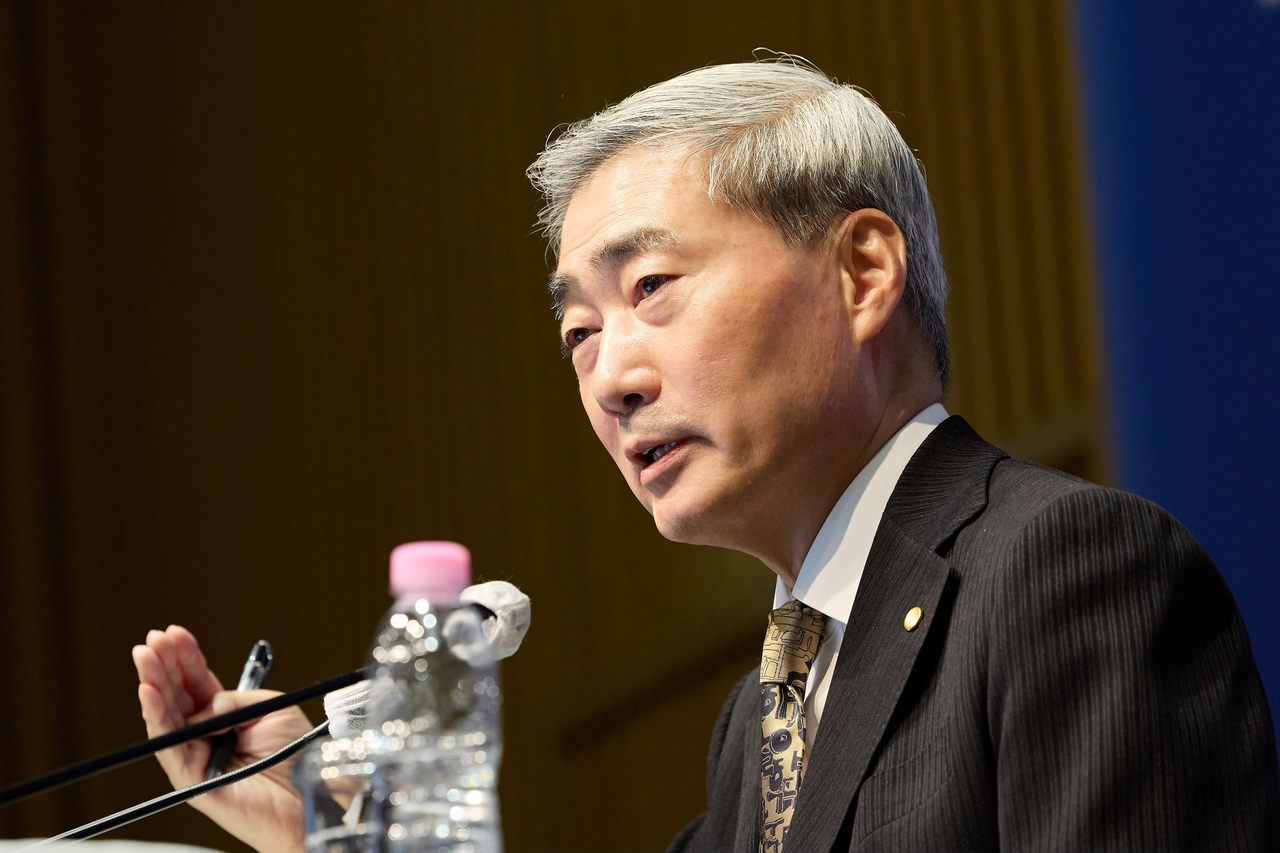
앞서 신 총재는 “크립토카드 주체들이 다 외국에 있고 주로 달러 스테이블코인을 기반으로 하기 때문에 여러 가지 위험이 있다”고 언급한 바 있다. 또 “크립토카드를 쓰게 되면 중개업자가 다시 법화로 전환해 지급하기 때문에 중계 단계가 하나 더 있고, 다른 지급 수단보다 수수료가 상당히 높은 것으로 파악하고 있다”고 설명했다.
▶국내서 얼마나 쓰는지도 ‘깜깜’=문제는 해외에서 발급된 크립토카드가 국내에서 얼마나 사용되는지 파악하기 조차 어렵다는 점이다. 한은은 여신금융협회로부터 분기별로 해외 발급사별 비거주자의 국내 카드 사용금액과 카드 매수 자료를 받아 공표하고 있다. 하지만 이 자료만으로는 가상자산과 관련된 결제인지 구분할 수 없다는 설명이다.
한은은 “해외 발급 카드의 국내 사용액을 정산할 때 비자·마스터카드 등 해외 카드사가 다른 해외 발급 카드 거래와 함께 가맹점에 총액을 지급하기 때문”이라고 부연했다. 가상자산이 해외에서 법정통화로 전환된 뒤 카드 결제가 이뤄지면 국내에서 확보한 결제 정보만으로는 자금의 원천이 가상자산인지 확인하기 어려운 구조인 것이다.
한은은 해외 사업자에게 관련 자료를 요구하는 데에도 법적 공백이 있다고 국회에 보고했다. 한은은 “해외 크립토카드는 국내 기관의 개입 없이 해외 핀테크 업체가 비자·마스터카드 등 글로벌 카드사와 연계해 발급 중”이라며 “해당 회사들은 가상자산이용자보호법 등에 따른 한은의 자료 제출 요구 대상인 국내 가상자산사업자가 아니라서 발급·이용 현황을 파악하기 어렵다”고 밝혔다.
한은 내부에선 해외 카드사의 국내 지사를 통해 관련 자료를 확보하는 방안도 거론되고 있지만 크립토카드 거래를 별도로 구분할 수 있을지 불확실해 쉽지 않을 것으로 보고 있다. 이에 한은은 “외환·금융 당국 등과 관련 현황 파악을 위한 협의를 추진할 것”이라고 밝혔다.
▶“2단계입법서 해외사업자 감독 근거 마련해야”=전문가들은 디지털자산기본법 2단계 입법 과정에서 제도적 정비가 필요하다고 지적한다. 우선 가상자산사업자의 업종과 업무 범위를 구체화해 해외 결제사업자를 관리 대상으로 포괄할 수 있는지 검토해야 한다는 것이다. 또 해외 사업자에 대한 자료 요구와 검사 권한의 적용 범위를 명확히 하고, 직접 감독이 어려운 경우 해당 사업자를 관할하는 해외 금융당국과도 협조 체계를 마련해야 한다는 의견도 나온다.
현정환 동국대 국제통상학과 교수는 “한은이 해외 크립토카드 이용 현황을 집계할 수 있는 권한을 가져야 하지만 현재는 통계 권한이 있어도 법적 강제성이 부족하다”며 “발행 주체의 소재지와 표시 통화에 따라 국내 사용 허용 범위를 정하고, 해외 사업자에게도 보고 의무를 부과하는 등 체계적인 규제를 마련해야 한다”고 말했다.
forest@heraldcorp.com
kyoung@heraldcorp.com