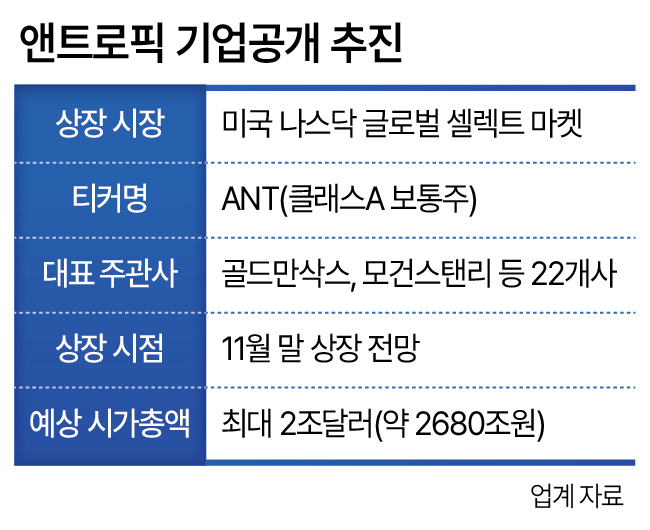
[헤럴드경제=김지윤 기자] 생성형 인공지능(AI) ‘클로드’의 개발사 앤트로픽이 오는 11월 미국 나스닥 상장(티커명 ANT)을 앞두면서 국내 투자자들의 이목이 쏠리고 있다.
예상 시가총액 2조달러(약 2680조원), 공모 규모만 1000억달러에 달해 앞서 상장한 ‘스페이스X’를 뛰어넘는 올해 기업공개(IPO) 시장 최대어로 꼽힌다. 다만 국내 증권사를 통한 일반 투자자의 공모주 청약 길이 사실상 막혀 있는 데다, 상장 초기 극심한 주가 변동성과 고평가 논란 등이 맞물려 있어 투자자들의 치밀한 셈법이 요구된다.
29일 금융투자업계에 따르면 앤트로픽이 미 증권거래위원회(SEC)에 제출한 증권신고서(S-1)에는 골드만삭스와 모건스탠리 등 총 22개 금융사가 인수단(신디케이트)으로 이름을 올렸다. 그러나 국내 증권사는 단 한 곳도 포함되지 않았다.
앞서 2024년 한국금융지주 자회사인 벤처기업 투자 전문업체 한국투자파트너스가 1000만달러 규모의 앤트로픽 구주를 매입한 사례가 있지만, 당시에도 증권과 파트너스의 고유자금 및 일부 기관투자자가 참여했을 뿐 개인투자자가 참여할 수 있는 구조는 아니었다.
국내 개인투자자의 직접 공모주 청약이 사실상 불가능한 상황에서 서학개미들이 택할 수 있는 현실적인 투자 경로는 ▷상장지수펀드(ETF) 활용 ▷비상장 지분 및 구주 보유 상장사 간접 투자 ▷상장 첫날 장내 직접 매수 등으로 압축된다.
실제 자산운용사들은 앤트로픽을 조기에 편입할 수 있는 ETF를 앞다퉈 내놓고 있다. 지난달 NH-아문디자산운용이 선보인 ‘HANARO 미국에이전틱AI TOP2+’가 대표적이다. 상품명의 ‘TOP2’는 앤트로픽과 오픈AI를 겨냥한 것으로 알려졌다. 앤트로픽이 상장되고 기초지수 방법론에 따라 편입이 확정되면 상장 후 2영업일(D+2) 만에 편입이 이뤄진다.
하나자산운용도 최근 AI 모델·플랫폼·애플리케이션·보안 기업 등에 투자하는 ‘1Q 미국AI테크플랫폼TOP10’을 상장했다. 주요 AI 모델 개발 기업이 미국 증시에 상장할 경우 상장 공식 서류 공개 시점부터 지수위원회 검토를 거쳐 편입 여부를 결정할 수 있게 했다. 편입 확정 시 상장일(D일)로부터 D+2영업일부터 D+4영업일까지 총 3영업일에 걸쳐 분할 편입하는 절차를 마련했다.
다만 편입 시차로 인해 상장 직후 초기 주가 상승 수혜를 온전히 누릴 수 있을지는 미지수다. 앞서 상장한 스페이스X의 경우 상장 첫날부터 3거래일간 각각 19.22%, 19.6%, 4.83% 급등한 뒤, 이후 3거래일 동안 4.95%, 3.56%, 16.43% 연달아 급락한 바 있다. 자칫 초기 상승분은 놓치고 고점 물량을 떠안게 될 수 있다는 우려가 나오는 이유다.
상장 전부터 이미 앤트로픽의 비상장 지분을 담아둔 미국 ETF를 매수하는 방법도 있다. 예를 들어 미국 자산운용사 크레인쉐어즈가 상장한 ‘KraneShares Public-Private AI & Technology ETF(AGIX)’의 경우 앤트로픽을 편입하고 있다. 운용사에 따르면 지난 9월 말 기준 AGIX 내 앤트로픽 직접 편입 비중은 1.14%다. 펀드가 보유한 비상장사 중에서는 가장 높은 비중이지만, 절대적인 수치가 낮아 상장 차익만 노린 추격 매수에는 유의해야 한다. 다만 앤트로픽의 핵심 주주인 알파벳(3.73%)과 아마존(2.80%)이 ETF 편입 상위권에 포진해 있어 간접 노출도는 이보다 높다.
앤트로픽의 핵심 주주의 주식을 매수하는 전략도 대안으로 꼽힌다. 앤트로픽이 목표치인 2조달러의 기업가치를 인정받을 경우, 최대 파트너인 아마존은 보유한 전환사채(CB)를 모두 주식으로 전환할 시 회사 지분의 20%를 확보할 수 있다. 구글 역시 7%의 지분을 보유 중이며, 올해 초 맺은 계약에 따라 최대 200억달러를 추가 투자할 수 있어 지분율이 더 늘어날 여지가 있다.
앤트로픽의 성과와 가장 확실하게 연동되는 방법은 상장 당일 본주를 직접 매수하는 것이다. 극심한 초기 변동성은 경계 요인이다. 스페이스X의 주가는 3거래일간 가파르게 상승해 장중 최고점 225.64달러를 찍었으나 전날 주가는 145.23달러로, 고점 대비 35% 넘게 급락했다.
앤트로픽의 몸값을 두고서도 고평가 논란과 미래 성장성에 주목해야 한다는 시각이 맞선다. 증권가에서는 최근 기대를 뛰어넘는 호실적이 동반된 만큼 자금 조달 자체가 실패할 가능성은 낮다고 보고 있다. 올해 상반기 앤트로픽의 매출액은 162억9000만달러로 전년 동기 대비 14배 증가했으나, 컴퓨팅·인프라 비용은 89억5000만달러로 3.8배 늘어나는 데 그쳤다.
한상희 한화투자증권 연구원은 “매출이 컴퓨팅 비용보다 빠르게 증가한다는 점은 앤트로픽의 수익성 우려를 낮추는 요인”이라며 “앤트로픽의 상장이 AI 투자 둔화에 대한 걱정을 완화시킬 것”이라고 말했다.
다만 장기 인프라 계약에 따른 비용과 매출 변동성 등은 부담인 만큼 상장 이후 수익성 개선의 지속 가능성이 중요하다는 평가다. 여기에 창업자 중심의 복잡한 지배구조도 투자 유의점으로 꼽힌다. 앤트로픽은 상장 후 의결권과 권리를 차등화한 5개 클래스(Class A·N·T·F·E)의 다중 주식 구조를 채택할 예정이다. 공동창업자 7명으로 구성된 법인(Founder LLC)이 ‘클래스F’ 주식 1주를 통해 총 의결권의 50.1%를 고정 보유하고, 공익 보장 신탁(LTBT)이란 독립된 수탁기관이 ‘클래스T’ 주식을 통해 이사회의 과반수를 선임·해임할 수 있는 권한을 가진다.
이승훈 IBK투자증권 연구원은 “클래스A 주주 등 일반 재무적 투자자들의 의결권 및 이사회에 대한 경영 참여 권한은 극히 제한적”이라며 “이는 AI 안전과 윤리적 미션을 지키는 견제장치로 작용하는 긍정적 측면이 있으나, 대주주나 신탁의 결정에 맞서 일반 주주의 권한이나 주주가치를 보호받기 어렵다는 리스크를 내포하고 있다”고 설명했다.
jiyun@heraldcorp.com