기준금리 인상에 변동형 금리↑
6개월전 고정형 금리 앞지르기도
신규, 변동형보다 고정형 검토를
4월 변동금리로 4억원을 빌려 내 집을 마련한 직장인 이모 씨는 최근 대출 선택을 후회하고 있다. 시장금리가 오르는 가운데 6개월 금리 조정 주기가 돌아오면서 대출금리가 상승해 당시 선택할 수 있었던 고정형 대출보다도 금리가 높아졌기 때문이다. 이 씨는 “금리가 이렇게 오를줄 알았다면 처음부터 고정금리를 선택했을 것”이라며 “금리가 더 오를 수 있다는데 정말 걱정된다”고 말했다.
은행권 변동금리 대출의 준거금리인 코픽스(COFIX)가 급등하면서 대출 차주들의 상환 부담이 커지고 있다.
19일 은행연합회에 따르면 9월 신규 취급액 기준 코픽스가 3.43%로 전월보다 0.25%포인트 상승했다. 2024년 6월 이후 2년 3개월 만에 최고치다. 상승폭 기준으로는 2022년 11월 0.36%포인트 이후 3년 10개월 만에 가장 컸다.
코픽스는 국내 8개 은행이 조달한 자금의 가중평균금리로, 예·적금과 은행채 등 수신상품의 금리 변화를 반영한다. 한국은행이 7월과 8월 기준금리를 잇달아 인상한 뒤 은행권과 예금금리가 올랐고, 은해채 금리 상승까지 겹치면서 코픽스도 뛰었다. 연초까지만 해도 연 2%대 후반이던 은행 정기예금 금리는 어느덧 연 4%대 초반까지 상승했다.
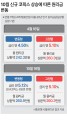
신규 코픽스를 준거금리로 삼는 변동행 대출은 통상 6개월마다 금리가 조정된다. 4월 16일 2.81%였던 코픽스가 이달 16일 3.43%로 오르면서, 당시 대출을 받은 차주들은 이번 조정 주기부터 대출금리가 0.62%포인트 상승하게 됐다.
일부 차주는 조정 뒤 변동형 금리가 당시 고정형보다 높아진 것으로 나타났다. 헤럴드경제가 신규 코픽스를 적용하지 않는 신한은행을 제외한 4대 은행의 4월 16일 금리를 분석한 결과, 당시 변동금리 하단에 코픽스 상승분 0.62%포인트를 반영하면 4개 은행 중 3곳에서 고정금리 하단을 웃돌았다. 상단 기준으로도 한 곳은 변동금리가 고정금리보다 높아졌다.
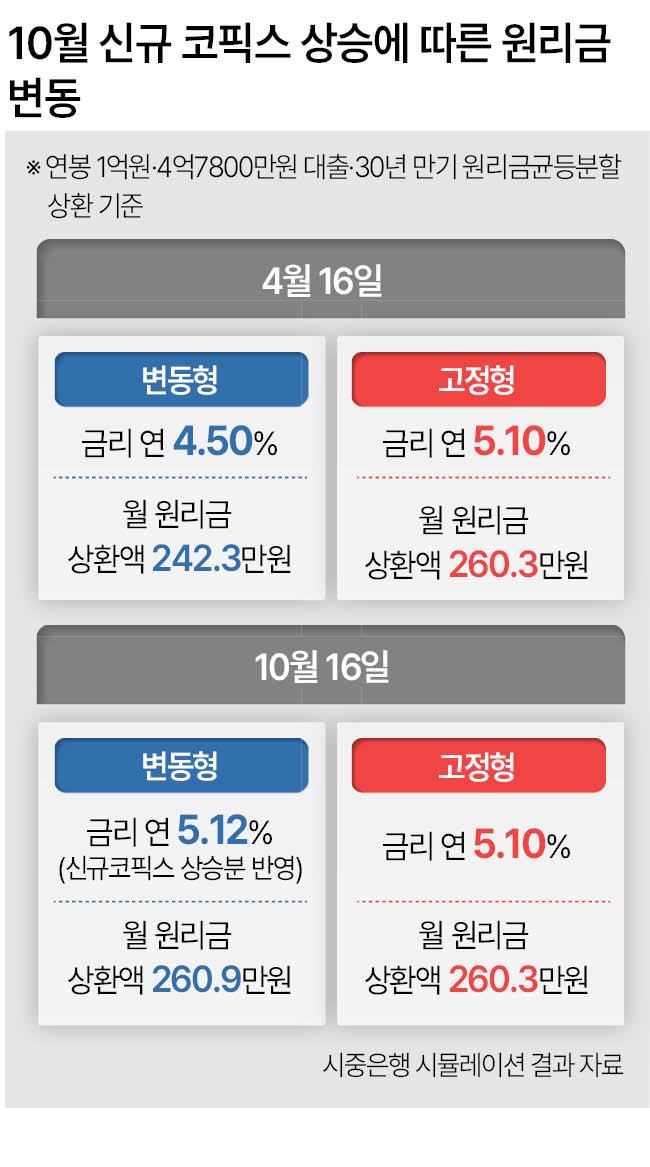
한 은행의 시뮬레이션에서는 연봉 1억원인 차주가 4억7800만원을 연 4.5%에 빌렸을 때 월 상환액은 약 242만3000원이었다. 코픽스 상승분을 반영해 금리가 연 5.12%로 오르면 월 상환액은 260만9000원으로 늘어난다. 같은 한도를 기준으로 4월 당시에 고정금리 연 5.1%를 선택했다면 월 상환액은 260만3000원으로 계산됐다.
금융권에서는 추가 코픽스 상승 가능성도 거론된다. 연말 예·적금 수요가 늘면 은행의 자금 조달 비용이 커질 수 있고, 생산적 금융 등으로 은행채 발행이 늘어난 점도 부담 요인이다. 시중은행 관계자는 “미국의 부채 문제와 인플레이션, 중동 분쟁, 한국은행의 추가 금리 인상 여부 등 변수가 많아 단기물인 코픽스는 더 오를 수 있다”고 말했다.
대출 전문가들은 신규 차주라면 고정형을 우선 검토할 필요가 있다고 조언한다. 10월 16일 기준 4개 은행의 고정형과 변동형 상단 금리 차이는 최대 0.57%포인트로, 7월보다 크게 좁혀졌다. 고정형은 금리 상승 위험을 줄일 수 있고, 스트레스 DSR 차등 적용에 따라 대출 한도가 더 커질 수도 있다. 한 은행의 시뮬레이션에서 연봉 1억원인 차주의 대출 한도는 변동형이 4억5000만원, 고정형이 5억1645만원으로 계산됐다. 다만 주택 매입이 급하지 않다면 내년 초까지 시장 상황을 지켜보는 것도 방법이다.
김은진 레오대출연구소 대표는 “당장 대출 한도가 필요하면 고정금리로 빌린 뒤 3년 후 갈아타는 방법이 있다”며 “급하지 않다면 내년에 대출 전략을 다시 세우는 것도 좋다”고 말했다.
서상혁 기자
hyuk@heraldcorp.com