[헤럴드경제=송하준 기자] 코스닥 상장 첫날 32% 급락했던 인공지능(AI) 인프라 기업 엘리스가 이틀 만에 시가총액 1조원을 회복했다. 올해 상반기 매출이 200% 넘게 늘면서 성장 기대가 커졌지만, 공공기관에 집중된 매출 구조와 대규모 투자에 따른 자금조달 부담이 과제로 떠올랐다.
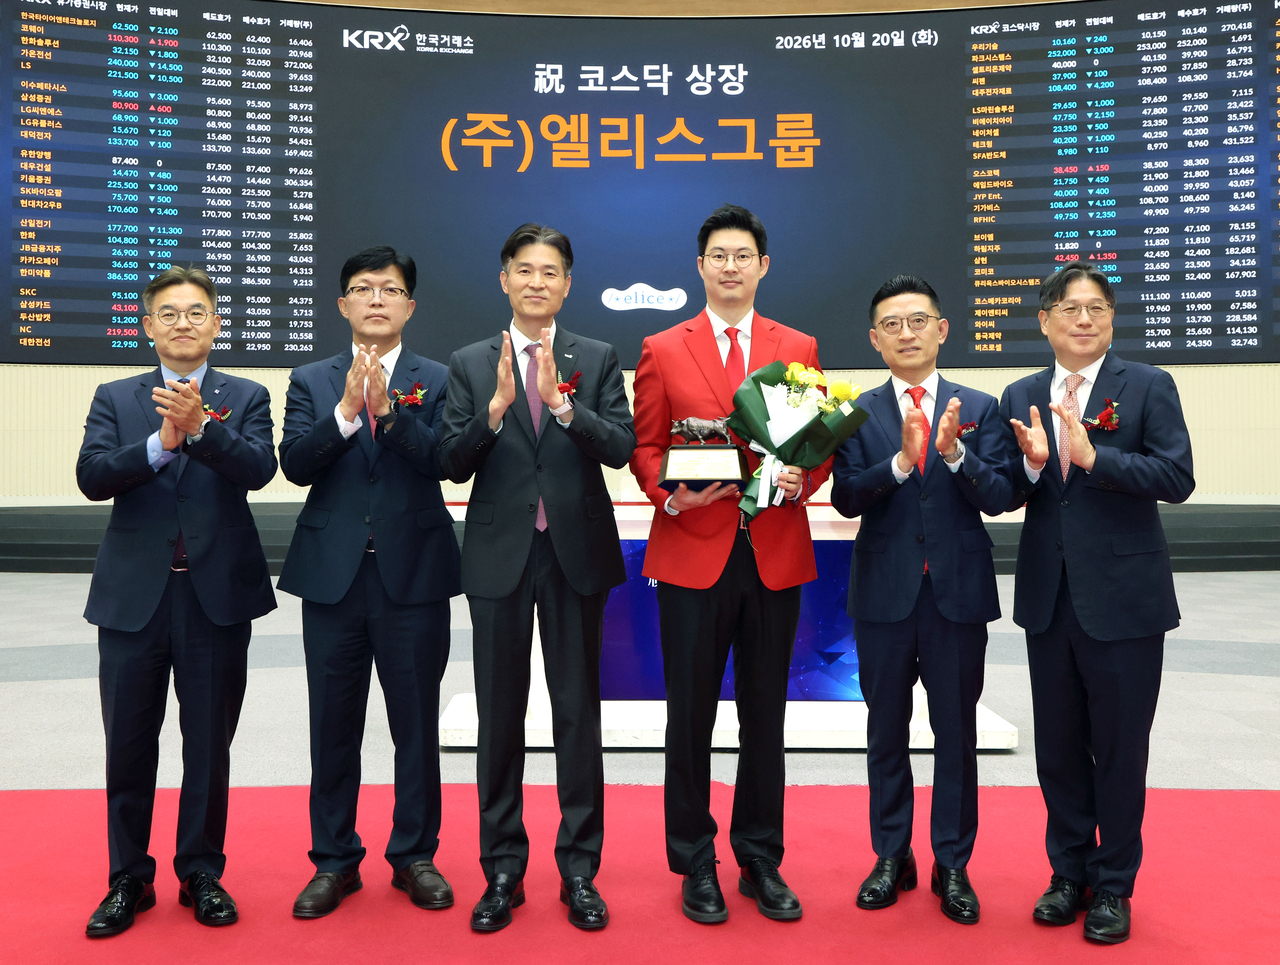
23일 한국거래소에 따르면 엘리스는 이날 오전 9시22분 현재 전 거래일 대비 2400원(2.56%) 오른 9만6000원에 거래되고 있다. 장 초반 9만100원까지 밀렸다가 상승 전환해 한때 9만7000원까지 올랐다. 전날에는 17.15% 상승한 9만3600원에 마감하면서 시가총액 1조417억원을 기록했다. 지난 20일 상장 첫날 공모가(9만500원) 대비 32.04% 급락했지만 이튿날 상한가를 기록한 데 이어 이틀 연속 상승한 것이다.
엘리스의 상장 첫날 주가 급락은 해외 언론에서도 집중 조명했다. 블룸버그통신은 지난 20일(현지시간) 엘리스의 주가 급락이 AI 연산에 특화된 데이터센터를 운영하는 이른바 ‘네오클라우드’ 기업에 대한 투자자 신뢰가 약화하고 있음을 보여주는 사례라고 분석했다. 로이터통신도 AI 투자 지출에 대한 투자자들의 우려가 커지고 있다고 보도했다. 미국 경제전문지 배런스는 AI 기업의 빠른 매출 성장만으로는 높은 기업가치와 향후 자금조달 부담에 대한 우려를 해소하기 어렵다고 짚었다.
실제 글로벌 AI 인프라 업계에서는 대규모 투자에 따른 자금조달 부담이 투자심리를 압박하고 있다. 미국 AI 클라우드 기업 코어위브는 막대한 부채 부담에 대한 우려가 제기되고 있다. 호주 퍼머스 그리드와 에어트렁크 등 일부 데이터센터 기업은 기업공개(IPO)를 철회하거나 연기했다. AI 인프라 기업들이 빠르게 성장하고 있지만 설비투자에 필요한 자금을 얼마나 안정적으로 확보하느냐가 주요 투자 변수로 떠오른 것이다.
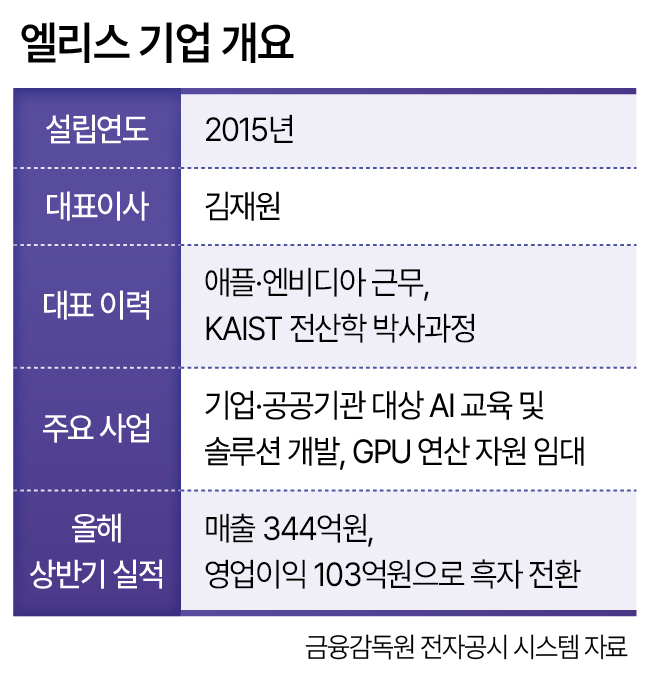
엘리스는 애플과 엔비디아 등 해외 정보기술(IT) 기업에서 근무하고 한국과학기술원(KAIST) 전산학 박사과정을 거친 김재원 대표가 2015년 설립한 기업이다. AI 교육 플랫폼으로 출발해 그래픽처리장치(GPU) 기반 클라우드 사업으로 영역을 확장했다. 키움증권에 따르면 기존 데이터센터 구축에는 24~36개월이 걸리는 반면 엘리스의 자체 개발 모듈형 데이터센터는 3~6개월 만에 구축할 수 있다.
실적도 빠르게 늘었다. 올해 상반기 매출은 344억원으로 전년 동기(114억원) 대비 202.2% 증가했다. 같은 기간 영업손익은 36억원 적자에서 103억원 흑자로 전환했다. 2023년 약 7%였던 클라우드 매출 비중도 올해 상반기 76%로 높아졌다. 클라우드 사업은 고객에게 GPU 연산 자원을 빌려주고 사용량과 계약 기간에 따라 요금을 받는 방식으로 운영된다.
증권가에서는 국내 AI 인프라 상장사의 희소성과 실적 성장에 주목하고 있다. 한 증권사 자기자본투자(PI) 담당자는 “국내에서 네오클라우드 기업에 투자할 기회가 드문 만큼 사업 성장성을 고려하면 시가총액 1조원 이상의 평가도 가능하다고 본다”고 말했다.
다만 매출이 특정 발주처에 집중돼 있다는 점은 부담이다. 엘리스 투자설명서에 따르면 올해 상반기 정보통신산업진흥원 대상 매출은 약 225억원으로 전체의 65.6%를 차지했다. 지난해 연간 매출은 135억원으로 전체의 34.3%였다. 클라우드 매출의 85.9%도 최대 고객 한 곳에서 발생했다. 정부 사업을 통해 확보한 매출을 민간 기업과의 계약으로 확대할 수 있을지가 향후 성장성을 가를 것으로 보인다.
엘리스 측은 민간 고객 매출 비중과 장기계약 규모를 구체적으로 공개하지 않았다. 회사 관계자는 “증권신고서에 공개하지 않은 정보를 별도로 제공하는 것은 적절하지 않다”며 “고객과의 계약 협의 상황도 비밀유지계약(NDA) 때문에 공개하기 어렵다”고 말했다.
민간 고객 확보와 함께 대규모 설비투자에 따른 자금 부담도 과제다. 올해 상반기 엘리스의 영업활동현금흐름은 67억원인 반면 유형자산 취득에는 413억원을 지출했다. 영업활동으로 확보한 현금보다 설비투자에 들어간 돈이 6배 이상 많았다는 의미다. 엘리스는 공모로 조달한 약 2009억원을 AI 인프라 구축에 투입하고 추가 자금은 보유 현금과 금융기관 차입 등으로 충당할 계획이다.
여기에 자기자본을 웃도는 신규 시설투자도 결정했다. 엘리스는 지난 22일 고객 수요에 대응하기 위한 AI 모듈형 데이터센터(PMDC)와 관련 인프라 구축에 3300억원을 투자한다고 공시했다. 자기자본 2894억원의 114.0%에 달하는 규모다. 투자 기간은 다음 달 2일부터 내년 6월 30일까지다.
상장 초기 주식 물량 부담도 남아 있다. 엘리스 투자설명서에 따르면 상장 한 달 뒤인 다음 달 20일 보호예수 해제로 유통가능 주식은 132만8151주(전체의 약 11.9%) 늘어난다. 이에 따라 전체 주식 가운데 유통가능 주식 비중은 상장 직후 20.8%에서 32.7%로 높아진다. 보호예수 해제 물량이 모두 매도되는 것은 아니지만, 기존 투자자들의 매도 여부가 주가 흐름의 변수로 꼽힌다.
김학준 키움증권 연구원은 “현재 클라우드 매출의 대부분을 차지하는 정부 사업이 민간 기업 중심의 AI 클라우드 계약으로 전환되면서 고객 확대를 확인하는 과정이 필요하다”며 “추가 인프라 투자를 위한 자금 조달 수요가 지속될 수 있어 변동성 확대에 유의해야 한다”고 분석했다.
hajun825@heraldcorp.com