3분기 판매 92만대…세 분기 연속 100만대 ↓
생산 차질에 판매 및 영업이익률 목표 하향
“서비스 거점 1000곳 넘어…할부 경쟁력도”
[헤럴드경제=권제인 기자] 현대자동차가 국내 공장 생산 차질과 중동 지역 판매 감소 등을 반영해 올해 판매 목표와 영업이익률 목표를 낮췄다. 다만 이번 조정이 사업 경쟁력 악화를 뜻하는 것은 아니라고 강조했다. 국내 시장에서 점유율을 넓히는 중국 업체와 테슬라에는 가격 인하 대신 할부 금융과 서비스망, 신차 공세로 맞서겠다는 전략을 내놨다.
현대차는 29일 3분기 경영실적 컨퍼런스콜을 열고 연결 기준 3분기 매출액이 45조1102억원으로 지난해 같은 기간보다 3.4% 줄었다고 밝혔다. 영업이익은 2조6772억원으로 5.5% 늘었고, 영업이익률은 0.5%포인트 오른 5.9%를 기록했다. 당기순이익은 1조9317억원으로 24.2% 감소했다. 직전 분기와 비교하면 매출액은 8.3%, 영업이익은 6.1% 줄었다.
판매 감소에도 영업이익이 늘어난 것은 우호적인 환율과 원가 절감 효과 덕분이다. 3분기 원·달러 평균 환율은 1423원으로 지난해보다 2.8% 올랐다. 하이브리드차 판매는 16만7414대로 전체 판매의 18.2%를 차지했다.
3분기 글로벌 도매 판매는 92만710대로 지난해보다 11.3% 줄었다. 반도체 공급난을 겪던 2022년 1분기 90만2945대 이후 가장 적은 수준이다. 올해 들어서는 1분기 97만6219대, 2분기 99만1885대에 이어 세 분기 연속 100만대를 밑돌았다.
판매 400만대·영업이익률 5.5~6.5%로 하향
현대차는 올해 연간 도매 판매 목표를 기존 415만8300대에서 400만대로 낮췄다. 연결 부문 영업이익률 목표도 6.3~7.3%에서 5.5~6.5%로 내려 잡았다. 매출액 성장률 목표는 1.0~2.0%를 유지했고, 자동차 부문 투자 계획은 17조8000억원에서 16조원으로 줄였다.
이승조 현대차 기획재경본부장 부사장은 판매 목표 조정에 대해 “파업과 부품 공급 차질로 국내 공장 생산이 줄면서 주요 시장으로 가는 수출 물량이 축소됐고, 지정학적 불확실성이 이어진 중동 지역 판매 감소 등을 반영했다”고 설명했다.
원자재 가격 부담도 이어지고 있다. 이 부사장은 “구리 등 일부 원자재는 전 세계적인 AI 투자 확대와 지정학적 수급 문제로 가격 상승세가 유지되고 있어 4분기까지도 원자재 관련 비용 부담이 계속될 것”이라고 말했다. 다만 자동차 부문 원가 최적화 활동을 통해 원자재 가격 인상에 따른 비용 증가 영향을 약 5000억원 줄였다고 덧붙였다.
그는 영업이익률 목표를 낮춘 배경으로 업계 전반의 불확실성을 들었다. 이 부사장은 “글로벌 완성차 업체들의 가이던스를 보면 업체별, 지역별 차이는 있지만 경영 불확실성이 확대되고 있다”며 “여러 업체가 중국 업체의 유럽 시장 영향력 확대 등 경쟁 심화의 영향을 직접 받으면서 연간 전망을 하향 조정했다”고 말했다.
이어 “이번 가이던스 조정은 본질적인 사업 경쟁력이나 수익 창출력의 악화를 의미하는 것이 아니다”라며 “연중 누적된, 통제하기 어려웠던 물량 차질과 원자재 가격 상승을 현실적으로 반영하기 위한 조정으로 봐 달라”고 강조했다.
“가격 수시 조정은 고객 가치 저해”…주주환원 정책 손질 가능성도
현대차는 중국산 완성차가 국내 시장에서 빠르게 점유율을 확대하는 가운데, 가격 경쟁으로 맞서지 않겠다는 전략이다. 이 부사장은 “가격을 수시로 조정하는 것은 고객 가치를 저해하는 방법”이라며 “대신 할부 경쟁력을 높이는 방안으로 대응하고 있다”고 말했다. 이어 “다른 업체들은 할부 금융 계열사가 없지만 현대차는 경쟁사가 따라오지 못할 정도로 월 납입금을 낮게 운영하고 있다”고 설명했다.
서비스망도 강점으로 내세웠다. 현대차의 국내 서비스 거점은 1000곳이 넘지만 테슬라는 17곳이다. 서비스 거점당 등록 차량 수도 현대차는 약 290대인 반면 테슬라는 1만2000대 수준이라고 현대차는 설명했다.
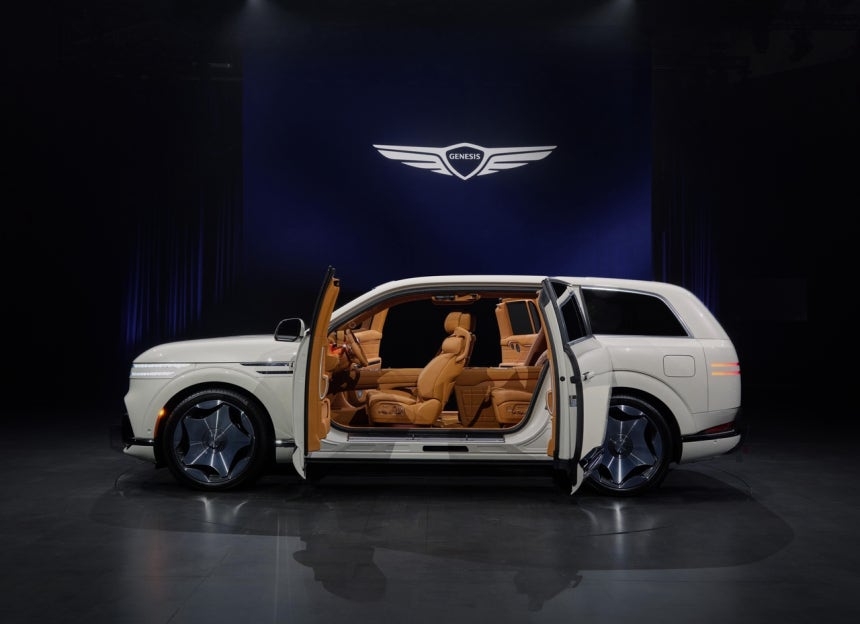
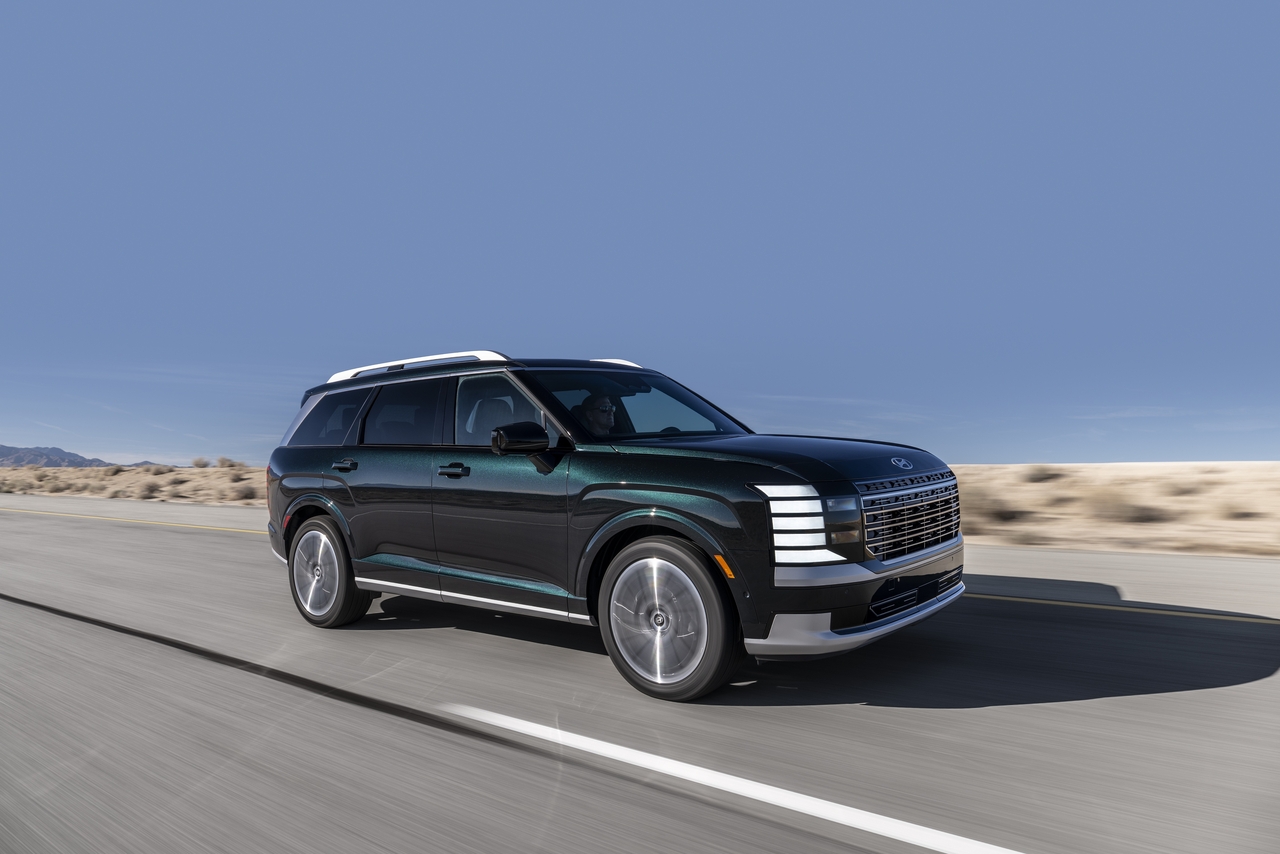
신차 공세도 이어간다. 국내에서는 4분기 아반떼 하이브리드와 신형 투싼, GV90, GV80 하이브리드 등을 선보이고, 12월에는 싼타페 부분변경 모델을 내놓을 예정이다. 미국에는 투싼과 GV80 하이브리드를 투입하고, GV90은 내년 초 출시할 계획이다. 유럽에서는 아이오닉 3 판매를 시작했고 유럽 전용 투싼과 베이온 등을 내놓는다. 중국에는 아이오닉 V, 인도에는 베이온, 아이오닉 P 등을 선보인다.
이 부사장은 “신차는 너무 많다고 생각할 정도로 많이 낼 것”이라며 “가격은 경쟁사 가격과 시장의 수용 여부를 모두 고려해 결정하겠다”고 말했다.
주주환원 정책은 손질 가능성을 열어뒀다. 현대차는 2024년 8월 밸류업 프로그램을 내놓으며 4년간 4조원 규모의 자사주를 매입·소각하고, 총주주환원율(TSR) 35%와 최소 주당배당금 1만원을 지키겠다고 약속했다.
이 부사장은 자사주 매입 계획이 이어지는지를 묻는 질문에 “2024년 이후 경영 환경이 굉장히 많이 변했다”며 “예측하지 못했던 관세만 해도 지난해 약 4조원이었고 올해도 그 정도 수준을 예상하고 있다”고 말했다. 이어 “달라진 경영 환경을 고려해 어떤 것이 최선의 방법인지 고민하고 있다”며 “고민이 끝나면 시장과 소통하겠다”고 했다.
배당은 기존 수준을 유지한다. 이 부사장은 “새로운 계획을 시장과 소통하기 전까지는 최소 배당금 1만원은 지켜야 할 것 같다”며 “시장에서 자사주와 배당의 균형을 요구하고 있다는 점도 알고 있는 만큼 주주들의 의견을 잘 듣고 정리하겠다”고 말했다.
현대차는 이번 3분기에도 보통주와 우선주에 주당 2500원의 분기 배당을 실시한다. 배당 기준일은 11월 30일이며 지급일은 12월 30일이다.
eyre@heraldcorp.com