코스피 고점 대비 39% 급락…빚투 투자자 손실 부담 확대
담보유지비율 140% 밑돌면 반대매매 위험
주가 반등 기다리기도 어려워…대출금리 연 9%대
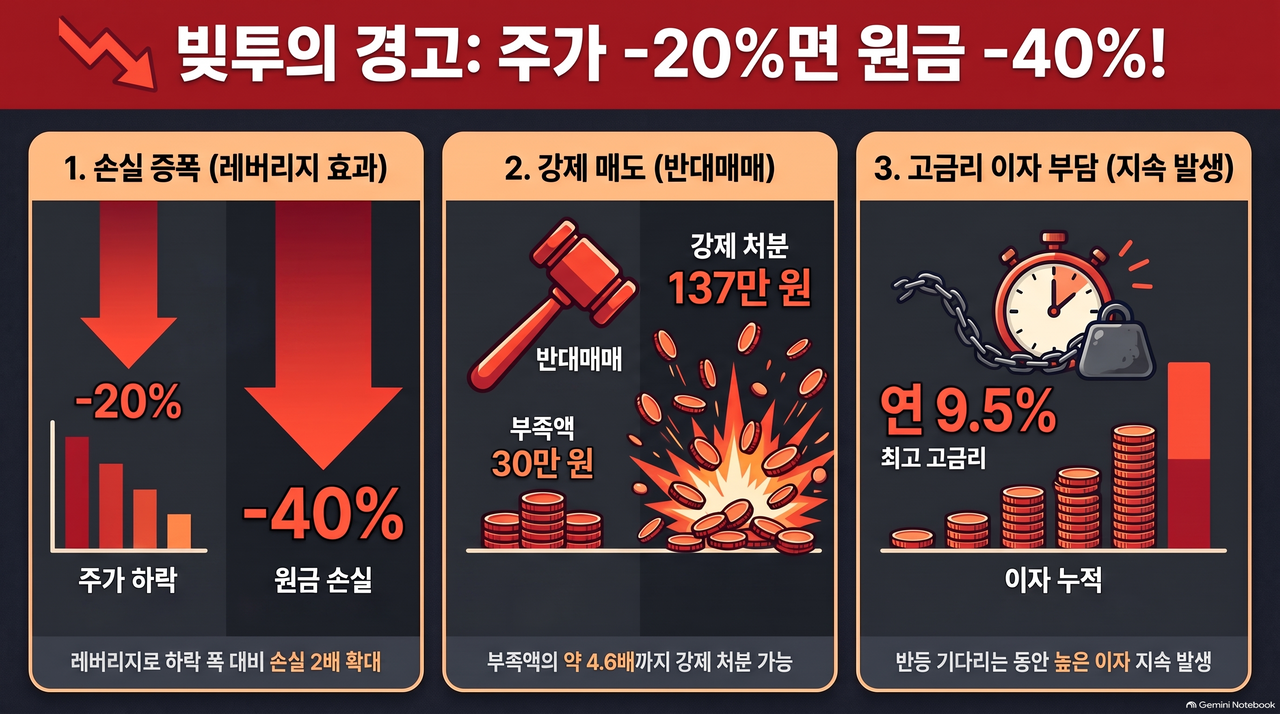
[헤럴드경제=송하준 기자] 주가가 20% 떨어졌는데 투자한 원금은 40% 줄어들고, 담보가 30만원 부족한데 137만원어치 주식이 강제로 팔립니다. 빚을 내 주식을 샀을 때 발생할 수 있는 상황을 가정한 사례입니다. 레버리지(지렛대) 효과가 주가 하락기에 부메랑이 되어 투자자의 숨통을 조이기 때문입니다. 주가가 얼마나 떨어지면 반대매매가 시작되고, 이를 피하려면 얼마의 돈이 더 필요할까요.
한국거래소에 따르면 코스피는 지난 6월22일 기록한 최고 종가 9114.55에서 이달 20일 5552.74로 39.08% 하락했습니다.
허재환 유진투자증권 연구원은 최근 코스피 하락세가 과거 금융위기 당시와 비교될 만큼 이례적이라고 분석했습니다. 그는 “코스피는 지난 2일 이후 7거래일 만에 21% 하락했다. 1980년대 이후 같은 기간 지금보다 더 하락한 경우는 1997년 12월(-25%), 2008년 10월(-31%), 2020년 3월(-25%)밖에 없다”고 설명했습니다.
급락장 속에서 신용거래융자 잔고도 크게 줄었습니다. 금융투자협회에 따르면 신용거래융자 잔고는 이달 2일 33조6282억원에서 19일 31조1083억원으로 2조5199억원 감소했습니다.
주가 20% 하락했는데 원금은 40% 손실…왜 그럴까
신용거래융자는 증권사에서 돈을 빌려 주식을 사는 거래입니다. 자기 돈보다 많은 주식을 살 수 있어 주가가 오르면 수익률이 높아지지만, 반대로 주가가 떨어지면 손실률도 커집니다.
자기 돈 500만원에 증권사에서 빌린 500만원을 더해 총 1000만원어치 주식을 매수했다고 가정해보겠습니다. 주가가 20% 떨어지면 주식 평가액은 800만원으로 줄어듭니다. 하지만 빌린 500만원은 그대로 갚아야 하므로 투자자에게 남는 돈은 300만원입니다.
주가는 20% 하락했지만 자기 돈 500만원 가운데 200만원을 잃어 원금 손실률은 40%가 됩니다. 같은 주식을 빚 없이 자기 돈 500만원으로만 매수했다면 손실은 100만원에 그칩니다. 이자와 거래비용은 제외한 계산입니다.
반대로 주가가 20% 올랐다면 빚을 내 투자한 사람의 자기자본 수익률은 40%가 됩니다. 이처럼 빌린 돈으로 투자 규모를 늘리는 것을 ‘레버리지 투자’라고 합니다. 실제 신용융자 가능 금액은 종목과 증권사의 보증금률에 따라 달라집니다.
담보부족액 30만원인데 137만원어치 강제매도?
문제는 주가가 떨어졌다고 무조건 반등을 기다릴 수 있는 것은 아니라는 점입니다. 담보로 맡긴 주식의 가치가 일정 수준 아래로 떨어지고 부족한 담보를 채우지 못하면 증권사가 반대매매에 나서기 때문입니다.
국내 개인투자자 주식거래 시장에서 점유율 1위를 차지하고 있는 키움증권의 신용거래설명서에 따르면 최소 담보유지비율은 140%입니다. 증권사에서 1000만원을 빌렸다면 담보로 인정되는 자산의 가치가 최소 1400만원은 돼야 한다는 뜻입니다.
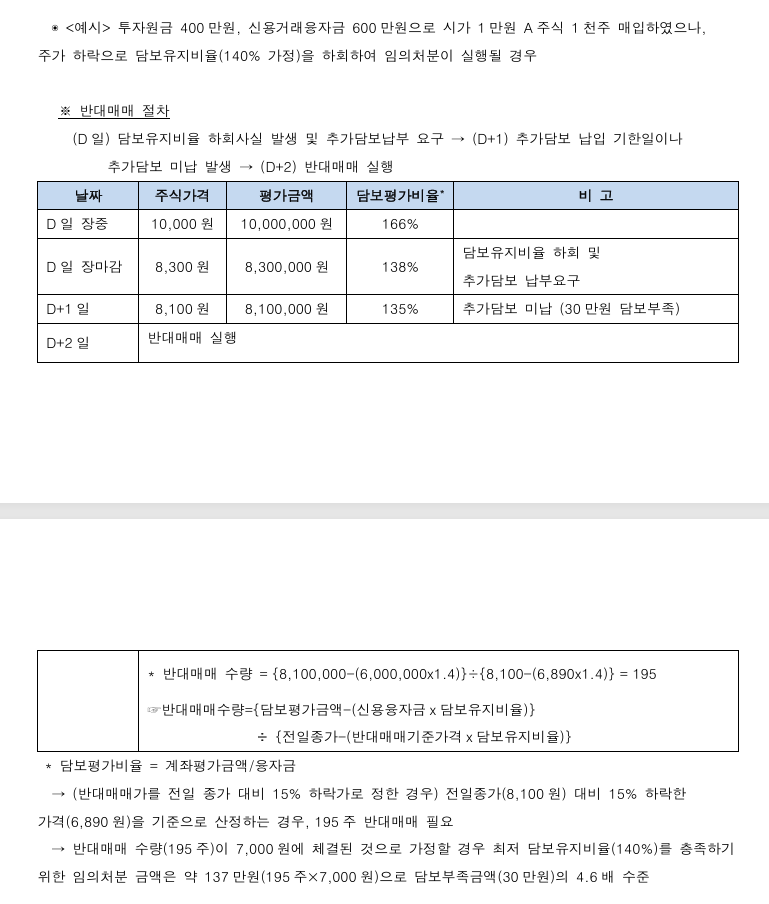
키움증권 설명서에 나온 사례를 살펴보겠습니다. 투자자가 자기 돈 400만원과 대출금 600만원으로 주당 1만원인 주식 1000주를 매수했다고 가정해보겠습니다. 이후 주가가 8100원으로 떨어지면 보유 주식의 가치는 810만원으로 줄어듭니다. 빌린 돈 600만원의 140%인 840만원을 담보로 유지해야 하지만, 실제 평가액은 810만원이어서 30만원이 부족합니다.
그런데 부족한 담보가 30만원이라고 해서 주식도 30만원어치만 팔리는 것은 아닙니다. 키움증권은 주가가 더 떨어질 상황에 대비해 반대매매 수량을 계산합니다. 설명서에서는 반대매매 전날 종가인 8100원보다 15% 낮은 6890원을 기준으로 반대매매 수량을 195주로 산정했습니다. 이 주식이 주당 7000원에 팔린다고 가정하면 약 137만원어치가 강제로 처분됩니다. 담보부족액의 약 4.6배입니다.
증권사가 주식을 팔 때 추가 하락에 대비한 여유분까지 확보하기 때문입니다. 투자자가 반등을 기다리고 싶어도 그 전에 보유 주식 일부가 강제로 처분될 수 있는 것입니다.
키움증권 설명서에 따르면 담보유지비율이 기준 아래로 떨어지면 추가 담보 납부를 요구합니다. 투자자가 다음 영업일까지 부족한 담보를 채우지 못하면 그다음 영업일에 반대매매가 실행됩니다. 다만 담보유지비율과 추가 담보 납부기한, 반대매매 시점은 증권사와 거래유형에 따라 다릅니다.
반대매매를 피하고 주식을 계속 보유하더라도 대출 이자는 부담해야 합니다. 신용거래융자 금리는 증권사와 대출기간에 따라 달라집니다.
주요 대형 증권사의 비대면 거래 금리를 살펴보면 KB증권과 NH투자증권, 미래에셋증권, 한국투자증권의 최고 금리는 모두 연 9.5%입니다. 다만 적용 시점은 다릅니다. NH투자증권과 한국투자증권은 이용기간 16일 이상부터, KB증권과 미래에셋증권은 31일 이상부터 해당 금리를 적용합니다.
급락장에 반대매매 급증…투자자 주의 필요
신용거래융자와는 별개로, 주식을 매수한 뒤 결제일까지 대금을 납부하지 못해 발생하는 미수거래 반대매매도 급증했습니다. 금융투자협회에 따르면 미수거래 실제 반대매매금액은 지난 12일 271억원에서 14일 893억원으로 이틀 새 약 3.3배 증가했습니다. 이후 15일 805억원, 16일 572억원, 19일 542억원을 기록했습니다.
홍지연 자본시장연구원 선임연구원은 “신용거래는 상승기에는 매수 수요를 확대하지만 하락기에는 반대매매를 통해 매도 압력을 증폭시키는 경기순응적 특성을 지닌다”고 분석했습니다. 이어 “개인 중심의 시장 구조와 제한적인 헤지 수단을 고려할 때, 향후 레버리지 축소 과정에서 변동성이 확대될 가능성이 높아 지속적인 리스크 관리와 정책적 대응이 요구된다”고 지적했습니다.
증시가 급락한 지금, 빚을 내 투자한 사람은 주가 하락폭뿐 아니라 자신의 투자 원금이 얼마나 남았는지, 반대매매를 피하려면 담보를 얼마나 더 채워야 하는지 살펴봐야 합니다. 대출 이자와 추가 담보 납부기한까지 고려해 주가가 반등할 때까지 버틸 여력이 있는지 판단하는 것이 중요합니다.