[헤럴드경제=송하준 기자] 지난 7월 말 단일종목 레버리지 상장지수펀드(ETF)에 대한 규제가 강화된 이후 유동성공급자(LP) 평가가 회복세로 돌아섰다. 2분기에는 평가 대상 증권사 10곳 중 7곳 이상이 C등급을 받았지만 3분기에는 절반 아래로 줄었다. 한국거래소는 ETF 투자자가 사고팔 수 있는 가격과 물량을 제시하는 LP의 호가 공급도 개선된 것으로 보고 있다.
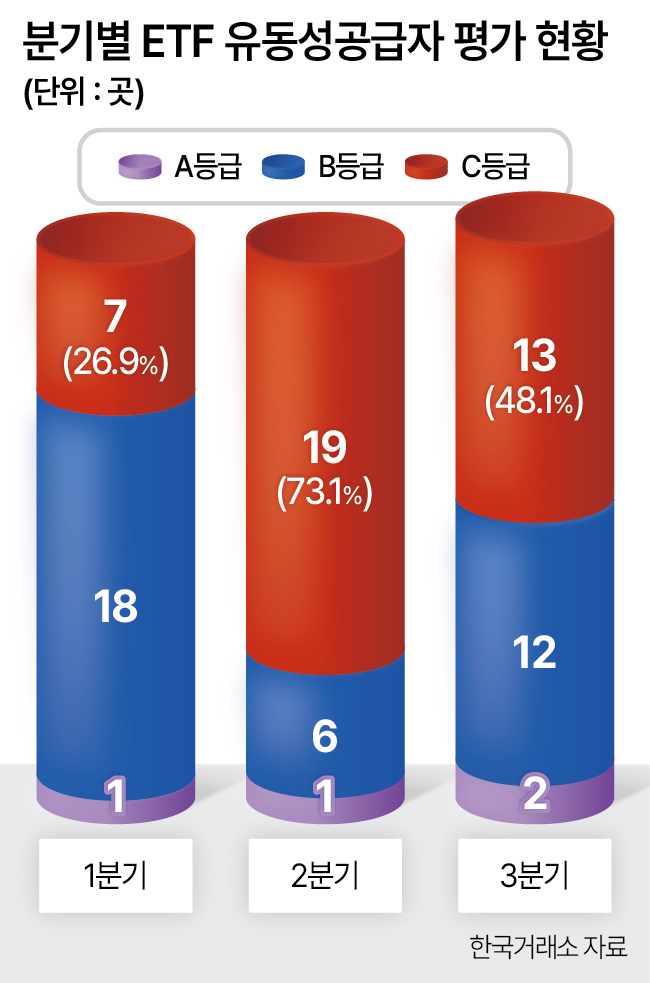
28일 한국거래소에 따르면 올해 ETF LP 평가에서 C등급을 받은 증권사는 1분기 7곳에서 2분기 19곳으로 급증한 뒤 3분기 13곳으로 감소했다. C등급 비중도 2분기 73.1%에서 3분기 48.1%로 25.0%포인트 낮아졌다. 같은 기간 A등급은 1곳에서 2곳으로, B등급은 6곳에서 12곳으로 각각 늘었다.
LP 평가는 증권사가 ETF 투자자에게 얼마나 유리한 거래 환경을 제공했는지 살펴보는 제도다. 한국거래소의 유가증권시장 업무규정 시행세칙에 따르면 LP의 호가 제출 의무 이행 여부와 매수·매도 호가 간 가격 차이인 스프레드, 호가 제출수량, 관련 규정 준수 여부 등을 평가한다. 매수·매도 호가의 가격 차이가 좁을수록 투자자의 거래비용이 줄어들고, 제시된 물량이 많을수록 원하는 수량을 거래하기 쉬워진다.
2분기 LP 평가가 악화된 시점은 단일종목 레버리지 ETF가 도입된 때와 겹친다. 지난 5월 말 출시된 이 상품은 개별 종목의 하루 주가 등락률을 두 배로 따라가도록 설계됐다. 주가가 빠르게 움직일수록 LP는 매수·매도 가격을 자주 조정하고 손실 위험을 줄이기 위한 거래도 해야 한다. 일반 ETF보다 호가 관리가 어려운 이유다.
이후 7월 단일종목 레버리지 ETF에 대한 규제 강화 방안이 발표됐다. 신규 상장이 잠정 중단되고 투자자의 기본예탁금은 기존 1000만원에서 현금 3000만원으로 상향됐다. ETF 괴리율 관리 기준도 3%에서 2%로 강화됐으며, 기준을 위반한 ETF 운용사에 대해서는 신규 ETF 상장을 제한하는 방안도 검토하기로 했다. 거래소는 시장 변동성이 줄면서 LP의 호가 관리 부담이 완화된 데다, 단일종목 레버리지 ETF 규제 강화와 증권사들의 호가 공급 개선 노력도 더해져 3분기 평가가 회복된 것으로 보고 있다.
장근혁 자본시장연구원 선임연구위원은 “레버리지 ETF는 일반 ETF보다 LP 거래에 부담이 있다. 변동성이 크면 호가 관리나 헤지거래의 어려움도 커진다”며 “변동성이 하락하면서 LP 활동도 2분기보다 수월해졌을 것”이라고 말했다.
LP의 호가 공급이 개선되면 ETF 투자자는 적정 가치보다 비싸게 사거나 싸게 팔아야 하는 부담을 줄일 수 있다. 예를 들어 적정 가치가 1만원인 ETF를 사려는데 1만100원에 팔겠다는 주문밖에 없다면 투자자는 100원을 더 내거나 거래를 기다려야 한다. 이때 LP가 1만원에 가까운 가격으로 매도 주문을 내면 투자자가 부담하는 매수 가격을 낮출 수 있다. 반대로 ETF를 팔려는 투자자에게도 LP가 매수 주문을 내 거래를 돕는다.
장 연구위원은 “LP 활동이 양호해지면 ETF 투자자의 거래비용이나 괴리율 감소에 긍정적이다”라며 “시장 변동성이 높아지면 LP의 헤지거래 위험도 커진다”고 말했다.
LP 평가가 회복된 가운데 증권사의 교육세 부담은 여전히 과제로 남아 있다. LP는 ETF 가격 변동에 따른 손실 위험을 줄이기 위해 주식 등을 사고파는데, 현행 교육세는 이 과정에서 발생한 유가증권 매매손실을 이익에서 빼주지 않는다. 올해부터는 과세표준 1조원 초과분에 적용되는 교육세율도 기존 0.5%에서 1%로 높아졌다. 교육세 부담이 커질수록 LP가 매수·매도 호가를 적극적으로 내놓을 유인은 줄어든다.
한 증권업계 관계자는 “LP 거래가 늘어날수록 세금 부담도 커지는 구조여서 거래 규모가 큰 증권사들의 교육세 부담이 상당하다”며 “업계에서 손실을 인정하지 않는 과세 방식에 대해 지속적으로 문제를 제기하고 있지만 개선 요구가 받아들여지지 않아 답답한 상황”이라고 말했다.
hajun825@heraldcorp.com