대환 이자절감액 63만→41만원
주담대 갈아타도 부담 못 줄여
美금리 급등에 국내 금리 부담
대출금리가 8%에 육박하며 차주의 이자 부담이 커지고 있지만 더 낮은 금리로 갈아탈 수 있는 길은 오히려 좁아지고 있다. 1금융권으로 대환한 고객이 1년 새 80% 넘게 급감한 데다 갈아타기에 성공하더라도 금리 차가 줄면서 이자 절감 효과까지 축소됐다. 여기에 미국 장기 국채금리가 20여년 만의 최고 수준으로 치솟으며 국내 시장금리에도 추가 상승 압력이 커지고 있어 대환 여건이 당분간 녹록지 않을 수 있다는 관측이 나온다.
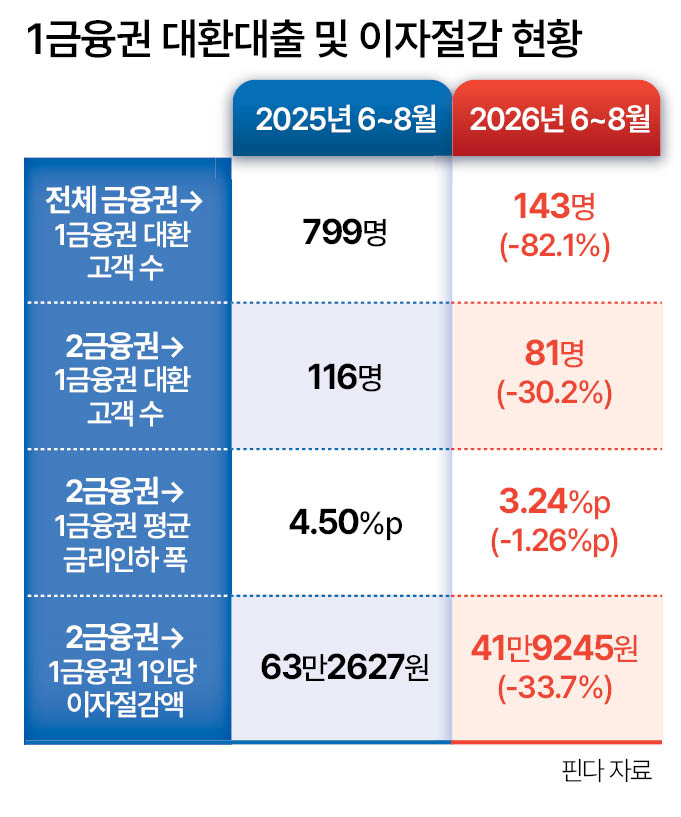
7일 대출비교 플랫폼 핀다에 따르면 6~8월 핀다를 통해 1금융권으로 대환한 고객은 143명으로 집계됐다. 지난해 같은 기간 799명보다 82.1% 감소했다.
상대적으로 금리가 높은 2금융권에서 1금융권으로 갈아탄 사례도 줄었다. 올해 6~8월 2금융권에서 1금융권으로 이동한 대환대출 건수는 지난해 같은 기간보다 약 30% 감소했다.
대환에 성공하더라도 차주가 얻는 실익도 예년보다 작아졌다. 같은 기간 2금융권에서 1금융권으로 대환한 고객의 기존 2금융권 대출금리는 지난해보다 0.28%포인트 낮아진 반면, 새로 갈아탄 1금융권 대출금리는 전년보다 0.98%포인트 높아졌다. 이에 따라 2금융권에서 1금융권으로 갈아탄 고객의 1인당 이자 절감액은 지난해 약 63만원에서 올해 약 41만원으로 35%가량 줄었다. 지난해의 약 65% 수준이다.
핀다 관계자는 “가계대출 규제 강화로 대출 자체가 어려워지면서 대환대출 발생 건수도 줄어든 데다, 1금융권 대출금리 자체가 올라 대환에 성공하더라도 지난해만큼 큰 금리 절감 효과를 보기 어려웠다”고 설명했다.
실제로 최근 국내 대출금리는 상승 압력을 받고 있다. 5대 시중은행의 지난달 30일 기준 고정형 주택담보대출 금리는 연 4.91~6.90%로, 6개월 전인 3월 23일 연 4.19~6.79%보다 하단은 0.72%포인트, 상단은 0.11%포인트 올랐다. 특히 5개 은행 중 4곳은 이미 최저 금리가 연 5%를 넘어섰다. 금융권에서는 시장금리 상승세가 이어질 경우 고정형 주담대 상단이 연 8%대까지 오를 가능성까지 거론되고 있다.
고정형 주담대의 주요 준거금리로 활용되는 은행채 5년물 금리도 같은 기간 연 4.388%에서 4.513%로 상승했다. 예컨대 4억원을 30년 만기 원리금균등분할상환 방식으로 빌릴 경우 금리가 연 4.19%일 때 월 상환액은 약 195만3000원이지만, 연 5%에서는 약 214만7000원으로 늘어난다.
문제는 앞으로도 시장금리가 쉽게 낮아지기 어려울 수 있다는 점이다. 지난달 29일(현지시간) 미국 30년 만기 국채 금리는 장중 5.6%를 넘어 2002년 이후 가장 높은 수준까지 올랐다. 10년물 국채 금리도 5.2%대로 상승했다. 미·이란 전쟁 장기화에 따른 고유가와 인플레이션 우려, 대규모 국채·회사채 발행, 인공지능(AI) 투자 확대에 따른 자금 수요가 장기금리를 밀어 올리고 있다는 분석이다.
글로벌 채권금리가 높은 수준을 이어가면 국내 국고채와 은행채 금리도 쉽게 내려가기 어려워 고정형 주담대 등 신규 대출금리 하락을 늦출 수 있다.
박혜림 기자
rim@heraldcorp.com