김민식 변호사 “GA권한 확대아닌 책임주체 법제화”
생·손보협회 “신규 업종 필요성 입증 안돼”
GA업계 “소비자 보호 위해 법제화해야”
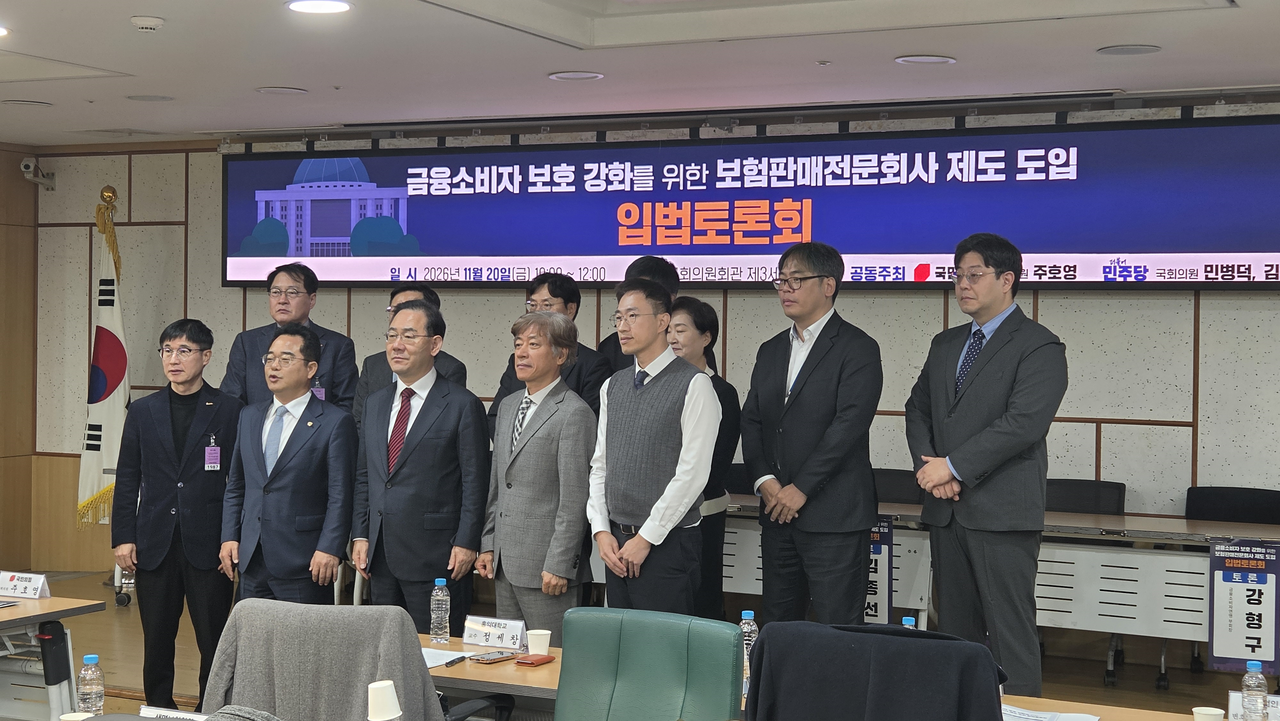
[헤럴드경제=정호원 기자] 보험판매전문회사 제도 도입을 두고 보험업계와 법인보험대리점(GA)업계가 국회에서 맞붙었다. 생명·손해보험협회는 현행 대리점 제도의 개선 효과를 먼저 살펴야 한다며 신중론을 폈고, GA업계는 소판매 조직의 책임을 명확히 해 소비자를 보호하려면 법제화를 서둘러야 한다고 주장했다.
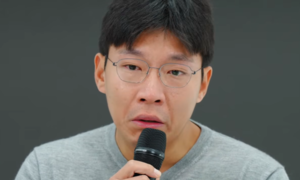
지난 20일 국회에서 민병덕 더불어민주당 의원과 주호영 국민의힘 의원 등이 공동 주최한 ‘금융소비자 보호 강화를 위한 보험판매전문회사 제도 도입’ 입법토론회에서 발제자로 나선 김민식 법무법인 광장 변호사는 제도 도입에 찬성하며 “보험판매전문회사 제도를 단순히 GA의 권한을 확대하는 것으로 보는 것은 정확하지 않다”고 말했다. 이미 보험 판매를 주도하는 조직을 시장 영향력에 걸맞은 책임 주체로 법제화하는 제도로 봐야 한다는 설명이다.
김 변호사에 따르면 2025년 기준 GA 소속 설계사는 약 31만9000명으로 전체 설계사의 44.8%를 차지한다. 그러나 수만 명의 설계사를 둔 대형 GA와 1인 대리점은 여전히 같은 법적 범주에 속한다. 금융소비자보호법 제45조가 판매 과정에서 발생한 손해배상 책임을 보험사에만 지우면서, 실제 판매를 맡은 조직은 책임에서 한발 물러서는 모순이 생긴다는 지적이다.
김 변호사는 대리 구조는 유지하되 보험판매전문회사에 계약 전반의 관리·서비스를 제공하고 이에 대한 책임을 지는 지위를 법에 명시하자고 제안했다. 업무 범위를 넓히는 만큼 진입 기준도 높여 최소 자본금을 ‘30억원 이상’으로 법률에 정하고, 설계사 수에 따라 단계적으로 높이는 방안도 내놨다. 보험금 청구 대행은 서류 안내와 접수 등 사실행위로 제한하고, 이해상충 우려가 있는 소액보험금 지급 대행은 제외하는 것이 바람직하다고 봤다. 대형 GA가 제도 전환을 피해 기존 대리점으로 남는 규제 차익을 막기 위해 일정 규모 이상 GA의 전환을 의무화해야 한다는 의견도 제시했다.
최미수 서울디지털대학교 교수는 “핵심은 판매 조직의 지위 향상이 아니라 소비자 보호 수준의 향상”이라며 직접 배상책임과 배상 재원 확보, 불완전판매율 등 성과 공시 의무화 등을 포함한 6대 정책 과제를 제시했다.
생·손보협 “사업비 협상권 법제화 우려” vs. GA “소비자보호 책임 명시”
토론에서는 보험판매전문회사 도입을 놓고 보험사와 GA업계가 팽팽히 맞섰다. 박순근 생명보험협회 상무는 “판매자의 책임을 강화해야 한다는 것과 보험판매전문회사라는 새로운 업종을 만들어 법적 의무와 권한을 부여하는 것은 별개의 문제”라고 말했다.
특히 사업비 협상권을 법제화하면 대형 GA의 우월적 지위가 강화돼 수수료 인상이나 고수수료 상품 판매 쏠림이나타날 수 있다고 우려했다. 그 결과 소비자 부담이 커질 수 있는 만큼 금융당국이 추진 중인 GA 제도 개선의 효과부터 검증해야 한다는 입장이다.
최종수 손해보험협회 상무도 발의 법안이 “판매 조직의 업무 범위와 권한을 확대하는 데 초점이 맞춰져 있다”고 지적했다. 유지관리 업무가 보험사와 겹쳐 책임이 불명확해지고, 소액보험금 지급 과정에서 소비자가 누구에게 책임을 물어야 할지 혼란이 생길 수 있다는 것이다. 사업비 협상 결과에 따라 채널별로 보험료가 달라지는 불공정 문제도 제기했다. 그는 “소비자 보호를 위한 제도라면 권한의 확대도 중요하겠지만 책임의 강화를 먼저 생각해야 한다”고 했다.
반면 장남훈 보험GA협회 상무는 “도입을 반대하는 가장 큰 이유가 GA의 신뢰도와 소비자 보호 문제라면 오히려 이를 해결하기 위해 법제화해야 한다”고 반박했다. 사업비 협상 범위를 신계약비가 아닌 유지비로 한정하면 사업비 총액과 보험료에는 영향이 없다고 강조했다. 일본도 대형 대리점의 일탈 이후 입법을 포기하지 않고 2016년 보험업법을 개정해 특정 대형 대리점에 보험사 수준의 내부통제·지배구조 의무를 부과했다고 소개했다. 김종선 글로벌금융판매 대표는 대형 법인이 이미 보험사가 하던 유지관리 업무를 수행하고, 사고 시 배상책임도 상당 부분 지고 있다며 “이를 제도화시킬 뿐”이라고 말했다.
김원각 동국대 법학과 교수는 대형 GA에 법적 지위와 책임을 부여하는 데는 동의하면서도 손해사정 업무와의 충돌, 불명확한 소액보험금 기준, 자본금 30억원만으로는 부족한 배상 재원 등을 보완 과제로 꼽았다. 그는 법제화 시 GA의 책임을 강조해야 한다는 취지로 “일본 ‘빅모터 사건’ 이후 일본 금융청이 명칭은 그대로 두고 권한도 크게 확대하지 않으면서 책임을 아주 무겁게 했다는 것을 기억할 필요가 있다”고 덧붙였다.
won@heraldcorp.com