3개 이상 대출을 받은 가계대출 다중채무자
은행권 대출 잠근 5월 시점부터 다시 증가
은행·비은행 5개 이상 ‘초고위험’ 차주 6만명 늘어
빚투와 대출 총량 규제 겹치며 ‘대출 노마드’ 양산
서일준 의원 “실수요자 보호를 위한 대책 서둘러야”
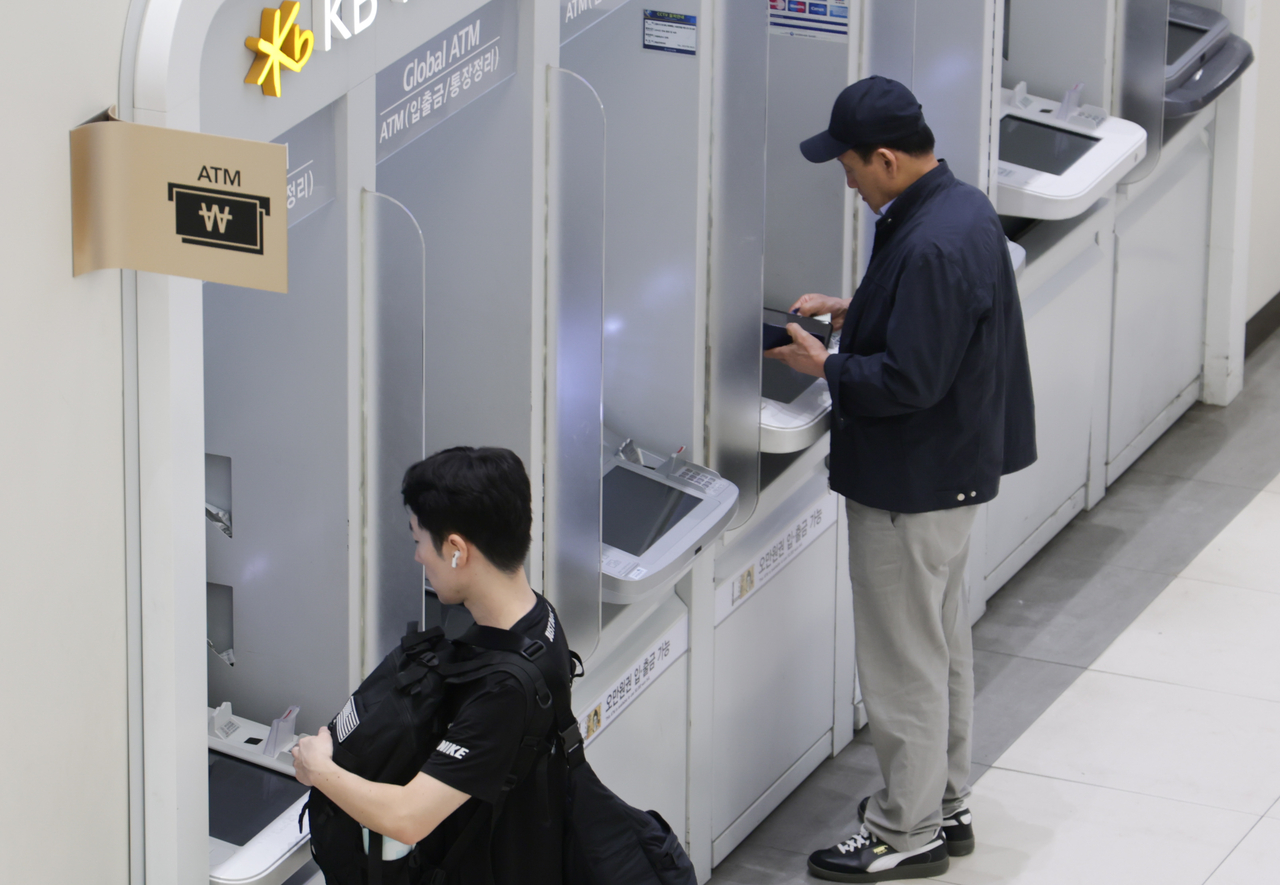
[헤럴드경제=서상혁·박혜림 기자] 올해 들어 금융권 ‘고위험 차주’로 꼽히는 다중채무자가 7개월새 7만여명 늘어난 것으로 나타났다. 주식과 부동산 등 이른바 ‘빚투’가 확산하는 가운데 금융당국이 가계부채 리스크 관리를 위해 강도 높은 가계대출 총량관리에 나서면서, 자금을 빌리기 위해 여러 금융회사를 전전하는 ‘대출 노마드(유목민)’가 늘고 있는 것으로 풀이된다. 금리 상승과 맞물려 가계대출 건전성에 경고등이 켜졌다는 지적이 나온다.
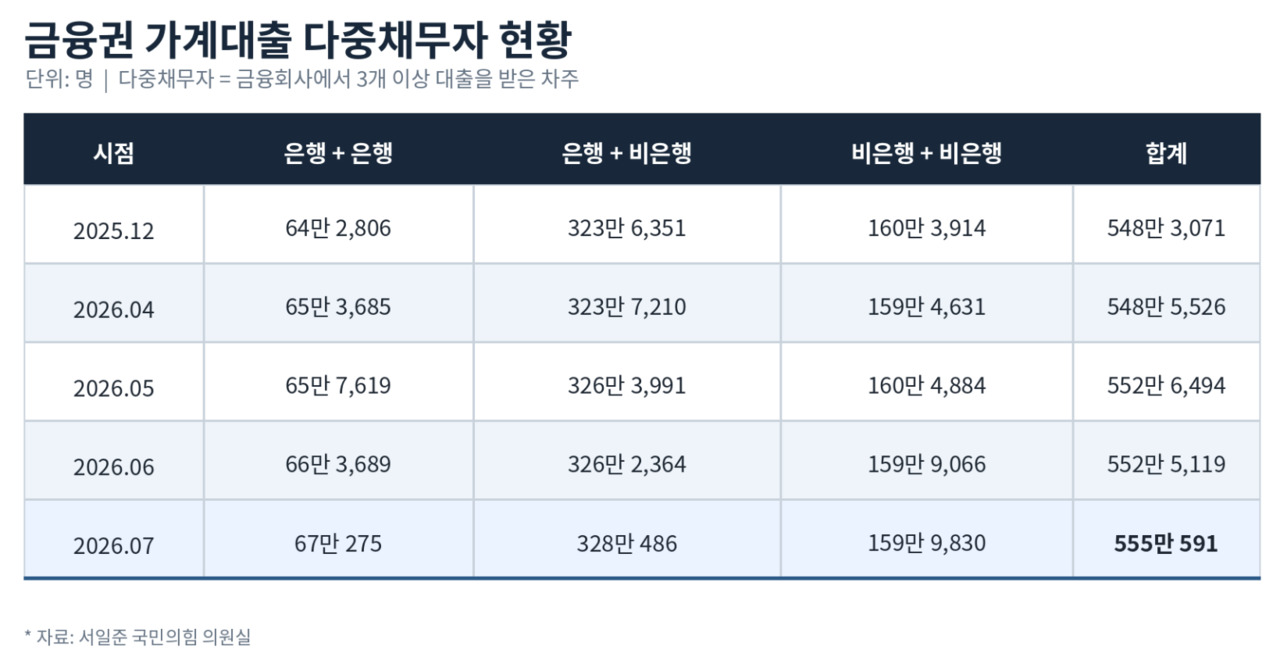
7일 국회 정무위원회 소속 서일준 국민의힘 의원이 나이스신용정보로부터 받은 자료에 따르면 국내 은행과 비은행(상호금융·카드·저축은행·보험 등)에서 3개 이상 대출을 받은 가계대출 다중채무자는 올 7월말 기준으로 555만591명으로 집계됐다.
지난 연말 548만3071명 대비 6만7520명 늘었으며, 전년 동기와 비교하면 7만70명 증가했다.
금융권 다중채무자 규모는 지난 연말부터 올 2월까지 551만4859명으로 늘었다가 4월들어 550만명 아래로 내려갔다. 이후 5월부터 상승세다.
그룹별로 보면 은행권에서만 3개 이상 대출을 받은 이들은 지난 연말 64만2806명에서 올 7월 67만275명으로 2만7469명 증가했다. 7개월 연속 증가세다.
은행과 비은행 조합의 다중채무자는 올 7월말 기준으로 328만486명으로 집계됐다. 전체 유형 중 가장 많은 수치로, 지난 연말 대비 4만4135명 늘었다. 은행에서 대출을 받은 후 카드론이나 저축은행, 보험약관대출을 받은 이들이 속하는 유형이다.
은행과 비은행에서 3개 대출을 받은 이들은 지난 연말 119만1899명에서 올 7월 117만8458명, 4개 대출자는 79만4651명에서 79만2205명으로 줄었다.
하지만 5개 이상 대출을 받은 ‘초고위험’ 차주는 124만9801명에서 130만9823명으로 6만여명가량 불었다.
다중채무자가 늘어난 배경으로는 금융당국의 가계대출 총량관리와 주식·부동산 투자 확대 등이 거론된다. 금융당국은 올해 가계부채 관리 강화 차원에서 지난해보다 가계대출 증가율 목표치를 0.2%포인트 낮췄다. 이 같은 대출 관리 강화가 상반기 주식·부동산 투자 수요와 맞물리면서 원하는 만큼 대출을 받지 못한 차주들이 늘어났다는 해석이다.
은행권은 5월을 기점으로 모기지보험(MCI) 가입 제한 등 주담대 한도 관리를 시작했다. 6월 들어선 연봉에 관계없이 신용대출 한도를 1억원 이내로 묶었다. 일부 은행은 주담대 한도를 6억원에서 3억원으로 축소하는 초강수를 내기도 했다. 실제 금융권 다중채무자 증가세도 5월부터 나타났다.
이 같은 한도 규제로 차주들이 업권을 넘나들며 대출을 받는 ‘노마드’ 현상이 나타났다는 게 금융권 전문가들의 추정이다. 기존 은행 차주가 다른 은행이나 카드사 등 비은행권에서 추가 대출을 받고, 기존 비은행권 차주가 또 다른 금융업권으로 이동하면서 다중채무자가 늘어났다는 논리다.
금융당국 전직 고위 관계자는 “대출 수요가 늘어나는 가운데 금융회사가 개인별 한도 관리를 하다보니, 주로 거래하는 금융회사 외에 다른 곳에서도 필요한 자금을 빌리려는 경향이 나타나는 것으로 보인다”며 “경기가 안 좋아지면서 자영업자들이 부족한 자금을 채우기 위해 대출을 받는 경우도 늘었을 것”이라고 말했다.
금리상승기를 맞아 다중채무자들의 부실에 대비해야 한다는 목소리도 나온다. 특히 전체 다중채무자 중 60대 이상 노년층은 7월말 기준 97만1228명으로 3만5555명 늘었다. 비은행권에서만 대출을 받은 노년층은 45만5991명에 달했다.
서일준 의원은 “정부의 일률적인 총량 규제로 실수요자까지 은행 밖으로 밀어내며 여러 금융사를 떠도는 상황”이라며 “금융당국은 실수요자 보호를 위한 대책을 서둘러 마련해야 한다”라고 말했다.
hyuk@heraldcorp.com
rim@heraldcorp.com