여권도 가상자산 과세 유예론
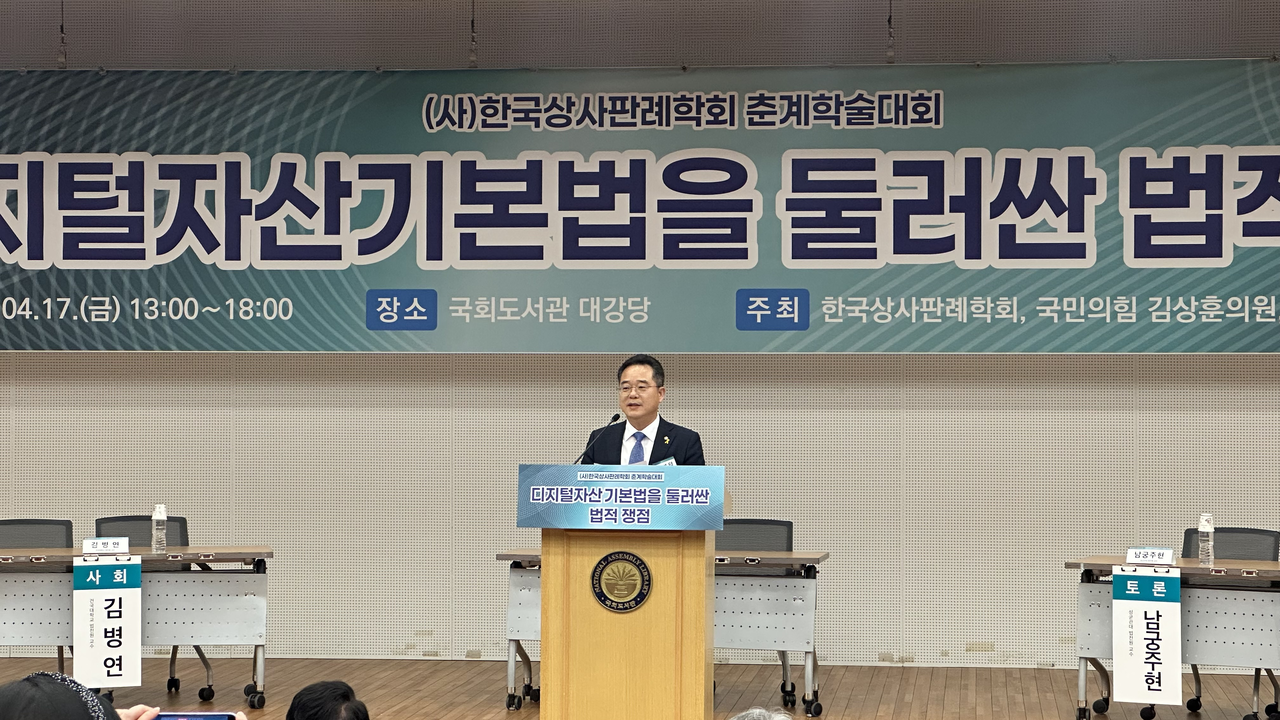
[헤럴드경제=경예은 기자] 여당 내에서도 당장 내년 디지털자산 과세를 시행하기에는 준비가 미흡하다는 목소리가 나왔다. 디지털자산기본법을 통해 관련 법적 체계와 투자자 보호 장치를 먼저 마련한 뒤 해외 거래자료가 실제로 확보되는 시점에 맞춰 과세를 시행해야 한다는 주장이다.
민병덕 더불어민주당 의원은 22일 페이스북에 게재한 글을 통해 “‘우리나라가 법은 느리고 과세만 빠르다’는 지적을 벗어나기 위해선 과세 시점을 디지털자산기본법 통과 이후로 할 것을 제안한다”고 밝혔다.
민 의원은 “소득이 있는 곳에 세금이 있다는 원칙에 동의하며 디지털자산도 예외일 수 없다”면서도 “원칙대로 과세하려면 공정하게 걷을 수 있는 기반부터 갖춰야 한다”고 강조했다.
그는 현행 과세 체계의 가장 큰 문제로 해외 거래자료 확보의 어려움과 손실 이월공제 부재, 취득가액 산정 기준의 불확실성 등을 꼽았다.
먼저 국가 간 디지털자산 거래정보 교환체계(CARF)를 통한 해외 거래자료 확보 시점과 과세 시행 시점이 맞지 않는다는 지적이다.
민 의원은 “CARF의 첫 자료 교환은 2027년에 이뤄진다”며 “2027년 1월 과세를 시작하면 국내 거래소 이용자의 소득만 잡히고 해외 거래소 이용자의 소득은 보이지 않는다”고 말했다.
이어 “사실상 국내에서 성실하게 거래한 사람만 세금을 내는 구조”라며 “이렇게 되면 거래가 해외로 빠져나가고 디지털자산 소득세뿐 아니라 국내 사업자의 법인세와 거래수수료 부가가치세까지 줄어들 수 있다”고 했다.
손실 이월공제가 되지 않는 현행 과세 구조도 한계라고 짚었다. 민 의원은 첫해 1000만원의 손실을 보고 이듬해 1000만원의 이익을 낸 경우를 예로 들며 “두 해 손익은 0원이지만 현행 제도에서는 둘째 해에 165만원의 세금을 내게 된다”고 설명했다.
과세가 시행되면 연간 디지털자산 소득에서 기본공제액 250만원을 뺀 금액에는 기타소득세 20%와 지방소득세 2%를 합친 22%의 세율이 적용된다. 이 경우 과세 대상은 750만원으로 개인이 부담할 세액은 165만원이 된다.
민 의원은 “미국과 영국은 디지털자산에도 자본손익 규칙을 적용해 손실 이월을 허용한다”며 “우리도 최소 5년의 손실 이월공제를 도입해야 한다”고 제안했다.
취득가액 산정 기준도 보완이 필요하다고 봤다. 민 의원은 “제도가 불명확해 실제보다 많은 세금을 내거나 신고 오류의 책임을 투자자가 떠안는 일이 생겨서는 안 된다”고 강조했다.
과세에 따른 세수 효과와 행정 비용을 함께 공개해야 한다는 제언도 더해졌다. 민 의원은 “영국은 CARF 도입으로 오는 2030년까지 최대 3억1500만파운드 세수를 예상하면서 정부 이행비용 6900만파운드와 사업자 부담까지 함께 공개했다”며 “우리 정부도 즉시 세수 효과를 비교하고 행정비용과 투자자의 신고 부담을 공개해야 한다”고 말했다.
말미에는 “과세를 피하자는 것이 아니다”라며 “해외 거래자료가 실제 확보되는 시점에 맞춰 시행하되 국회와 정부가 과제별 완료 시한과 검증 기준을 함께 제시해 기한 없는 유예가 되지 않도록 하겠다”고 덧붙였다.
앞서 지난 21일 국회 본관에서는 야당과 디지털자산거래소 공동협의체(DAXA·닥사)가 주최한 ‘디지털자산 과세제도 개선 정책간담회’가 열렸다. 국민의힘은 과세 형평성과 해외 자금 이탈 우려 등을 이유로 내년 1월 과세 시행 재검토를 촉구했다.
kyoung@heraldcorp.com