올해 수주 약 2.8조원 ‘역대 최대’
생산능력 기준 2.5년치 일감 확보
2027~2028년 조선 호황 지속 전망
中 경쟁사, 증설에도 자체 물량 소화 중
신사업은 2029~2030년께 본격 성과 기대
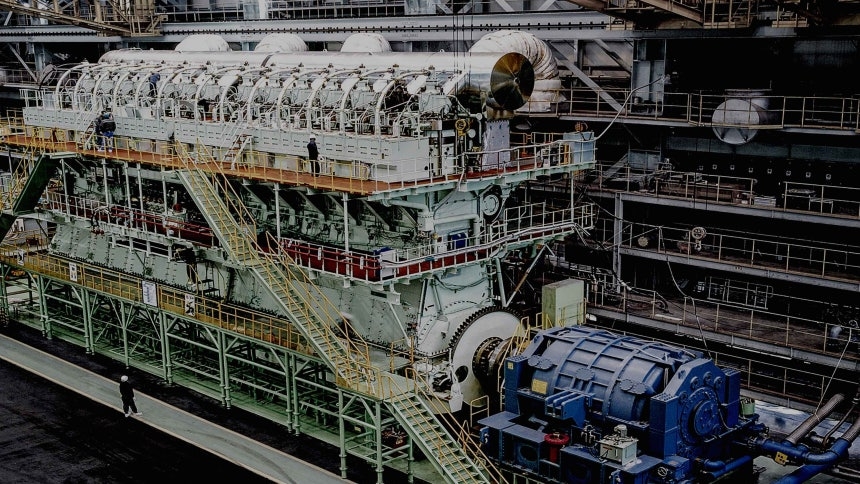
[헤럴드경제=고은결 기자] 한화엔진이 역대 최대 수주 실적과 두둑한 수주 잔고를 앞세워 글로벌 조선업황 둔화 우려에 대응하고 있다. 중국 엔진업체들의 공격적인 생산능력 확대에도 당장 경쟁 심화 가능성은 제한적이라는 판단이다. 아울러 전기추진 시스템과 에너지저장장치(ESS) 등 신사업을 육성해 중장기 성장 기반을 확보한다는 구상이다.
14일 업계에 따르면 한화엔진은 최근 증권사를 대상으로 진행한 기업설명회(NDR)에서 글로벌 조선업황 둔화 우려에도 당분간 안정적 수주 잔고를 확보할 것으로 내다봤다. 내년 선박 발주량이 올해보다 줄어들 것으로 예상되나, 절대적인 발주 규모가 여전히 작지 않다. 클락슨리서치의 9월 전망에 따르면 내년 글로벌 선박 발주량은 6760만CGT(표준선환산톤수)로 올해보다 감소할 것으로 예상된다. 다만 2027~2028년에는 조선업 호황이 이어지고, 2029~2030년께 업황이 약세로 전환할 것으로 전망했다.
한화엔진의 수주 잔고도 당분간 실적을 뒷받침할 전망이다. 증설 이후 생산능력(CAPA)인 530만마력 기준으로 약 2.5년치 일감을 확보하고 있다. 2027~2028년 생산 물량은 100% 채워졌으며, 2029년 물량도 약 50% 확보한 상태다. 올해 수주 실적은 역대 최대 규모인 약 2조8000억원으로, 이 가운데 엔진 수주액만 2조6000억원에 달한다. 3분기 신규 수주에서는 컨테이너선용 엔진이 54%를 차지했다.
“시황 둔화 시 공격적 증설 나선 中업체가 더 부담”
아울러 조선 시황이 둔화하더라도 중국 엔진업체들이 오히려 더 큰 부담을 안을 수 있다는 분석도 내놨다. 시황 하락 시 공격적으로 증설한 중국 엔진업체들의 생산설비가 유휴화될 가능성이 있다는 설명이다.
특히 경쟁사인 중국 엔진업체 헝리(Hengli) 생산능력 확대에도 당장 시장 경쟁이 심화할 가능성은 제한적이라고 평가했다. 최근 헝리가 2행정 선박엔진 생산능력을 연간 70~100대에서 200대로 늘린 데 이어 장기적으로는 300대까지 확대한다는 소식이 전해지며 공급 과잉과 경쟁 심화에 대한 우려가 제기되고 있다.
이에 대해 한화엔진은 헝리의 경우 조선소 증설 속도가 엔진 생산능력 확대보다 빨라 현재 자체 조선소 물량을 소화하는 데 집중하고 있는 것으로 파악했다. 한화엔진이 주력으로 거래하는 중국 민영 조선소 시장에서도 경쟁 구도는 아직 제한적이다. 양쯔장조선, 신시대조선, 창훙조선, 싼푸조선 등의 엔진 입찰에서는 여전히 국내 엔진업체 2곳과 일부 중국 국영업체 정도 외에 신규 경쟁자 진입은 관찰되지 않는다는 설명이다.
신사업은 2029~2030년께 본격적 성과 예상
한편 신사업(SEAM·ESS)과 관련해선 현재는 사업 초기 단계로, 2029~2030년께 본격적인 매출 확대와 수익성 개선 등 성과를 낼 것으로 전망했다. 다만 현재는 사업 초기 단계 한화엔진은 선박용 엔진 사업과 연계한 ESS 사업과 노르웨이 기업 SEAM 인수를 통해 전기추진 시스템 사업 등을 신사업으로 추진 중이다.
한화엔진은 SEAM 사업의 경우 향후 통합 비용이 해소되며 내년부터는 기존의 경상적인 수익성 수준을 회복할 것으로 예상됐다. SEAM은 기존 매출 1500억원, 영업이익률(OPM) 10% 안팎의 사업인데, 현재는 분기 매출 280억~300억원 수준인 것으로 전해진다. 중장기적으로는 내년 매출을 전년 대비 10% 성장시키고, 영업이익률을 11% 이상으로 끌어올리는 것을 목표로 하고 있다.
ESS 사업은 아직 초기 투자 단계로 현재 분기 매출은 약 5억원 수준에 그치고 있다. 연구개발(R&D) 비용으로도 분기당 약 25억원이 투입되고 있다. 현재까지는 구속력 없는 수주 협의를 진행하는 단계로, 본격 매출 발생은 2028년부터 가능할 것으로 보고 있다.
keg@heraldcorp.com