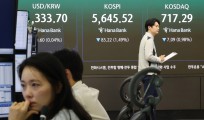
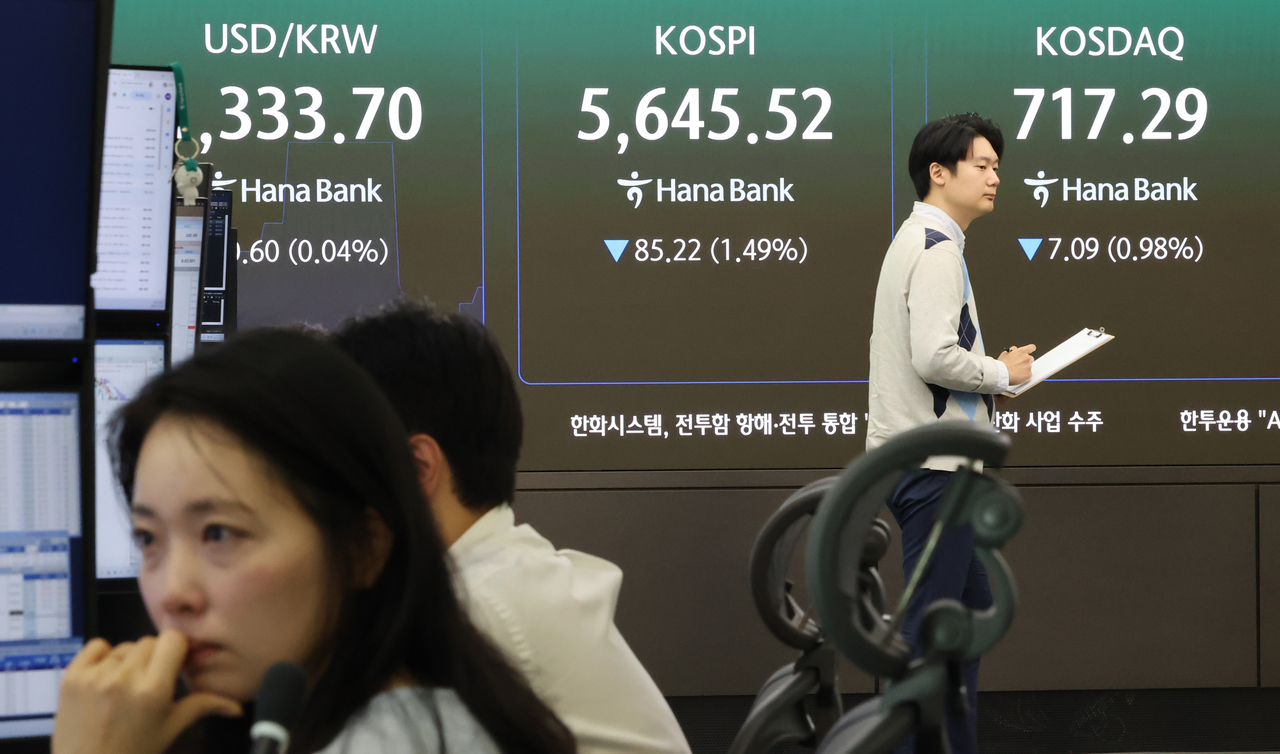
[헤럴드경제=김유진 기자] 삼성전자와 SK하이닉스가 역대급 실적과 대규모 주주환원에 나서면서 자사주 매입이 증시 하방을 지지할 수 있다는 기대가 커지고 있다. 다만 실제 매입 규모와 집행 방식에 따라 효과가 달라지는 데다 국내 주식형펀드 환매와 글로벌 정보기술(IT) 업종의 비중 확대 한계까지 겹쳐 추세적인 반등으로 이어질지도 관건이다.
금융투자업계에서는 3분기 역대급 실적 발표를 마무리한 삼성전자와 SK하이닉스의 향후 주주환원책만으로는 증시 부양에 한계가 있다고 전망하고 있다. SK하이닉스는 자사주 추가 매입이 29일 시작됐지만, 전체 매입 규모가 절반으로 감소하고 소각되는 물량은 4분의 1로 줄었다. 삼성전자는 추가 주주환원 발표까지 2달 이상의 시간이 남아있다.
SK하이닉스의 2차 자사주 매입 규모는 1차 때의 절반인 20조원이다. SK하이닉스는 내년 1월 28일까지 20조원 규모의 자사주를 매입할 계획이지만, 이 가운데 주주환원 목적의 10조원만 소각하고 나머지 10조원은 임직원 보상에 활용한다. 지난달 21일 완료된 40조원 규모의 기존 자사주 매입이 전량 소각된 것과 차이가 있다. 신규 매입 첫날 매입액도 앞선 매입 기간 하루 1조원 수준이었던 것에 비하면 3분의 1에 불과했다.
강 연구원은 “자사주 매입의 증시 부양 효과를 점쳐보려면 매입 기간과 일평균 매입액이 시장 거래대금에서 차지하는 비중도 따져봐야 한다”며 “시장이 매수·매도 충격을 흡수할 유동성을 확보하게 되면 주가 변동성에 중요한 영향을 미칠 것”이라고 진단했다.
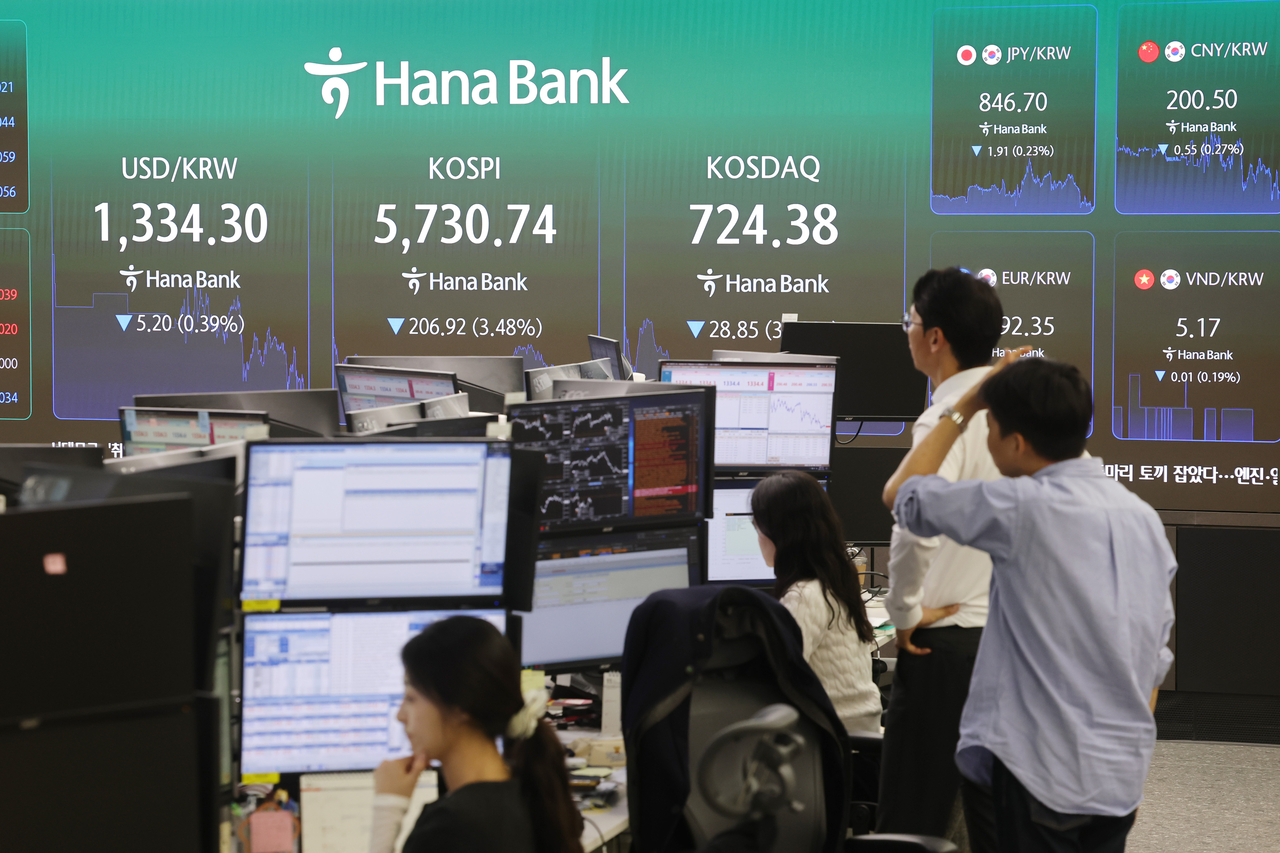
긍정적인 요인은 거래대금이 줄어 자사주 매입의 상대적인 영향력이 커질 수 있다는 점이다. SK하이닉스가 신규 자사주 매입 첫날인 지난달 29일 코스피 거래대금은 연중 최저 수준인 12조원까지 줄었다. 수천억원 규모의 매수로도 수급에 영향을 줄 수 있는 환경이 조성됐다.
지속성 주주환원 여력도 긍정적 요소다. SK하이닉스의 3분기 이익은 전년 동기 대비 632% 증가했고, 14개 기업과 장기공급계약(LTA)을 확대했다. 회사는 잉여현금흐름(FCF)의 50% 이상을 주주에게 환원한다는 방침을 유지하고 있다. 강 연구원은 “향후 실적 개선으로 잉여현금흐름이 늘어난다면 주주환원 여력이 유지될 것”이라고 분석했다.
삼성전자 주주환원은 전체 재원 가운데 중 실제 보통주 매수에 투입되는 금액이 얼마나 될지가 변수다. 삼성전자는 지난달 29일 3분기 현금배당을 주당 4601원, 총 약 30조원 규모로 결정했다. 잔여 주주환원 재원은 55조~75조원으로 추정되지만, 이 가운데 현금배당과 자사주 매입·소각에 각각 얼마를 배정할지는 공개되지 않았다.
강 연구원은 “삼성전자가 대규모 주주환원을 실시하더라도 그 재원이 보통주 매입에 얼마나 배정되는지에 따라 코스피를 지탱하는 효과는 달라질 수 있다”며 “삼성전자의 잔여 주주환원 재원 55조~75조원을 모두 잠재적인 주식 매수 수요로 간주하는 것은 적절하지 않다”고 진단했다.
개별 기업의 주주환원 규모뿐 아니라 시장 전체의 자금 여력도 부담 요인이다. 최근 글로벌 IT 비중 축소 움직임은 수급 상황에 불리하다. 글로벌 주식시장에서 IT 업종의 시가총액 비중 30%에 육박했고, 11월 상장하는 앤트로픽이 추가 비중의 상당 부분을 소화하 수 있다는 우려가 나온다.
김성노 BNK투자증권 연구원은 “올해 6~7월과 9~10월 글로벌 시장의 IT 시가총액 비중이 30%에 근접한 뒤 대규모 매도가 진행됐던 만큼 이런 상황에서는 IT 비중을 추가적으로 확대하기는 쉽지 않다”며 “코스피 밸류에이션 매력과 주주환원정책에 대한 기대감은 긍정적이나, 뚜렷한 상승 모멘텀을 기대하기는 이른 시점”이라고 진단했다.
실적과 자사주 매입 효과만으로 반등이 어려운 상황 속에 투자업계는 외국인 수급 개선 여부를 주목하고 있다. 한지영 키움증권 연구원은 “삼전닉스의 자사주 매입이 외국인 매도 물량을 웃돌았던 기간(8월 24일~10월 6일) 동안 코스피가 0.4% 상승했지만, 자사주 매입이 줄어들고 외인 매도세가 확대되자 지수 하방 압력이 곧바로 커졌다”며 “자사주 매입은 하락 압력을 완화하는 역할을 하지만 반등이 지속적으로 이뤄지려면 반도체 이익 전망이 상향되고 외국인 수급이 개선돼야 한다”고 전망했다.
kacew@heraldcorp.com