[은행권 유동성 전쟁]
5대 은행 총수신 2286조 20일 만 42.5조↑
1000조 넘긴 정기예금도 1018조로 추가 증가
안정적 개인자금 확보 노린 특판 경쟁 잇따라
여신 취약한 저축은행은 금리 올릴 여력 제한적
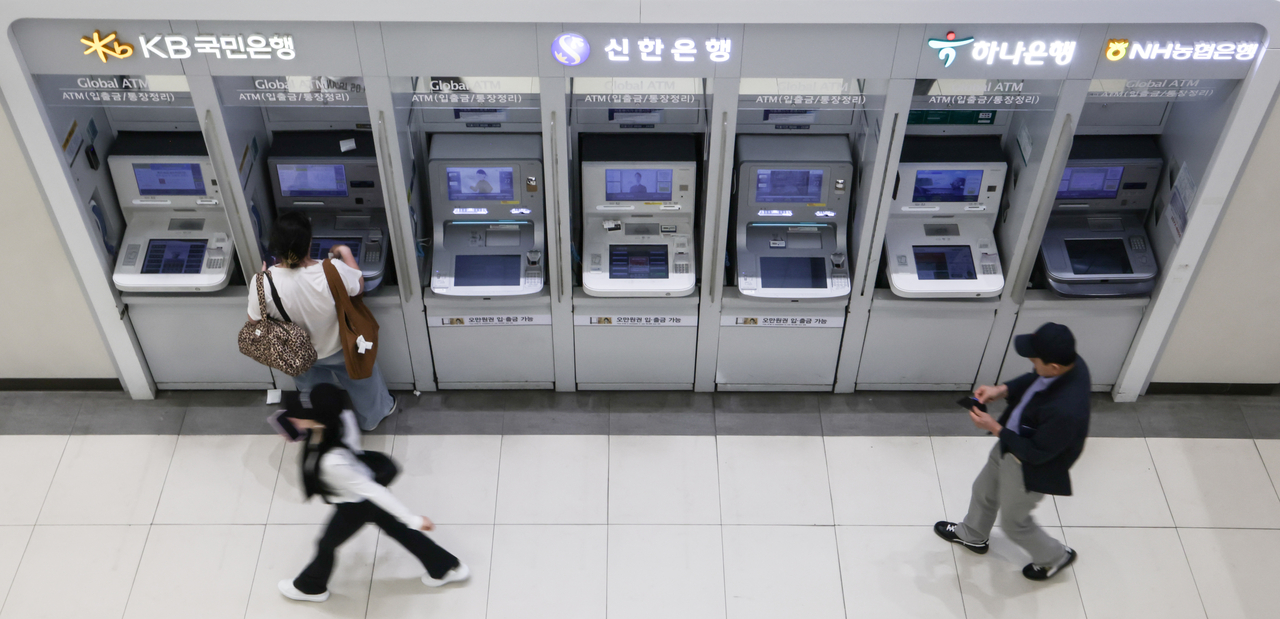
[헤럴드경제=박혜림 기자] 은행권의 수신 경쟁이 연말을 앞두고 한층 거세지고 있다. 기업예금보다 상대적으로 안정적인 개인 정기예금을 확보하려는 은행들이 연 4% 안팎의 특판을 잇달아 내놓으면서 5대 은행 정기예금 잔액은 1018조원을 넘어섰다. 증시 변동성과 시장금리 상승까지 맞물리면서 시중 자금을 선점하려는 은행들의 경쟁이 연말을 앞두고 머니무브의 핵심 금융권 전반의 자금 흐름을 흔들 수 있다는 관측이 나온다.
21일 금융권에 따르면 KB국민·신한·하나·우리·NH농협은행의 총수신은 지난 19일 기준 2286조4562억원으로 집계됐다. 9월 말 2243조8863억원에서 20일도 채 되지 않아 42조5699억원 늘었다.
이 가운데 정기예금은 같은 기간 998조6424억원에서 1018조1683억원으로 19조5259억원 증가했다. 지난 8월 처음 1000조원을 넘어선 뒤에도 증가세를 이어가고 있다.
반면 수시입출금이 가능한 요구불성·입출식예금은 732조5637억원에서 715조2383억원으로 17조3254억원 줄었다. 금리가 붙는 정기예금으로 자금이 이동하는 모양새인 셈이다.
이는 은행들이 높은 금리를 앞세워 정기예금 유치 경쟁에 나선 영향으로 풀이된다. 특히 은행들이 겨냥하는 것은 상대적으로 안정적인 개인 고객 자금이다. 기업예금은 결제와 세금 납부, 투자 등 기업의 자금 일정에 따라 대규모로 빠져나갈 수 있지만 개인 정기예금은 만기가 정해져 있어 상대적으로 자금 흐름을 예측하기 쉽다. 연말을 앞두고 안정적인 수신 기반을 미리 확보하려는 유인이 커지는 이유다.
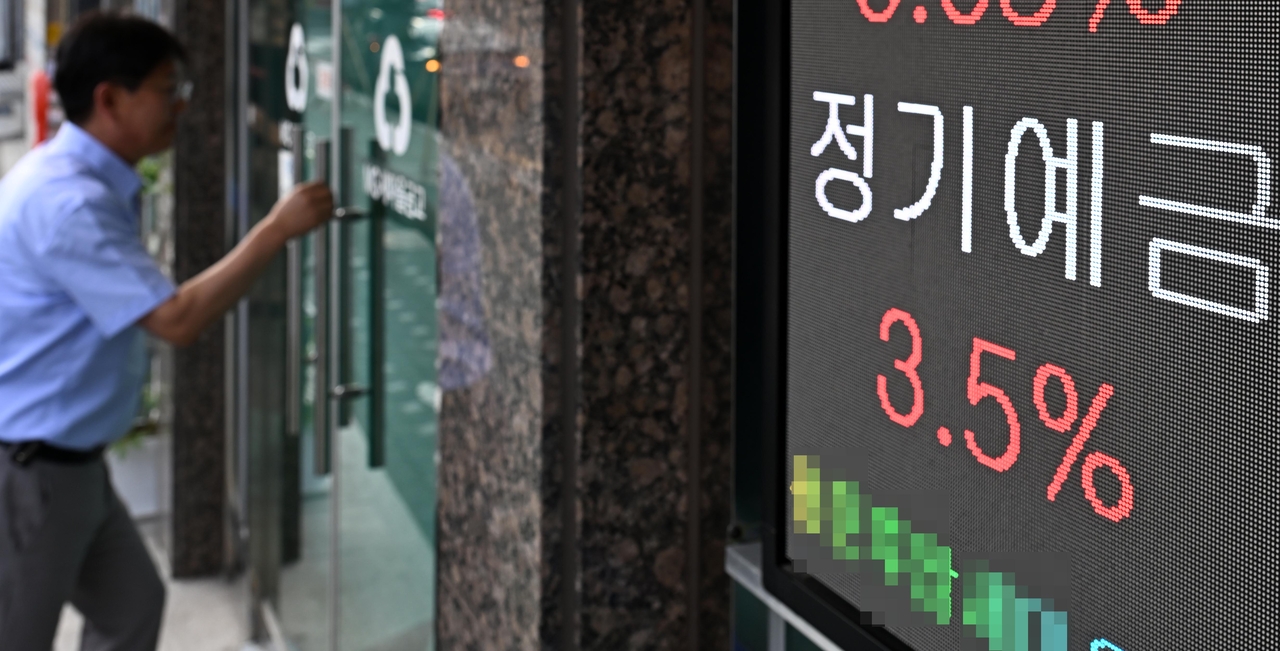
한 은행권 관계자는 “은행 간 경쟁이 워낙 격화된 데다 증시 변동성으로 이탈하는 자금도 많다고 보고 있다”며 “금리 상승기에는 정기예금이 고객을 유치할 여지가 큰 대표 상품인 만큼 시장금리 움직임과 고객 기반 확대 전략이 맞물리면서 특판 예금이 나오고 있다”고 말했다.
실제 은행들은 일반 정기예금 금리를 올리는 데 그치지 않고 한도를 둔 특판까지 동원하고 있다. 신한은행의 ‘슈퍼SOL 웰컴 정기예금’은 1년 만기 최고 연 4.0%를 제공하며 총 5000억원 한도로 판매된다. NH농협은행도 ‘NH올원뱅크 10주년 기념 예금’을 5000억원 한도로 내놓고 최고 연 3.9%를 적용하고 있다.
우리은행은 만기가 짧은 상품에 오히려 높은 금리를 얹었다. ‘우리 369 정기예금’의 9개월 만기 금리는 연 3.8% 수준으로, 대표 상품인 ‘WON플러스예금’의 1년 만기 금리 연 3.6%를 웃돈다. 우리은행 홈페이지에서도 21일 현재 WON플러스예금 1년 만기 금리는 연 3.60%로 확인된다.
증시에서 투자 기회를 기다리던 자금은 반대로 빠르게 감소하고 있다. 금융투자협회에 따르면 투자자예탁금은 지난 19일 92조966억원으로 직전 거래일보다 2조3063억원 줄었다. 9월 말 104조6644억원과 비교하면 약 12조6000억원 감소했다. 지난 6월 초 139조원대로 불어났던 것과 비교하면 감소 폭은 더욱 크다.
은행권에서는 이 같은 수신 경쟁이 연말까지 이어질 가능성에 무게를 두고 있다. 한국은행이 지난 7월과 8월 연이어 기준금리를 올린 데다 추가 인상 가능성도 남아 있어 예금금리 상승 압력이 이어질 수 있어서다. 여기에 고객 기반 확대를 위한 은행 간 경쟁까지 맞물리면서 고금리 특판이 추가로 나올 가능성도 거론된다.
문제는 은행들의 금리 경쟁이 제2금융 조달 부담을 더 키울 수 있다는 점이다. 저축은행의 1년 만기 정기예금 평균금리는 이달 19일 전후 연 3.80% 수준에 머물고 있다. 7월 중순 연 3.9%대까지 올랐다가 8월 이후 3.8% 안팎에서 큰 변화가 없는 상황이다. 반면 시중은행에서는 최고 연 3.9~4.0%의 특판 상품까지 등장하면서 일부 상품의 금리는 이미 저축은행 평균을 넘어섰다.
저축은행이 은행권을 따라 예금금리를 계속 높이기도 쉽지 않다. 한국은행에 따르면 저축은행 수신은 지난 1월 말 98조1749억원에서 7월 말 105조2141억원으로 7조392억원 늘었지만 같은 기간 여신은 94조2086억원에서 96조2528억원으로 2조442억원 증가하는 데 그쳤다. 예금을 더 받아도 이를 운용할 대출처가 충분히 늘지 않는 상황에서 예금금리를 높이면 이자비용 부담만 커질 수 있다. 연 4% 이상을 제공하는 저축은행 정기예금 상품도 7월 말 113개에서 이달 42개로 줄었다.
건전성 부담도 남아 있다. 저축은행의 6월 말 연체율은 6.26%로 지난해 말 6.04%보다 0.22%포인트 상승했다. 이런 상황에서 시중은행이 고금리 상품을 앞세워 수신을 확대할 경우 저축은행은 고객 이탈을 감수하거나 조달비용을 더 높여야 하는 압박을 받을 수 있다. 은행권의 수신 경쟁이 연말 금융권 전반의 자금 확보전으로 번질 수 있다는 우려가 나오는 이유다.
rim@heraldcorp.com