집주인 대출 이어 또하나의 사적금융
거주 의무유예 반포124 분양 앞두고
잔금 등 자금확보 급한 청약 당첨자
비싼 이자 주고 세입자에 자금 빌려
중개 컨설팅사까지 등장…막을 방법없어
“불법 아니지만 세금납부 등 살펴야”
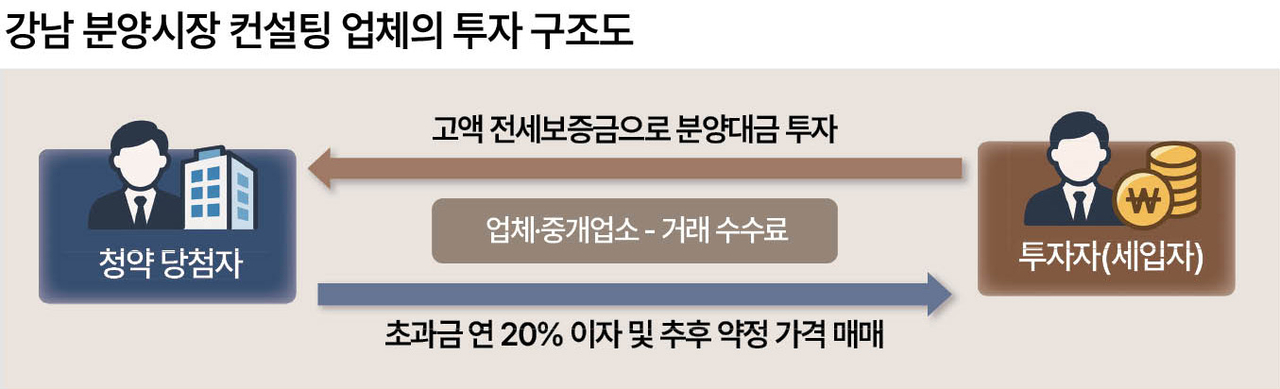
강도 높은 대출 규제로 서울 강남 분양시장에서 세입자가 분양대금 부족분을 메워주고 이자를 받는 ‘세입자 파이낸싱’이 등장했다. 현금 여력이 있는 세입자가 시세보다 높은 전세보증금을 내고 당첨자로부터 추가 보증금에 대한 이자를 받는 방식이다. 은행 대출만으로 분양대금을 마련하기 어려운 청약 당첨자와 높은 이자 수익을 노리는 현금부자 세입자의 이해를 연결하는 우회 자금조달 컨설팅 업체까지 등장했다.
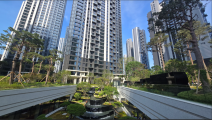
17일 중개업계에 따르면 서울 반포 일대 공인중개업소에서는 오는 12월 일반분양 예정인 ‘디에이치 반포124(옛 반포디에이치클래스트)’를 겨냥해 컨설팅 업체가 현금 여력이 있는 세입자 모집에 나섰다. 반포주공1단지 1·2·4주구를 재건축하는 이 단지의 청약 당첨 이후 필요한 자금을 사적 금융으로 조달하도록 연결하는 것이다. ▶관련기사 3면
이 단지는 분양가상한제가 적용되는 후분양 아파트로 5007세대 대단지다. 아직 입주자모집공고가 나오지 않았지만 84㎡(이하 전용면적) 분양가는 약 30억원 수준으로 예상된다. 25억원을 넘기면 주택담보대출 한도가 2억원으로 제한됐기 때문에 나머지는 다 현금으로 마련해야 하고, 입주 예정 시점은 2027년 하반기로 분양부터 입주까지 약 1년 안팎에 분양대금을 모두 내야한다.
대신 청약을 통한 최초 분양은 토지거래허가 대상에서 제외되고, 분양가상한제 적용 주택의 거주 의무는 최초 입주 가능일로부터 3년 유예가 되기 때문에, 당첨자가 곧바로 입주하는 대신 전세를 놓아 보증금으로 잔금 충당이 가능하다.
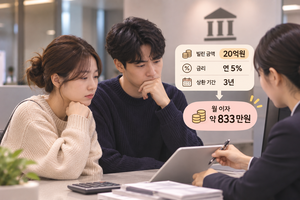
세입자 파이낸싱은 이같은 청약제도를 활용해, 집주인이 고정금리로 이자를 지급하도록 했다. 자금조달 컨설팅 업체가 제시한 이자는 연 20% 수준이다. 이같은 고금리는 해당 단지의 예상 분양가와 주변 시세차를 반영한 것으로 풀이된다.
실제 디에이치 반포124 84㎡ 분양가가 30억원에 책정된다면, 인근 원베일리 같은 면적 지난달 거래가 57억원을 감안할 때 시세 차익이 27억원 가량 예상된다. 세입자에게 10억원을 3년간 연 20% 이자를 주는 조건으로 빌려 6억원을 지급하더라도, 기대수익이 약 20억원에 달한다. 컨설팅 업체 관계자는 “자금 대여에 대한 이자만 받을 수도 있지만, 몇년 뒤 매매가 가능해질 때 약정된 가격으로 매수하는 조건으로도 컨설팅을 진행 중이다”면서 “세입자를 소개한 공인중개업소는 업체와 공동 중개로 수수료를 받을 수 있다”고 설명했다.
이미 강남권 고가주택 시장에서는 집주인이 매수자에게 자금을 빌려주는 ‘셀러 파이낸싱’ 거래가 주요 자금 조달 방식으로 떠오른 가운데, 세입자 파이낸싱까지 등장하며 사적 금융 거래가 확산되는 데 따른 우려의 목소리가 나온다.
특히 세입자가 소유권 이전 조건부 전세대출을 받아 낸 보증금으로 집주인의 분양잔금을 치르는 방식도 막히면서, 현금 동원력에 따라 주택시장 ‘부익부 빈익빈’이 심화할 수 있다는 지적이다.
함영진 우리은행 부동산리서치랩장은 “(세입자 투자 방식은) 대출규제와 더불어 분양가상한제, 토지거래허가제 등이 모두 맞물리며 나타난 현상”이라고 말했다. 그러면서 “특히 향후 약정 매수 계약의 경우 토지거래허가를 받지 못할 수도 있어 유의해야 한다”고 덧붙였다.
한국공인중개사협회 관계자는 “유사한 사적 자금거래가 과거에 없었던 것은 아니지만 흔한 형태는 아니었다”며 “세입자 대출 자체는 불법이 아니지만 업체가 별도 수수료를 챙긴다면 대부업 등 관련 규정 적용 대상인지, 수수료 규모와 세금 납부는 적정한지 들여다봐야 한다”고 전했다. 윤승현·서정은 기자
shy@heraldcorp.com
lucky@heraldcorp.com