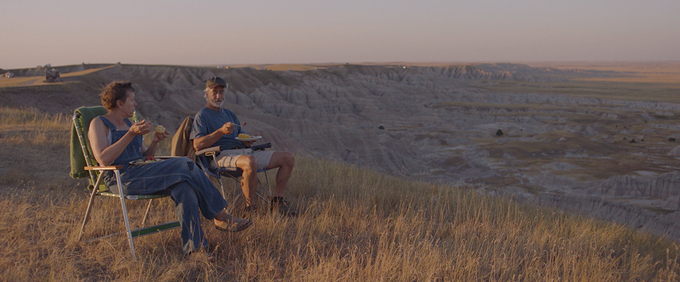
환율 이야기를 영화로 시작해 보자. 밴 한 대와 모닥불의 이야기다. 2011년 1월, 미국 네바다주의 작은 마을 엠파이어에서 88년 동안 돌아가던 석고보드 공장이 문을 닫았다. 일자리가 사라지자 사람들이 떠났고, 그해 7월에는 우편번호마저 폐지되었다. 지도에서 마을 하나가 지워진 것이다. 영화 「노매드랜드」(2020년, 클로이 자오 감독)는 바로 그 폐허에서 시작한다.
주인공 펀(프랜시스 맥도먼드)은 그 공장에서 남편과 평생을 보낸 60대 여성이다. 남편이 세상을 떠나고 마을마저 사라지자 남은 것은 낡은 밴 한 대뿐이다. 펀은 짐을 싣고 길 위로 나선다. 성수기에는 아마존 물류센터에서 일하고, 수확철에는 사탕무 농장에서 일하고, 국립공원 근처 식당에서는 접시를 닦는다. 일이 끝나면 사막 한복판에서 같은 처지의 사람들과 모닥불을 쬔다. 그녀는 말한다. “나는 홈리스가 아니라 하우스리스예요. 같은 말이 아니잖아요.”
이 영화가 묘하게 아픈 건 모닥불가의 사람들이 배우가 아니라서다. 린다 메이, 스웽키, 밥 웰스 같은 실제 노마드가 본인 이름으로 나와 자기 이야기를 한다. 연금만으로는 방세를 감당하기 어려워 밴에 올랐나. 일자리와 집을 잃고 밴에 올랐다는 고백이 연기가 아니라 통계처럼 들린다.
영화 중반, 같은 노마드였던 데이브가 따뜻한 제안을 한다. 아들 집에서 함께 정착해 살자는 것이다. 펀은 그 집에 머물러 보지만 결국 다시 밴으로 돌아간다. 영화는 이를 자유로운 선택으로 그리지만, 그 선택지가 얼마나 좁았는지도 함께 보여 준다. 연금이 넉넉했다면 집과 길 사이에서 그녀의 선택은 달라졌을지도 모른다.
이 영화는 2021년 아카데미 작품상을 받았다. 하지만 경제학자의 눈에는 풍경 뒤의 다른 장면이 먼저 보인다. 펀은 게으르지도 무능하지도 않다. 은퇴할 나이에도 일을 멈추지 못할 뿐이다. 연금과 저축이 집 한 채의 삶을 받쳐 주지 못해서다. 원작인 제시카 브루더의 논픽션 『노마드랜드』(2017년)도 금융위기 이후 은퇴하고도 길 위에서 일해야 했던 미국 노인들을 취재한 책이다.
사회가 늙는다는 건 나이 든 사람이 늘어난다는 뜻만이 아니다. 저축과 일자리, 재정, 자본의 흐름이 한꺼번에 재배치된다는 뜻이다. 그 재배치는 결국 환율이라는 숫자로 모인다. 그 길을 네 개의 통로로 나눠 보자.
네 개의 통로에서 본 고령화의 얼굴
경제학에는 ‘생애주기 가설’이 있다. 젊어서 일하며 모으고, 늙어서 그 돈을 꺼내 쓴다는 이론이다. 나라 전체로 보면 일하는 세대가 많을 때 저축이 늘고, 은퇴한 세대가 많아지면 줄어든다. 한 나라의 경상수지는 저축에서 투자를 뺀 값이다. 저축이 줄면 흑자가 줄고, 심하면 적자가 된다. 영화 속 아마존 물류센터를 떠올려 보자. 영화 속 아마존 물류센터에는 은퇴할 나이를 넘긴 노마드들이 성수기 일손으로 일한다. 젊을 때 모아 둔 돈이 모자라면 은퇴한 몸이 다시 노동시장으로 돌아온다. 한 사회의 저금통이 비면 그 비용을 가장 먼저 치르는 건 이런 사람들이다. 경상수지는 환율과 가장 가까운 숫자다. 벌어들이는 외화보다 쓰는 외화가 많으면 달러 수요가 공급을 넘고, 원화는 약해진다. 첫 번째 통로다. 한국은 형편이 미국보다 낫지 않다. 한국의 노인 상대빈곤율은 OECD 회원국 가운데 가장 높은 수준으로 알려져 있다. 일하는 노인이 많다는 건 사회가 늙고 있다는 신호이면서, 저축이 노후를 감당하지 못한다는 증거다. 펀의 밴이 한국에도 이미 와 있는 셈이다.
두 번째 통로는 성장률이다. 인구가 늙으면 15세부터 64세까지 생산가능인구가 줄고, 한국은 2019년이 정점이었다. 일할 사람이 줄면 기업은 새 공장을 지을 이유를 잃고, 돈은 더 높은 수익을 찾아 떠난다. 엠파이어를 떠난 사람들이 일자리 있는 곳으로 흩어졌듯 자본도 성장이 있는 곳으로 흩어진다. 금리가 낮은 통화를 빌려 높은 통화로 갈아타는 거래가 늘면, 낮은 쪽 통화는 팔려 나가며 약해진다.
세 번째 통로는 재정이다. 노인이 늘면 연금과 의료, 돌봄 비용이 늘고, 그 돈을 대는 사람은 준다. 정부는 국채를 더 찍고, 시장은 사 주는 대가로 높은 금리를 요구한다. 빚이 어느 선을 넘으면 통화의 신뢰까지 의심한다. 펀은 이 청구서를 거꾸로 보여 준다. 개인이 감당 못 한 노후를 사회가 받아 줘야 하는데, 곳간이 비었으면 노후는 다시 개인에게 돌아온다. 사람들은 밴 위에서 늙고, 정부는 국채를 늘리고, 시장은 통화를 의심한다.
네 번째는 자산 운용이다. 은퇴를 앞둔 세대와 그 돈을 굴리는 연금은 위험을 줄이려고 해외로 눈을 돌린다. 해외 주식과 채권을 사려면 원화를 팔고 달러를 사야 하니, 외화 수요가 상시로 생긴다. 국민연금도 개인 투자자도 해외 투자를 꾸준히 늘렸다. 자산이 분산되는 건 좋은 일이지만, 환율에는 매년 원화가 달러로 바뀌어 나가는 흐름이 쌓인다. 천천히 쌓이다가 어느 순간 눈에 띄는 속도로 환율에 반영된다. 해외 투자가 나쁜 게 아니다. 문제는 그 돈이 돌아오지 않는 구조다.
일본이 먼저 보여 준 지도와 프랑스의 청구서
이 길을 먼저 간 나라가 일본이다. 일본은 1994년 고령사회(65세 이상 14%), 2007년 초고령사회(21%)에 들어섰고 지금은 65세 이상이 약 29%(2023~2024년 기준)다. 그런데 엔은 1995년 4월 달러당 79엔대까지 오르며 사상 최고의 엔고를 찍었다. 고령화가 시작된 뒤에도 엔은 20년 넘게 강했다. 방패 덕이다. 일본은 오랫동안 흑자를 내며 세계 최대 수준의 해외 순자산을 쌓았고, 디플레이션으로 구매력이 유지됐으며, 세계가 흔들리면 엔은 안전자산이었다. 2005년 무렵부터는 상품 수출보다 해외 투자로 버는 이자와 배당이 더 컸다. 늙은 나라가 젊은 시절 쌓아 둔 해외 자산으로 먹고산 셈이다. 그 방패가 한 겹씩 얇아졌다. 2011년 후쿠시마 사고 이후 에너지 수입이 늘며 31년 만에 연간 무역적자를 냈고, 디지털 서비스 비용이 해마다 쌓였고, 해외에서 번 이익은 일본으로 돌아오지 않고 현지에 재투자됐다. 2022년부터는 미국과 금리 차이도 벌어졌다. 2024년 7월 엔은 달러당 161엔대, 약 38년 만의 최저를 기록했다. 일본 정부 부채는 국내총생산(GDP)의 약 250%다. 교훈은 이렇다. 고령화는 방아쇠가 아니라 침식이다. 방패가 닳은 뒤 금리 차이 같은 충격이 오면 한꺼번에 무너진다. 엠파이어가 일자리와 함께 우편번호를 잃었듯, 방패를 잃은 나라는 통화의 신뢰를 잃는다.
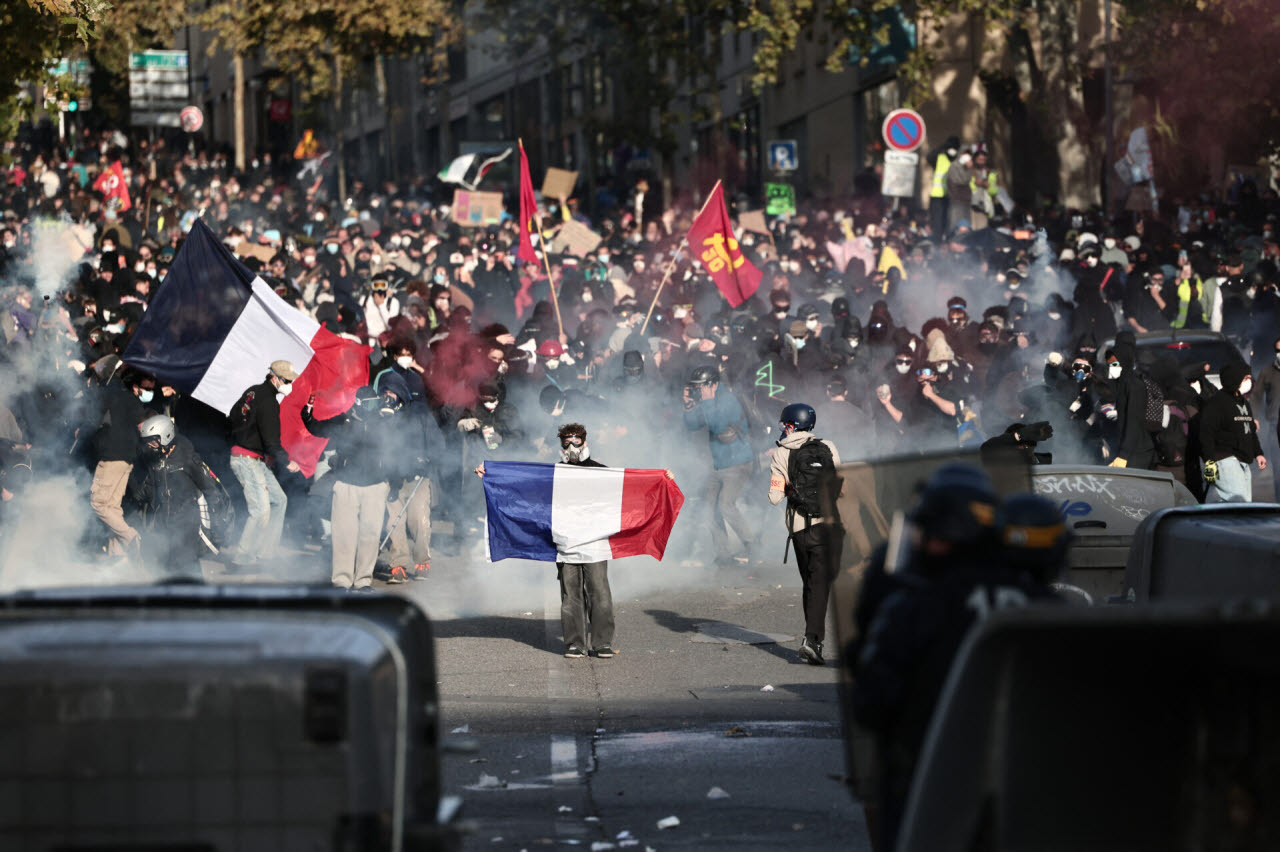
프랑스는 2023년 법정 은퇴 연령을 62세에서 64세로 올렸다. 거리에 수백만 명이 쏟아졌고 정부는 의회 표결 없이 법안을 밀어붙였다. 이후 내각 불신임과 의회 해산이 이어졌고, 재정적자는 GDP의 5%대 후반, 공공 부채는 110%를 넘는다. 신용평가사들이 등급을 낮추거나 전망을 부정적으로 바꿨다. 일을 멈추지 못하는 펀의 나라와, 일을 멈추게 해 달라며 거리로 나온 프랑스는 같은 질문의 두 얼굴이다. 유로를 쓰는 프랑스는 이 충격이 환율이 아니라 국채 금리와 신용등급, 정치 불안으로 나타난다. 자기 통화를 가진 나라라면 같은 압력이 환율로 나타난다. 두 살을 올리는 데도 이만한 값을 치렀다. 그나마 그 개혁을 미루겠다는 말까지 나온다. 정치가 청구서를 뒤로 미루면 시장이 그 이자를 금리로 받아 간다.
우리에게 남은 시간
펀의 밴을 남의 나라 이야기로 넘기기엔 한국의 속도가 너무 빠르다. 한국은 이 경주에서 가장 빠른 나라 중 하나다. 일본이 고령사회에서 초고령사회까지 13년 걸렸다면, 한국은 2017년 고령사회에 들어선 뒤 2024년 12월 65세 이상이 20%를 넘어 7년 안팎에 같은 길을 달렸다. 합계출산율은 2023년 0.72명, 2024년 0.75명(잠정)이다. 게다가 일본에 있던 방패가 우리에겐 얇다. 원화는 기축통화가 아니고 외환시장은 작아 충격에 민감하다. 원/달러 환율이 1,400원대를 오르내리는 일이 2020년대 들어 잦아졌다. 2025년 국민연금 개혁으로 보험료율을 9%에서 13%로 올리고 소득대체율을 43%로 정한 건 첫걸음일 뿐이다.
일본에 없는 약점도 하나 있다. 한국 가계는 자산 상당 부분이 부동산에 묶여 있다. 집은 있어도 매달 쓸 현금은 없는 은퇴자가 적지 않다. 이런 가계는 소득이 줄어도 집을 팔기 어렵고, 집값이 흔들리면 소비가 한꺼번에 얼어붙는다. 고령화가 가계 현금흐름에서 부동산, 금융, 환율로 번지는 길이 바로 여기에 있다.
현인들은 뭐라고 했을까
펀의 밴 앞에 오래전 현인들을 세워 놓고 물어보자. 이 장면을 어떻게 보느냐고.
애덤 스미스는 1776년 『국부론』에서 구성원 대부분이 가난하고 비참한 사회는 결코 번영하고 행복할 수 없다고 썼다. 펀 같은 사람이 예외가 아니라 다수가 되면 그 나라 통화는 안심하고 쥘 돈이 되기 어렵다. 노인 빈곤은 복지 문제이기 전에 나라의 신용 문제다. 데이브의 아들 집이 펀에게 정답이 아니었던 것도 같은 이유다. 누군가의 호의에 기대는 노후는 안정이 아니라 대기 상태다.
폴 새뮤얼슨은 1958년 세대 중첩 모형으로 연금의 본질을 짚었다. 지금 일하는 세대의 보험료가 지금 은퇴한 세대의 연금이 되는 구조의 수익률은 결국 인구와 임금이 얼마나 느느냐에 달렸다는 것이다. 그는 인구 증가율을 ‘생물학적 이자율’이라 불렀다. 일할 사람이 줄면 이 이자율이 떨어진다. 그러면 보험료를 올리든 연금을 깎든 일하는 기간을 늘리든 누군가는 값을 치러야 한다. 공짜 점심은 없다.
맹자는 항산(恒産)이 없으면 항심(恒心)이 없다고 했다. 일정한 생업과 재산이 있어야 마음이 흔들리지 않는다는 뜻이다. 집은 있어도 매달 쓸 현금이 없는 한국의 은퇴자에게 이 말은 이렇게 읽힌다. 자산의 크기보다 매달 들어오는 흐름이 중요하다. 집값이 흔들리면 소비가 한꺼번에 얼어붙는 구조도 바로 여기서 나온다.
피터 드러커는 1976년 연금기금이 기업의 주인이 되는 ‘연금기금 사회주의’를 내다봤다. 늙은 돈이 자본시장의 주인이 된다는 말이다. 그 돈이 해외로만 향하면 환율이 흔들린다. 국내에서 믿고 맡길 만한 시장을 만드는 일, 그것도 방패의 한 겹이다.
존 메이너드 케인스는 1930년 100년 뒤에는 주 15시간만 일해도 되는 풍요가 오리라 내다봤다. 그 해가 4년 앞이다. 펀은 은퇴할 나이에 밴에서 내려 접시를 닦는다. 풍요는 왔는데 나누는 법을 못 찾았다는 뜻일까.
펀에게 필요했던 건 더 열심히 일하는 법이 아니라 일하지 않아도 되는 장치였다. 나라도 마찬가지다. 우리에게 필요한 건 방패를 두껍게 하는 일이다. 경상수지 흑자 기반을 지키고, 생산성을 높여 성장의 엔진을 다시 돌리고, 연금과 재정을 조금씩 일찍 손보고, 국내 자본시장이 해외로 떠나는 돈을 붙잡을 만큼 매력적인 곳이 되게 해야 한다. 네 가지 모두 오늘 시작한다고 내일 효과가 나지 않는다. 그래서 더 서둘러야 한다.
영화 끝에서 펀은 엠파이어로 돌아가 문 닫은 공장 안을 걷고 빈집을 둘러본다. 그리고 다시 길로 나선다. 영화 속 노마드들은 작별 인사를 하지 않는다. “길에서 다시 봐요.” 그렇게 말한다. 고령화도 그렇다. 우리는 이 문제를 피해 갈 수 없다. 한 번 지나가고 끝나는 사건이 아니라 길 위에서 계속 마주칠 청구서다. 엠파이어 마을이 지도에서 지워지는 데는 반년이 걸렸다. 한 나라가 쌓아 온 신뢰도 그렇게 오래 걸리지 않을 수 있다. 환율은 숫자이지만, 그 숫자 뒤에는 밴에 짐을 싣고 길 위로 나서야 하는 은퇴자의 얼굴이 있다.
클로이 자오 ------------------------------------------------------------------------------
클로이 자오(1982. 3 -)는 베이징에서 태어나 미국에서 영화를 공부한 감독이다. 『더 라이더』(2017년)로 이름을 알렸고, 「노매드랜드」로 2021년 아카데미 감독상을 받았다. 유색인종 여성으로는 처음이었다.
bonsang@heraldcorp.com