통합법인 출범 후 글로벌 25위→15위 상승
中 매출 비중 낮추고 북미·유럽 등 비중 ↑
수익성 높은 엔진사업 편입해 성장성 제고
영업·생산체계 통합 및 AM 경쟁력 강화
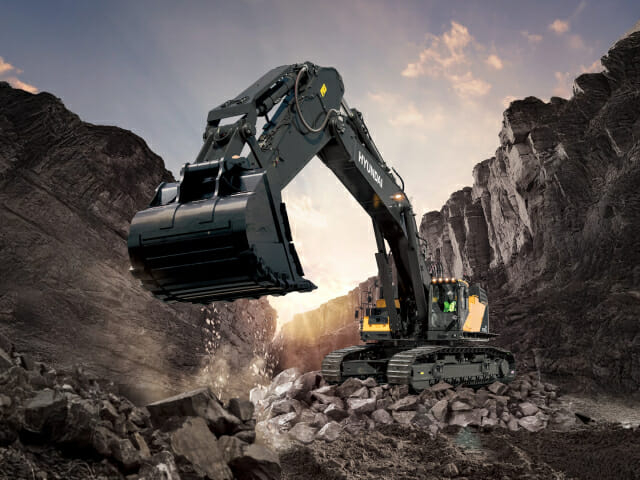
[헤럴드경제=고은결 기자] HD건설기계가 올해 통합법인 이후 글로벌 판매지역 다변화와 사업 포트폴리오 확대를 통해 실적 안정성을 높이고 있다. 기존 건설기계사업의 지역별 수요 변동에 대한 대응력이 강화된 데다 수익성이 높은 엔진사업까지 더해지면서 중장기 이익창출 기반도 보다 탄탄해졌다는 평가다.
14일 한국신용평가에 따르면 HD건설기계는 통합법인 출범 이후 국내 건설기계 시장에서 최상위 수준의 시장지위를 확보한 것은 물론 글로벌 시장지위도 기존 25위 수준에서 15위(시장점유율 2.3%)로 상승했다. 건설기계 매출 기준 미국 캐터필러, 일본 코마츠 등 선두권 업체들과는 여전히 격차가 있지만 브라질·인도·아프리카 등 일부 신흥국 시장에서는 상위권 지위를 확보하고 있다는 설명이다.
특히 HD건설기계는 국내 시장을 비롯해 중국, 유럽, 북미, 인도, 브라질 등으로 판매지역을 다변화하며 특정 지역의 경기 변동에 대한 대응력을 높이고 있다. 건설기계사업은 수출 의존도가 높아 주요 시장의 건설경기와 광산개발 수요 등에 따라 실적 변동성이 나타나는 구조다. 이에 판매지역을 다변화하면 특정 시장의 수요 위축이 전체 실적에 미치는 영향을 일부 완화할 수 있다.
실제로 2021년과 비교해 올해 3분기 누적 기준 건설기계 지역별 매출 비중을 보면 중국은 25.9%에서 8.1%로 크게 낮아졌다. 국내 시장 역시 같은 기간 14.9%에서 13.3%로 감소했다. 반면 북미는 9%에서 12.7%로, 유럽은 15.1%에서 18%로, 인도는 4.2%에서 7.6%로 각각 상승했다. 기타 지역 비중도 30.9%에서 40.4%로 확대됐다. 한국신용평가는 “합병 이후 양 사의 판매망이 통합되면서 지역 다각화 수준도 개선된 것으로 판단한다”고 분석했다.
사업 포트폴리오 측면에서도 합병 효과가 나타나고 있다. 수익성이 우수한 엔진부문이 편입되면서 이익창출 기반이 확대됐고, 건설기계사업의 실적 변동성을 보완할 수 있는 사업구조도 강화됐다는 평가다. 글로벌 건설기계 수요는 북미의 데이터센터·렌탈 수요와 신흥 시장의 광산·인프라 수요를 바탕으로 견조한 수준을 이어갈 것으로 전망된다. 다만 중동·아프리카 지역은 중동 전쟁 장기화에 따른 물류 차질 등의 영향으로 최근 매출이 감소하고 있다.
엔진부문은 산업용 엔진 수요 확대 등을 기반으로 우수한 영업수익성을 이어가고 있다. 특히 지난해 10월 미국 엔챈티드록과 3879억원 규모의 가스 발전용 엔진 공급계약을 체결해 2027~2028년 공급 물량을 일부 확보하는 등 발전용 엔진의 실적 가시성도 높아지고 있다. 생산능력 확대도 엔진사업 성장에 힘을 보탤 전망이다. 한국신용평가는 “올해 군산 신공장 준공과 인천공장 증설 등으로 생산능력이 확대되는 가운데 발전용 엔진을 중심으로 엔진부문의 이익창출 규모는 당분간 확대될 전망”이라고 내다봤다.
애프터마켓(AM)부문의 경쟁력 강화도 향후 수익성을 뒷받침할 요인으로 꼽힌다. 합병 이후 영업·생산체계 통합에 따른 비용 효율화와 함께 서비스 네트워크 통합, 부품 표준화 등을 통해 사업 경쟁력이 강화될 것으로 예상된다. 한국신용평가는 “이 같은 합병 시너지와 엔진부문의 성장세를 감안하면 중장기적으로 현재의 개선된 이익창출력이 유지될 것”이라고 전망했다.
keg@heraldcorp.com