[사망보험금 유동화 시행 1년] ②
유족 아닌 나를 위한 보험금으로 전환
55~64세 연금 개시 전 노후소득 보전
유동화 이어지는 계약률 0.65% 저조
신청 문턱 낮추고 상품 다양화 개선 요구
[헤럴드경제=정호원 기자] #. 이미영(79·가명) 씨는 돈이 필요할 때마다 보험계약대출을 받아 왔다. 형편은 어려웠지만 이미 완납한 보험계약만은 유지하고 싶어서였다. 하지만 수시로 빌려 쓰는 돈으로는 생활이 불안정했다. 고정된 현금흐름이 필요했던 이 씨는 사망보험금 유동화 제도가 시행됐다는 소식을 듣고 곧바로 신청했다. 기존 보험계약대출을 모두 갚은 뒤 사망보험금의 90%를 5년간 나눠 받는 방식이다. 첫해 수령액은 약 1100만원으로, 한 달에 약 92만원꼴이다. 이 씨는 매달 나가는 병원비에 맞춰 다음 지급분부터는 월지급형으로 바꿔 받을 계획이다. 이 씨의 계약은 2001년 7월 가입한 가입금액 1억원짜리로, 예정이율은 6.5%다. 지금까지 낸 보험료는 4950만원, 해약환급금은 6179만원이다.
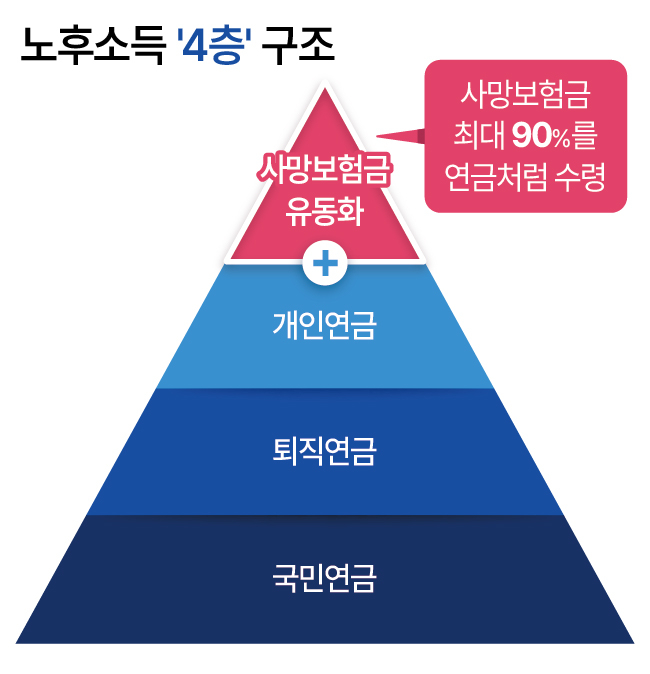
사망보험금 유동화가 시행 1년을 맞으면서 종신보험을 노후소득원으로 쓰는 길이 열렸다. 그동안 노후소득은 국민연금·퇴직연금·개인연금으로 이뤄진 ‘3층 연금’이 떠받쳐 왔다. 사망보험금 유동화는 그 위에 한 층을 더 얹는 ‘4층’ 장치인 셈이다. 사망보험금 유동화 정책이 소득 크레바스(빙하의 깊게 갈라진 틈을 뜻하는 ‘크레바스’에 빗댄 말로, 주된 직장에서 은퇴한 후 국민연금 등 공적연금을 받기 전까지 소득이 끊기거나 크게 줄어드는 소득 공백기) 리스크를 보완할 수 있다는 평가가 나오는 이유다. 다만 이용 실적이 저조해 상품군 다양화와 홍보 확대 등이 필요하다는 제언이 나온다.
연금 받기 전 ‘공백’ 메우는 4층
이 ‘4층’이 가장 필요한 시기는 국민연금을 받기 전이다. 헤럴드경제가 박성훈 국민의힘 의원실을 통해 받은 5대 생명보험사 통계를 보면, 1년간 신청자(3257건)의 49.2%가 만 55~64세였다. 이들은 사망보험금을 평균 89.5%, 즉 상한(90%) 가까이 당겼고 평균 7.9년에 걸쳐 나눠 받았다.
이 기간만큼 받으면 55~64세 신청자의 지급은 대략 63~72세에 끝난다. 국민연금 수령 개시 나이는 출생 연도에 따라 63~65세다. 은퇴 뒤 연금이 나오기 전까지 소득이 비는, 이른바 ‘소득 크레바스’를 메우는 데 쓰고 있다는 해석이 가능한 대목이다.
이 씨 같은 고령층에게는 부족한 생활비나 의료비를 보태는 수단이 된다. 다만 75세 이상 신청자는 전체의 4.7%(153건)에 그쳤다.
수령액도 넉넉하지 않다. 5개 사의 건당 초년도 지급액은 연 420만~470만원대, 월 35만~39만원 수준이다. 지급액이 사망보험금이 아니라 해약환급금을 기준으로 정해지기 때문이다. 이 씨가 평균의 두 배가 넘는 돈을 받는 것도 오래전 가입한 고금리 계약이라 해약환급금이 큰 데다, 지급 기간을 5년으로 짧게 잡았기 때문이다.
이용률 0.65%…요건·상품·안내 모두 손봐야
신청 건수만 보면 성적은 초라하다. 9월 말 기준 5개 사 대상 계약 46만7206건 가운데 실제 유동화로 이어진 계약은 0.65%다. 다만 건수만으로 제도의 성패를 따지기는 이르다는 시각도 있다. 노후소득을 마련할 수단이 하나 더 생겼다는 데 의미를 둬야 한다는 것이다. 금융위원회 관계자는 “비록 월마다 지급되는 금액 자체는 크지 않지만, 노후소득 마련을 위해 생전에 필요한 돈을 미리 쓸 수 있도록 하는 제도적 장치를 다양하게 마련해 놓았다는 점에서 의미가 있다”고 설명했다.
그럼에도 제도가 ‘4층’으로 자리 잡으려면 손볼 곳이 적지 않다. 우선 문턱이 높다. 유동화를 신청하려면 갖춰야 할 요건이 많다. ▷주계약 사망보험금 9억원 이하의 금리확정형 종신보험 ▷계약기간과 납부 기간이 각각 10년 이상이고 보험료 납부를 마친 계약 ▷계약자와 피보험자가 같은 계약 ▷보험계약대출 잔액이 없는 계약 등이다. 변액·금리연동형·단기납 종신보험과 CI 선지급형은 아예 대상에서 빠진다.
대상이 사실상 ‘옛 종신보험 가입자’에 한정된다는 점도 한계다. 최근 판매되는 종신보험 상당수는 적립금 일부를 연금으로 전환하거나 인출할 수 있는 기능을 갖추고 있는데, 이 지급액은 회계상 해약으로 분류돼 유동화 대상이 되기 어렵다.
상품 다양화도 과제다. 출시 당시 연지급형뿐이던 상품에 올해 월지급형이 더해지자 신청자의 절반가량(9월 기준 50.8%)이 월지급형을 골랐다. 선택지가 늘면 수요도 따라온다는 의미다. 반면 함께 추진되던 간병·요양 등 서비스형 상품은 아직 출시 시기조차 정해지지 않았다. 금융위원회 관계자는 “현재 간병 요양 등 서비스형 상품 구성에 대해서도 업계와 소통을 지속해 나가고 있다”면서도 “아직 구체적인 출시 시기는 정해지지 않았다”고 말했다.
안내 방식도 바뀌어야 한다는 지적이 나온다. 신청은 출시 직후인 지난해 11월(909건)과 월지급형이 출시된 올해 4월(427건)에만 반짝 늘었다가 곧 식었다. 그사이 보험료 납부를 마치거나 만 55세가 돼 새로 자격을 얻은 계약은 매달 평균 3104건씩 늘었다. 제도가 있다는 사실만 알리는 데 그치지 말고, 가입자가 실제로 얼마를 받을 수 있는지까지 보여줘야 한다는 것이다. 한 보험업계 관계자는 “정기적으로 사망보험금 유동화 제도에 대해 안내 대상자에게 안내하고 있다”면서도 “안내 때마다 지급액 시뮬레이션을 함께 제공하지는 않고 있다”고 말했다.
강성호 보험연구원 보험산업연구실장은 “과거에는 유족을 위한 사용이었지만 이제는 나를 위해 쓰는 추세인데 묶인 목돈을 유동화시켜서 내가 필요한 데 쓸 수 있도록 만들어줬다는 점에서 제도는 의미가 있다”면서 “노후소득 보장의 취지에 맞게 제도 홍보와 다양화 등의 조치가 필요하다”고 제언했다.
won@heraldcorp.com