3분기 영업익 9450억원·전년 대비 47.9%↑
“中 전기차 둔화·광산 재가동 겹쳐 가격 하락”
아르헨 2공장, 내년 가동률 70% 목표
광양 2고로 개수로 4분기 판매 57만톤 감소
[헤럴드경제=권제인 기자] 포스코홀딩스가 리튬 가격 하락을 예상하지 못했다고 밝히면서도 현재 가격이 바닥에 가깝다고 진단했다. 회사는 아르헨티나 1공장 생산량을 내년 2만2000톤 수준까지 늘려 수익성을 회복하겠다는 구상이다. 아울러 철강 사업이 3분기 실적을 견인한 가운데, 내년 국내 철강 수요도 완만한 회복을 보일 것으로 전망했다.
이재영 포스코홀딩스 에너지소재사업관리실장은 2일 열린 3분기 실적 컨퍼런스콜에서 “지난번 기업설명회에서 (리튬) 가격이 오를 것으로 말씀드렸는데 상당히 많이 떨어졌다”고 말했다. 실제 포스코홀딩스는 지난 4월 1분기 컨퍼런스콜에서 연말 리튬 가격을 ㎏당 23~25달러 수준으로 예상했으나, 현재 리튬 가격은 ㎏당 13달러 수준이다.
포스코홀딩스의 3분기 연결 기준 매출은 19조1410억원으로 지난해 같은 기간보다 10.9% 늘었다. 영업이익은 9450억원으로 47.9% 증가했다. 전분기와 비교하면 매출은 0.6% 줄었지만 영업이익은 15.4% 늘었다. 순이익은 3800억원으로 전년 동기보다 1.8%, 전분기보다 50.1% 줄었다. 고순도 니켈과 미얀마 호텔 관련 손상 2720억원이 반영된 영향이다.
“13달러는 中 광석리튬 원가 수준”…아르헨 1공장 내년 2만2000톤 증산
회사는 리튬 가격 하락 배경으로 ▷중국 전기차 판매 성장세 둔화 ▷중국 젠샤워 광산 재가동 ▷짐바브웨·호주의 광석 공급 증가 ▷중국 전기차 수출 부가가치세 환급률 인하를 꼽았다.
다만 최근 낙폭은 지나치다고 봤다. 이 실장은 “최근 하락은 과도한 측면이 있다”며 “현재 13달러 수준은 중국 광석 리튬의 원가 수준까지 하락한 것”이라고 설명했다. 이어 전기차 대당 배터리 탑재량이 지난해보다 20% 정도 늘었고 에너지저장장치(ESS) 성장세도 가파르다며 “섣부른 얘기일 수 있지만 현재가 가장 낮은 수준이 아닌가 판단하고 있고, 점진적인 상승을 기대한다”고 말했다.
3분기 이차전지소재 부문 영업손실은 170억원이다. 포스코아르헨티나는 지난 2분기 분기 첫 흑자를 냈지만 3분기 영업손실 180억원으로 다시 적자로 돌아섰다. 동절기 혹한과 강풍으로 염수 증발량이 부족했고, 설비 중수리까지 겹쳐 생산량이 3000톤을 밑돌았다. 포스코필바라리튬솔루션은 원료비 부담이 이어지며 영업손실이 670억원으로 불어났다. 리튬 3사 실적에는 재고자산 평가손실 290억원도 반영됐다.
아르헨티나 1공장 생산량은 4분기 5500톤 수준으로 회복하고, 올해 연간 1만4000~1만5000톤에서 내년 2만1000~2만2000톤으로 늘어날 것으로 예상했다. 회사는 4분기 가동률이 85~87% 수준으로, 현재 가격에서는 손익분기점 수준에 머물 것으로 봤다.
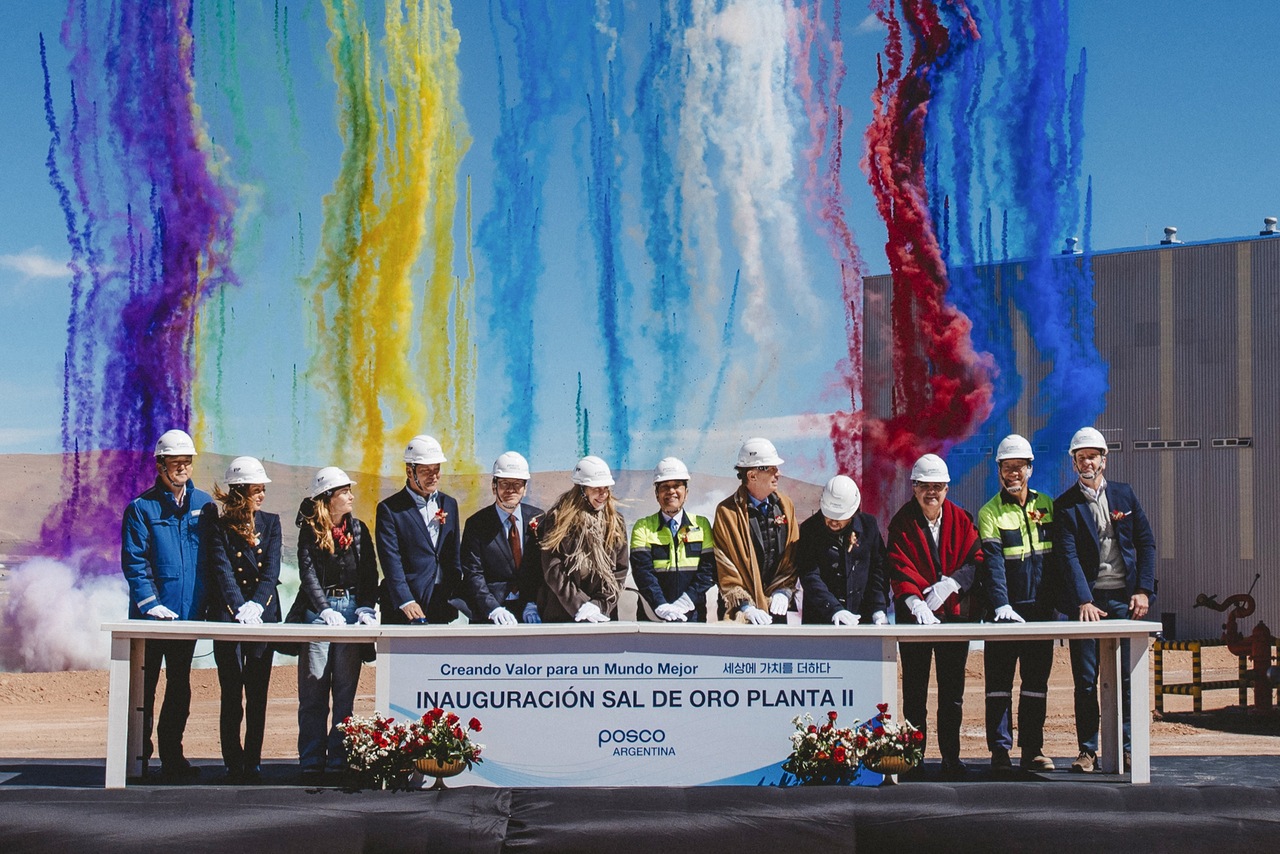
지난 10월 6일 준공한 탄산리튬 2공장은 내년 6월까지 램프업을 마치고 7월 가동률 70%, 12월 90%를 목표로 한다. 이 실장은 “2공장은 상반기가 램프업이어서 영업이익이 나기 쉽지 않지만 3분기부터는 영업이익이 날 것”이라며 “현재 스프레드에서는 영업이익이 나기 쉽지 않아 상각전영업이익(EBITDA) 흑자 정도를 목표로 하고 있다”고 했다.
포스코 4개 분기 만에 영업익 4000억대…美 클리프스와는 이견 계속
철강은 수익성을 회복했다. 포스코의 3분기 영업이익은 4550억원으로 4개 분기 만에 4000억원대를 회복했다. 탄소강 판매가격이 톤당 96만2000원에서 98만2000원으로 올랐고, 에너지비와 인건비, 정비비도 줄었다. 허종열 포스코 재무실장은 “4분기에도 에너지비와 정비비 감소는 꾸준히 유지될 것”이라고 말했다.
노성래 포스코 마케팅전략실장은 “내년에도 국내 철강 수요는 완만한 회복세를 전망하지만 산업별로 차별화가 한층 뚜렷해질 것”이라고 말했다. 자동차는 증가로 돌아서고 조선 건조량은 큰 폭으로 늘어나며, 전력·데이터센터·반도체 공장 등 에너지 인프라 투자도 확대될 것으로 봤다. 반면 건설은 회복이 더딜 것으로 예상했다.
4분기에는 광양 2고로 개수가 변수다. 열연과 연주 설비까지 함께 손보는 대규모 작업이다. 허종열 포스코 재무실장은 “4분기 고로 개수와 하공정 수리로 제품 생산량은 3분기 대비 92만톤, 판매량은 57만톤 감소할 예정”이라며 “개보수 영향은 내년 1분기까지 이어져 1분기 판매량이 4분기보다 43만톤 정도 더 줄어들 것”이라고 설명했다. 포스코는 사전 재고를 확보해 국내 고객사 공급 차질을 최소화할 계획이다.
미국 클리블랜드클리프스와의 협력은 결론을 내지 못하고 있다. 포스코는 현대차그룹과 미국 루이지애나 전기로 일관제철소 합작 투자를 진행하는 한편, 북미 시장 진입을 위한 옵션 가운데 하나로 클리프스와 협상해 왔다. 양사는 지난해 9월 전략적 파트너십 양해각서(MOU)를 맺었다.
김실민 포스코 투자기획실장은 “사업 협력 구조와 거래 가격 등에 대한 이견으로 아직 확정된 바는 없다”며 “특정 파트너십이 당사 북미 사업 전략의 전제 조건은 아니고, 투자 원칙에 부합하는 경우에만 진행할 것”이라고 말했다.
eyre@heraldcorp.com