[헤럴드경제=문이림 기자] 미국 빅테크 기업들의 잉여현금흐름(FCF)이 인공지능(AI) 설비투자 급증으로 1년 만에 대규모 적자로 돌아섰다. 내년에는 적자 규모가 사상 최고치에 이를 것이란 전망도 나온다. 증권가는 AI 인프라 수요가 견조하고 빅테크의 설비투자도 지속되고 있어 삼성전자와 SK하이닉스 등 국내 반도체 기업에 미칠 영향은 제한적일 것으로 보고 있다.
2일 미국 빅테크 기업들의 실적 발표 자료에 따르면 아마존·알파벳·메타·마이크로소프트(MS)의 올해 3분기 합산 FCF는 약 260억달러 적자를 기록했다. 지난해 같은 기간 약 620억달러 흑자에서 1년 만에 약 880억달러 감소했다. 4개 기업 가운데 MS를 제외한 3개 기업의 잉여현금흐름이 적자로 돌아섰다.
잉여현금흐름은 기업이 영업활동으로 벌어들인 현금에서 설비투자 등에 사용한 자금을 제외하고 남은 돈이다. 기업의 실질적인 현금 창출 능력과 투자 여력을 보여주는 핵심 지표다.
현금흐름 악화의 주된 원인은 AI 설비투자 확대다. 4개 기업의 3분기 합산 영업현금흐름은 전년 동기 대비 10.4% 증가한 반면 자본지출(CapEx)은 107.8% 급증했다. 현금 창출 속도보다 투자 규모가 두 배 이상 빠르게 늘면서 잉여현금흐름이 급격히 줄어든 셈이다.
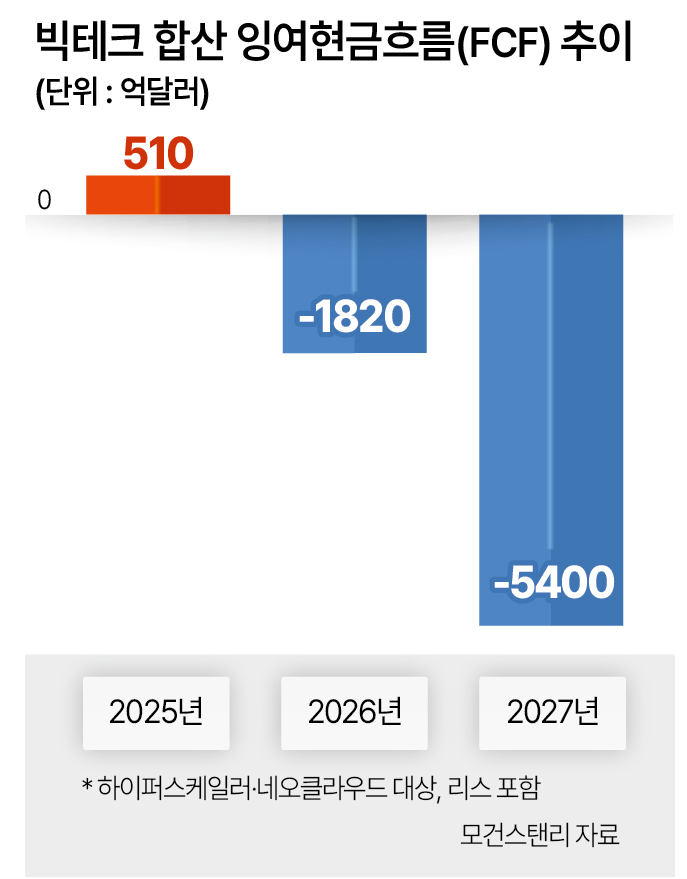
문제는 빅테크의 현금흐름이 더욱 악화될 것으로 예상된다는 점이다. 글로벌 투자은행(IB) 모건스탠리에 따르면 하이퍼스케일러와 네오클라우드의 내년 합산 FCF는 리스 비용을 포함해 5400억달러 적자를 기록할 것으로 예상된다. 회사는 지난해 흑자였던 FCF가 올해 1820억달러 적자로 돌아선 데 이어 내년에는 적자 규모가 사상 최고치를 기록할 것으로 추정했다.
강재구 하나증권 연구원은 “AI 인프라 수요 증가와 대규모 설비투자에 따른 현금흐름 부담은 동시에 나타날 수 있다”며 “주요 클라우드 업체들은 대규모 설비투자를 지속하고 있지만 투자액이 실제 매출과 이익으로 회수되기까지는 시간이 필요하다”고 설명했다.
AI 투자 수익성에 대한 우려가 커지면서 뉴욕증시 3대지수는 일제히 하락했다. 지난달 30일(현지시간) 뉴욕증시에서 다우존스30 산업평균지수는 1.09%, 스탠더드앤드푸어스(S&P)500지수는 1.82% 하락했다. 기술주 중심의 나스닥 종합지수는 2.86% 떨어졌다.
반도체주를 중심으로 낙폭이 커지면서 필라델피아 반도체지수는 7.20% 급락했다. 인텔은 시장 기대에 못 미친 4분기 실적 전망과 현금흐름 부담에 28.58% 폭락했다. AMD(-10.88%), 마이크론(-5.30%), 엔비디아(-4.22%) 등 주요 반도체주도 일제히 하락했다.
양현경 iM증권 연구원은 “알파벳의 실적 부진과 잉여현금흐름 악화에 이어 아마존의 실적, 인텔의 향후 매출 전망도 기대에 미치지 못하면서 AI 관련 수요의 지속성에 대한 경계가 높아졌다”며 “국내 메모리 기업의 실적과 주주환원 계획에도 고객사의 투자 부담이 향후 발주와 이익 성장에 영향을 줄 수 있다는 우려가 커졌다”고 말했다.
빅테크의 현금흐름 악화는 삼성전자와 SK하이닉스 등 국내 반도체 기업에 위험 요인이다. AI 투자 확대에 따른 자금 조달 부담이 커질 경우 빅테크가 설비투자 속도를 조절할 가능성이 있어서다. 두 기업의 주요 고객사인 글로벌 빅테크가 AI 인프라 투자를 확대하면서 고대역폭메모리(HBM)와 서버용 D램(DRAM) 수요가 급증했다.
국내 증권가는 AI 산업의 성장성에 대한 우려가 과도하다고 입을 모은다. 서상영 미래에셋증권 상무는 “AI 수요 자체는 견조한 만큼 최근 시장의 조정은 산업 성장성에 대한 의구심보다 막대한 투자비용을 감당할 수 있는지와 이를 얼마나 빠르게 수익으로 연결할 수 있는지에 대한 재평가”라고 평가했다.
고영민 한국투자증권 연구원은 “메타·구글·MS·아마존으로 이어지는 실적 발표에서 MS를 제외하고 나타나는 공통적 현상 중 하나는 FCF 마이너스 흐름이 이전보다 확대됐다는 것이다. 그럼에도 불구하고 모두가 하나같이 얘기하는 것은 투자를 계속해서 하겠다는 것”이라고 짚었다.
이어 “우려와 달리 이들의 투자를 실질적으로 걱정해야 할계 시점은 분명 아니라는 것을 다시 보여줬다”고 덧붙였다. 강조했다. 빅테크의 현금흐름 악화가 당장 설비투자 축소로 이어질 가능성은 낮으며 메모리 반도체 수요도 이어질 것이란 분석이다.
향후에도 AI 기업들의 현금 창출 능력은 주가 흐름을 좌우할 핵심 변수로 꼽힌다. 서 상무는 “향후에도 자체 현금창출력이 높은 기업과 차입 의존도가 높은 기업, 실제 수요가 확인되는 반도체·네트워크 기업 간 차별화가 지속될 것으로 예상된다”면서 “금리와 AI 관련 신용스프레드가 동시에 안정되는지가 기술주 반등의 지속성을 판단하는 중요한 기준이 될 전망”이라고 내다봤다.
moon@heraldcorp.com