네이버·카카오 10월 주가 각각 약 10%, 12% 하락
네이버 매출 신기록 전망불구 이익 감소…카카오는 매출 둔화
실적보다 비용 관리·AI 사업의 돈 버는 구조가 반등 관건
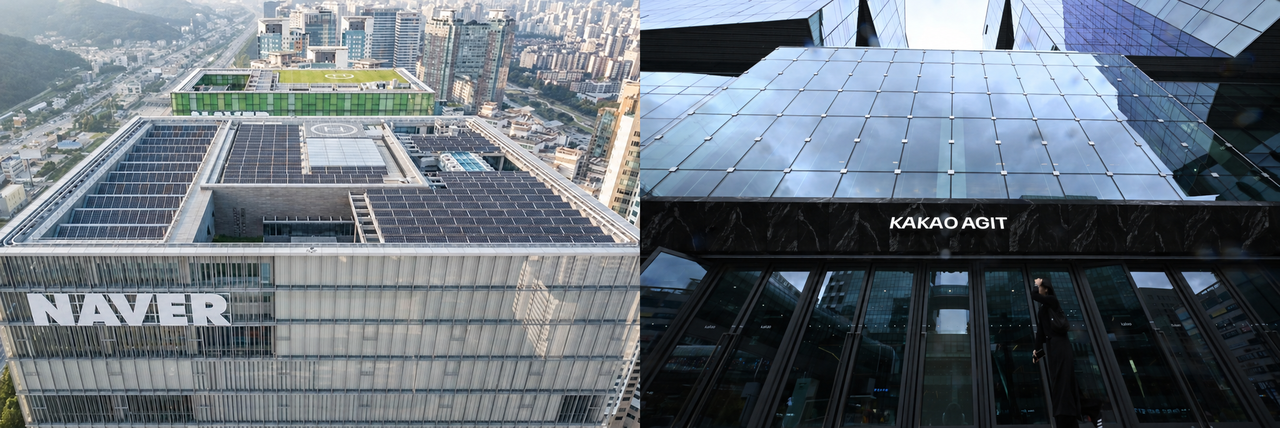
[헤럴드경제=이정환 기자]네이버와 카카오의 3분기 실적 발표를 앞두고 투자자들의 기대와 실망이 교차하고 있다. 두 종목 주가는 10월 한 달 동안 각각 10%, 12%가량 하락했다. 매출 성장이나 수익성 개선 전망만으로는 주가를 되돌리기 어렵다는 평가가 나온다. 인공지능(AI) 투자가 실제 매출과 이익으로 이어질지, 늘어나는 비용을 감당할 수 있을지가 투자자들이 확인하려는 핵심이다.
1일 한국거래소와 금융투자업계에 따르면 네이버는 지난달 1일 19만1200원에서 30일 17만2300원으로 9.9% 내렸다. 카카오는 같은 기간 3만3600원에서 2만9450원으로 12.4% 하락했다. 실적 발표를 앞두고 두 회사 주가가 약세를 보이면서 투자자들 사이에서는 외형 성장이나 이익 개선만으로 주가 반등을 기대하기 어렵다는 실망감도 커지는 분위기다.
네이버는 매출에서 성장세를 이어갈 것으로 예상되지만 이익은 뒷걸음질할 전망이다. 최근 3개월 내 증권사 전망치를 집계한 결과 네이버의 3분기 연결 매출 컨센서스는 3조5143억원으로, 전년 동기보다 12.0% 늘어날 것으로 추정됐다. 전망대로면 분기 최대 매출 기록을 6개 분기 연속 경신한다. 반면 영업이익은 4976억원으로 지난해 같은 기간보다 12.8% 줄어들 것으로 예상됐다.
광고·커머스 성장세를 이어가는 동시에 AI 인프라와 마케팅 관련 비용을 얼마나 통제했는지가 관건이다. 증권가에서는 광고와 커머스의 성장 속도가 기대에 미치지 못하고 비용 부담이 커지면 매출 증가가 이익 개선으로 이어지지 않을 수 있다고 보고 있다. 최근 일부 증권사는 네이버의 목표주가를 낮추면서도 AI 데이터센터와 클라우드 사업을 중장기 성장 동력으로 꼽았다. 다만 관련 사업의 실적 기여가 본격화하기까지 시간이 필요하다는 분석도 나온다.
카카오는 매출 감소와 영업이익 증가가 동시에 예상된다. 3분기 매출 컨센서스는 2조484억원으로 전년 동기보다 1.8% 줄고, 영업이익은 2482억원으로 19.4% 늘어날 것으로 추정됐다. 다만 2분기와 비교하면 매출은 2.4%, 영업이익은 10.4% 감소하는 수준이다. 플랫폼 사업의 수익성이 개선되는지와 카카오톡 기반 AI 서비스가 이용자 확대를 넘어 실제 매출로 연결될지가 투자자들의 관심사다.
카카오 주가에는 AI 사업에 대한 기대와 실망이 함께 반영되고 있다. 최근 증권사들은 카카오톡 광고·커머스 성장 둔화와 AI 에이전트의 수익화 시점이 불확실하다는 점을 들어 목표주가를 낮췄다. AI 서비스를 내놓는 것만으로는 부족하고, 이용자 증가와 광고·구독·거래 매출로 이어지는 경로를 제시해야 한다는 지적이다.
향후 주가 흐름은 실적 숫자와 함께 회사가 제시할 사업 전망에 좌우될 것으로 보인다. 네이버는 매출 신기록에도 영업이익이 감소할 경우 비용 부담이 다시 부각될 수 있다. 카카오는 영업이익 증가가 확인되더라도 매출 회복과 AI 수익화 계획이 뚜렷하지 않으면 주가 반등 동력이 제한될 수 있다. 반대로 비용 증가세가 진정되고 AI 사업의 수익 모델과 일정이 구체화하면 최근 하락에 따른 저가 매수세가 유입될 가능성도 있다. 이는 실적과 회사 설명에 따른 시장 반응을 전제로 한 전망이다.
카카오는 5일, 네이버는 12일 각각 3분기 실적을 발표한다. 투자자들은 매출·영업이익뿐 아니라 광고와 커머스 성장률, AI 투자에 따른 비용, 서비스의 수익화 계획을 함께 살펴볼 전망이다.
attom@heraldcorp.com