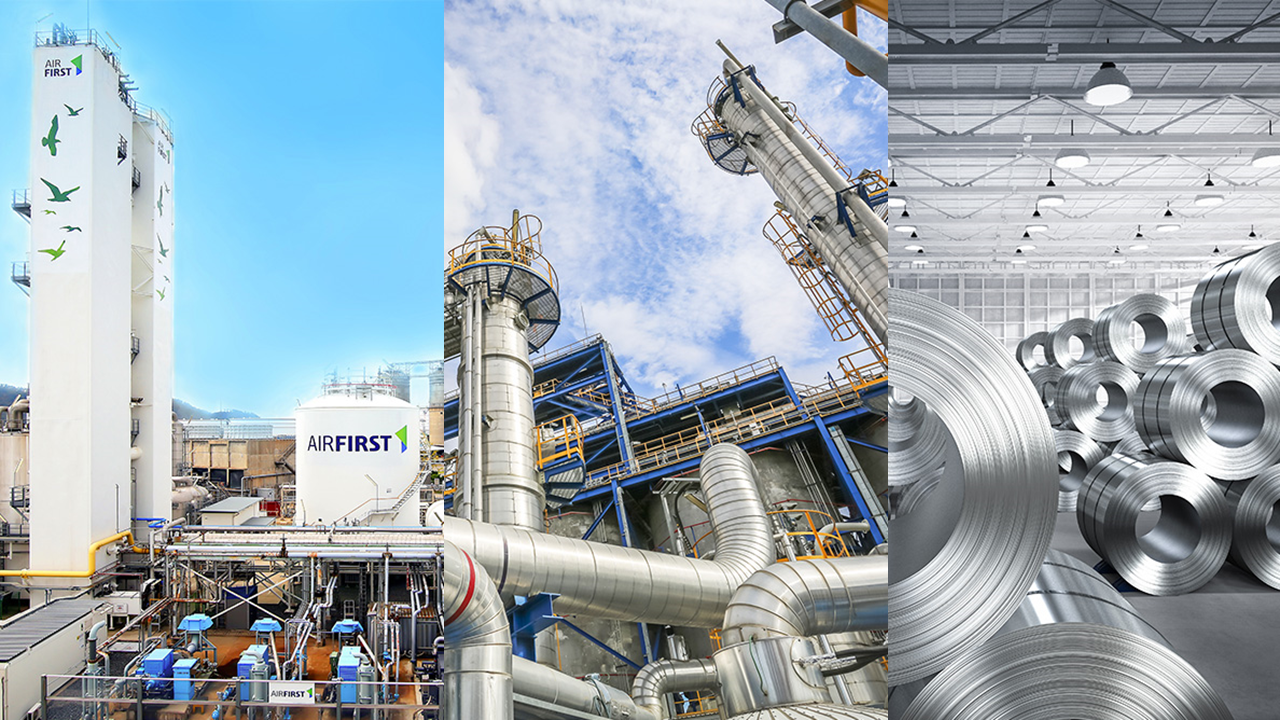
[헤럴드경제=안효정·박지영 기자] 사모펀드(PEF) 운용사 IMM프라이빗에쿼티(IMM PE)가 추진 중인 산업용 가스 제조기업 에어퍼스트의 ‘컨티뉴에이션 펀드’ 조성 작업이 목표액을 웃도는 투자 열기를 띠며 흥행 가도를 달릴지 여부에 자본시장의 관심이 모일 전망이다.
27일 투자은행(IB) 업계에 따르면 IMM PE는 기존 블라인드 펀드(로즈골드 3·4호)가 보유한 에어퍼스트 지분 약 66%를 신규 컨티뉴에이션 펀드로 이전하기 위한 자금 모집을 진행 중이다.
이번 거래에서 에어퍼스트의 전체 기업가치는 약 4조2000억원으로 평가됐다. 다만 2대 주주인 글로벌 자산운용사 블랙록의 보유 지분 약 30%는 이번 거래 대상에서 제외되면서, 전체 거래 규모는 약 3조원 수준으로 집계됐다. 이 중 1조원 이상의 인수금융을 제외하면 IMM PE가 실질적으로 조달해야 하는 에쿼티 투자금은 약 1조8000억원이다.
컨티뉴에이션 펀드는 PEF 운용사가 기존 펀드의 만기를 앞두고 보유 중인 포트폴리오 기업을 신규 펀드로 이전해 투자 기간을 연장하는 방식이다. 기존 LP에게는 투자금 회수(엑시트)나 재투자의 기회를 제공하고, 운용사(GP)는 자산의 운용권을 유지하며 추가적인 가치 제고(밸류업)를 도모할 수 있다.
IMM PE가 제3자 매각 대신 펀드 이관을 통한 장기 보유를 택한 건 에어퍼스트의 성장성에 대한 확신이 있기 때문이다. 에어퍼스트는 장기 공급계약에 기반한 안정적인 현금 창출력을 갖춘 데다, 최근 인공지능(AI) 확산에 따른 반도체 설비투자 확대의 수혜도 누릴 전망이다. 국내 핵심 반도체 공급망으로서 고객사와의 신뢰 관계를 유지하면서 자산의 가치를 극대화하려는 전략적 판단으로 풀이된다.
그러나 조 단위에 달하는 대형 에쿼티 조달이라는 부담에 더해, 높아진 밸류에이션은 펀드레이징의 최대 분수령으로 꼽혀왔다. 에어퍼스트의 기업가치는 2019년 IMM PE가 최초 인수할 당시(약 1조4000억원)보다 크게 올랐다. 2023년 블랙록에 지분 약 30%를 매각할 때 인정받은 몸값은 약 3조7000억원이었는데, 이번에는 이보다 약 5000억원 높은 4조2000억원이 적용됐다. 시장의 시선이 엇갈릴 수 있는 상황이었던 셈이다.
우려를 불식시킨 것은 해외 투자자들의 선제적인 움직임이었다. 싱가포르 국부펀드 GIC와 복수의 글로벌 세컨더리 운용사들이 실사를 통해 약 3000억~5000억원 규모의 출자 의향을 타진해왔다.
이러한 글로벌 투자사들의 의향이 이정표가 된 것으로 보인다. 국내 주요 연기금과 공제회 등 국내 기관들 역시 재투자 및 신규 참여를 긍정적으로 검토하며 약 1조5000억~1조7000억원 규모의 출자를 타진하는 분위기다.
결과적으로 현재 시점에서 국내외 LP 출자 희망 규모를 합산할 경우, 당초 IMM PE가 목표했던 수준을 초과하는 자금이 몰릴 가능성에 무게가 실린다. 운용사는 이달 말 해외 LP 제안서 접수를 마무리하고, 내달 말 국내 LP들의 출자 확정 단계를 거쳐 연내 최종 클로징을 할 계획이다.
IB 업계 한 전문가는 “해외 세컨더리 운용사에서 LP 참여를 적극 검토했고, 여기서 산정된 밸류에이션이 일종의 ‘참고 가격’이 됐다”며 “이를 확고한 명분으로 삼아 국내 LP들이 투자 판단을 내리면서 펀드레이징에 속도가 붙은 것으로 보인다”라고 설명했다.
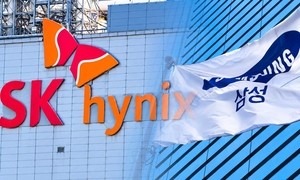
에어퍼스트가 대형 반도체 기업을 주요 고객사로 확보해 안정적인 수익을 창출하고 있다는 점도 LP들의 출자 결정에 영향을 미친 것으로 보인다. 또 다른 업계 관계자는 “에어퍼스트는 삼성전자와 SK하이닉스 등 국내 반도체 대기업을 핵심 고객사로 두고 있어 확실한 상각전영업이익(EBITDA)이 창출되는 자산”이라며 “불확실한 시장 환경 속에서 어설픈 투자처보다 대형 고객사 기반의 검증된 우량 자산에 출자하는 것이 훨씬 안정적이고 매력적인 선택”이라고 말했다.
an@heraldcorp.com
park.jiyeong@heraldcorp.com