뱅크프릭 블록체인 뱅킹 솔루션 총괄·신사업 파트너 인터뷰
“블록체인 기업, 계좌 개설도 어려웠다”…8년간 시장 변화 경험
“토큰화해도 발행·청약·정산 필요”…기존 은행 역할 여전
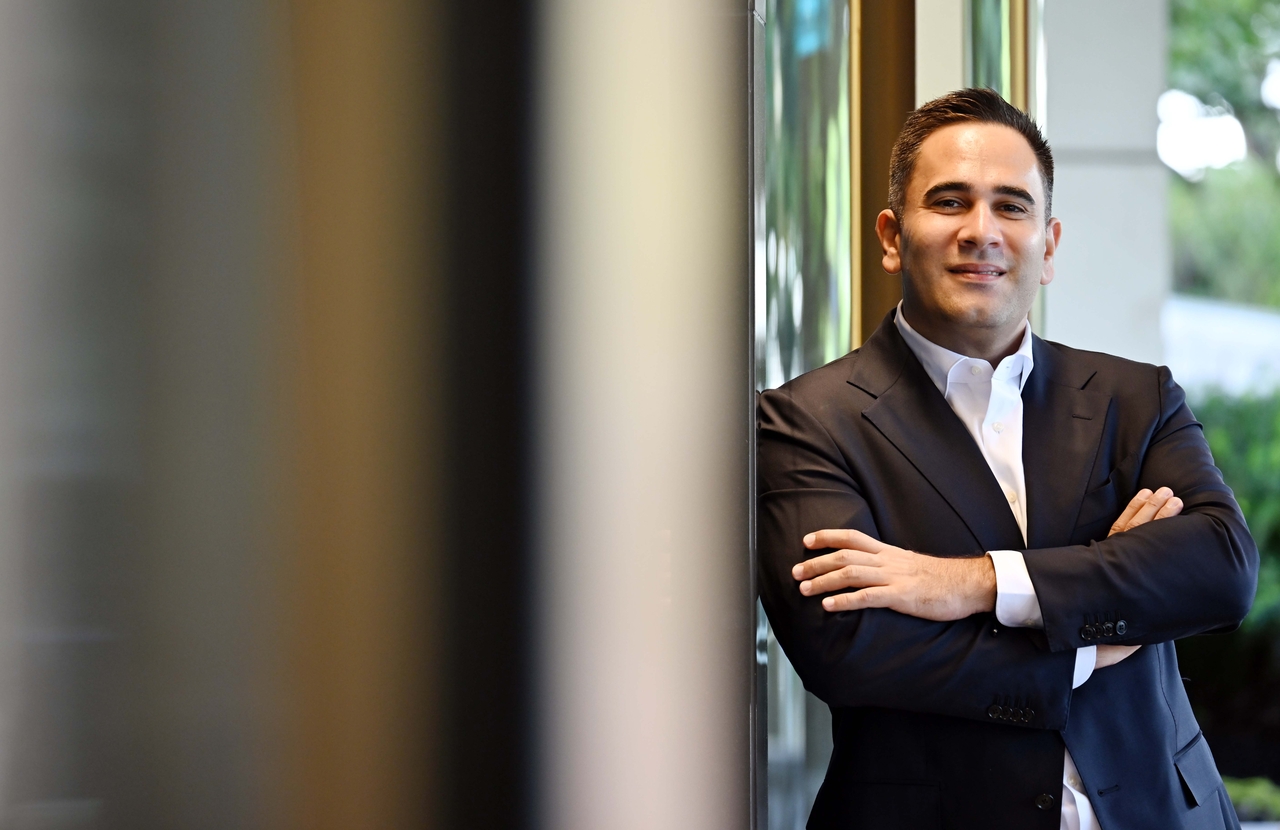
[헤럴드경제=경예은 기자] “무엇보다 중요한 것은 규제를 혁신의 장애물이 아니라 상품 설계의 일부로 바라보는 겁니다. 한국은 디지털자산 사업을 추진할 기술력과 기업을 이미 갖추고 있습니다. 규제당국과 업계가 머리를 맞대 혁신과 안정성 사이에서 균형점을 찾아야 합니다.”
니콜라스 마르크서 뱅크프릭 블록체인 뱅킹 솔루션 총괄과 니콜라 스토야노프 신사업 파트너는 최근 헤럴드경제와의 인터뷰에서 이같이 말했다. 두 사람은 디지털자산 사업에 나서는 은행이라면 기술 개발에 앞서 고객 수요와 규제 대응 방안을 검토해야 한다고 강조했다. 국내 금융사도 사업 초기부터 위험관리와 내부통제 체계를 갖춰야 한다는 조언이다.
1998년 리히텐슈타인에서 설립된 뱅크프릭은 2018년부터 디지털자산 거래·수탁 서비스를 제공해 왔다. 이후 결제와 자산 토큰화로 사업을 넓히며 전통 금융과 디지털자산을 잇는 금융 인프라를 구축했다.
▶8년 전 디지털자산에 눈돌린 ‘인구 4만’ 공국 은행=뱅크프릭이 디지털자산 사업을 시작한 2018년만 해도 전통 금융권은 관련 기업에 은행 계좌를 제공하는 것조차 꺼렸다. 가격 변동성이 크고 자금세탁 등 금융범죄에 악용될 수 있다는 우려가 컸기 때문이다.
뱅크프릭은 시장이 커지면 디지털자산 거래뿐 아니라 법정화폐 입출금과 결제, 수탁 등 은행 서비스 수요도 함께 늘어날 것으로 내다봤다. 이 판단은 인구 4만여명의 작은 공국 리히텐슈타인에 자리한 은행이 글로벌 크립토 시장에서 입지를 넓히는 발판이 됐다.
마르크서 총괄은 “디지털자산이 전통 금융시스템과 분리된 채 남아 있지는 않을 것이라고 일찍부터 판단했다”며 “기관 고객들은 거래뿐 아니라 은행 계좌와 법정화폐 결제, 수탁, 명확한 규제 체계를 필요로 했다”고 말했다. 이어 “시장에 일찍 진입한 덕분에 여러 차례 시장 사이클을 거치며 운영 경험을 쌓을 수 있었다”고 덧붙였다.
리히텐슈타인의 제도적 환경도 사업 확대에 영향을 미쳤다. 리히텐슈타인은 1995년 유럽경제지역(EEA)에 가입해 유럽 금융시장에 접근할 기반을 마련했다. 2020년에는 블록체인 기반 사업모델의 법적 근거를 담은 토큰 및 신뢰기술 서비스 제공자법(TVTG)을 시행했다.
스토야노프 파트너는 정부와 금융당국의 개방적인 태도를 리히텐슈타인의 강점으로 꼽았다. 그는 “당시에는 블록체인 기업이 일반 은행 계좌조차 개설하기 어려운 국가가 많았다”며 “리히텐슈타인에서는 기업들이 금융시장감독청(FMA)과 직접 소통하고 명확한 규제 아래 사업을 운영할 수 있었다”고 말했다. 은행업과 자본시장, 디지털자산을 두루 이해하는 전문인력이 쌓인 점도 경쟁력으로 들었다.
▶“기술보다 어려운 건 은행 업무 통합”…부서 간 협력이 관건= 디지털자산 사업을 시작하며 뱅크프릭이 가장 어려움을 겪은 부분은 기술 개발보다 기존 은행 업무와의 통합이었다. 고객확인(KYC)과 자금세탁방지(AML) 등 내부통제 체계에 디지털자산 거래·수탁, 지갑 관리, 결제·정산 절차를 결합해야 했다.
스토야노프 파트너는 “블록체인은 거래의 투명성을 높이지만 지갑 주소만으로 은행 고객의 신원을 확인할 수 있는 것은 아니다”며 “고객의 신원과 자금 출처, 거래 상대방을 파악하는 전통 금융의 기본 역할은 여전히 중요하다”고 말했다. 블록체인 뱅킹도 기존 은행업과 별도 시스템으로 운영돼서는 안 된다고 덧붙였다.
뱅크프릭은 고객의 디지털자산을 분리 보관하고 규제를 받는 브로커를 통해 거래를 집행한다. 외부 지갑으로 자산을 이전하기 전에는 별도 심사를 거친다. 거래를 실행하면 되돌리기 어려운 블록체인의 특성을 고려해 사전 위험관리에 무게를 두고 있다.
개인키 분실·탈취도 은행이 새롭게 대응해야 할 위험이다. 뱅크프릭은 기술적 관리 수단에 기존 은행의 내부통제와 인적 판단을 결합해 대응하고 있다. 마르크서 총괄은 “디지털자산의 위험은 전통 은행 업무와 다른 환경과 속도에 맞춰 바라봐야 한다”고 말했다.
전문성을 조직 전반에 구축하는 일도 과제다. 컴플라이언스 담당자는 블록체인 거래를, 기술 담당자는 은행 규제와 업무 구조를 이해해야 한다. 블록체인 분석 도구만으로 고객의 사업 내용을 충분히 파악하기도 어렵다는 설명이다.
스토야노프 파트너는 “각 분야의 전문가를 따로 확보하는 데 그치지 않고 디지털자산 전문성이 여러 기능과 부서에 걸쳐 있어야 한다”고 말했다.
▶블록체인 뱅킹 매출 20.4% 증가…주 7일 결제망도 구축=뱅크프릭의 블록체인 뱅킹 사업은 거래·수탁을 넘어 결제와 유동성 관리로 확대되고 있다. 지난해 블록체인 뱅킹 부문 매출은 전년보다 20.4% 증가했다. 시장 상황에 따라 거래량은 달라지지만 전문적인 은행 서비스를 원하는 기업 수요는 이어지고 있다는 게 회사 측 설명이다.
스토야노프 파트너는 “2017년에는 고객들이 은행 계좌를 개설해 자금을 입출금하는 데 관심이 있었다면 올해는 수탁과 스테이킹, 결제, 유동성 관리 등 훨씬 다양한 서비스를 요구한다”고 말했다. 기관들의 디지털자산 시장 참여가 늘면서 관련 인프라 수요 또한 세분화되는 모습이다.
뱅크프릭은 자체 결제망 ‘엑스펄스’(xPULSE)를 통해 기존 은행의 거래 마감 시간과 관계없이 주 7일 법정화폐 이체를 지원한다. 크라켄과 OKX, 비트스탬프, 서클 등 글로벌 디지털자산 기업이 네트워크에 참여하고 있다.
기업 고객을 위한 결제 자동화 기능도 제공한다. 응용프로그램인터페이스(API)로 은행 시스템과 기업 전산망을 연결하고 가상계좌번호(VBAN)로 입금 내역을 자동 분류한다. 거래소 등 디지털자산 기업은 입금 확인에 드는 수작업을 줄이고 정산 효율을 높일 수 있다.
스토야노프 파트너는 “디지털자산 기업 고객에게 법정화폐 유동성을 얼마나 빨리 확보할 수 있느냐는 실질적인 경쟁 우위나 마찬가지”라며 은행 인프라가 24시간 운영되는 시대도 머지 않았다고 예측했다.
토큰화 사업에서도 기존 은행의 역할은 이어질 것으로 전망했다. 주식과 채권을 블록체인에 올려도 발행과 청약, 이자 지급, 수탁, 상환에 필요한 금융 절차는 남기 때문이다.
스토야노프 파트너는 “많은 토큰화 프로젝트가 토큰을 둘러싼 전통 금융 업무를 충분히 고려하지 않는다”며 “자산과 현금이 함께 이전되는 증권대금동시결제(DvP)를 구현하려면 법적 권리와 시스템 간 상호운용성, 유동성이 뒷받침돼야 한다”고 말했다. 개별 수탁·결제 상품보다 여러 금융서비스를 연결하는 인프라가 은행의 지속 가능한 수익원이 될 수 있다는 전망도 내놨다.
▶“韓 기술력 충분”…사업화 앞서 규제·고객 수요 살펴야=뱅크프릭은 한국 금융기관과 기업이 디지털자산 사업을 추진할 기술적 역량을 갖췄다고 평가했다. 방한 기간 국내 금융회사와 디지털자산 기업 관계자들을 만나 사업 준비 상황을 살펴본 결과다.
스토야노프 파트너는 “한국에서 만난 기업들은 새로운 사업 기회를 찾으면서도 정부 지침과 현행 규제를 존중하고 있었다”며 “규제 체계가 갖춰지면 사업을 추진할 준비가 돼 있다는 것이 공통된 분위기였다”고 전했다.
한국은 은행법과 특정금융거래정보법, 가상자산이용자보호법 등 여러 법률이 존재하다 보니 금융기관들마다 출시하려는 상품에 따라 서로 다른 규제의 적용 범위를 검토해야 하는 상황이다. 마르크서 총괄은 “자산을 토큰화한다고 해서 법적 성격이 자동으로 달라지는 것은 아니다”라며 “어떤 자산에 어떤 서비스를 제공하는지 먼저 구분한 뒤 적용되는 규제를 확인해야 한다”고 조언했다.
사업을 설계할 때는 고객이 실제로 얻는 편익을 따져봐야 한다고도 당부했다. 스토야노프 파트너는 “토큰이 아무리 빠르게 이동하더라도 결제·정산 과정에서 15개의 복잡한 절차를 거쳐야 한다면 이용자에게 무슨 의미가 있겠느냐”며 “디지털자산 사업의 경쟁력은 기술을 뒷받침하는 금융 인프라와 금융소비자 편의성에 달려 있다”고 덧붙였다.
장기적으로는 향후 5~10년 동안 전통 은행업과 블록체인 뱅킹의 경계도 희미해질 것으로 전망했다. 마르크서 총괄은 “고객에게 중요한 것은 서비스의 안정성과 신뢰성, 유용성”이라며 “디지털자산은 사람들이 익숙하게 이용하는 은행 서비스에 점점 더 깊이 통합될 것”이라고 말했다.
kyoung@heraldcorp.com